Daniel S. Udrescu sesizează Avocatul Poporului privind efectele disproporționate ale impozitării proprietăților
Daniel S. Udrescu / CPA, ECJ, Auditor
Daniel S. Udrescu, expert contabil judiciar, auditor financiar și CPA (SUA), sesizează Avocatul Poporului cu privire la posibilele efecte disproporționate ale impozitării proprietăților în România. Analiza sa evidențiază impactul inflației și al neindexării plafonului fiscal de 2,5 milioane de lei asupra obligațiilor proprietarilor, precum și riscurile generate de încadrarea locuințelor cu utilizare profesională limitată drept spații nerezidențiale. Demersul solicită examinarea constituționalității mecanismelor fiscale și propune măsuri pentru asigurarea echității, predictibilității și protecției dreptului de proprietate.
SESIZARE
privind protecția constituțională a patrimoniului în regimul impozitării proprietății, folosirea unei aprecieri nominale nerealizate și a componentei inflaționiste drept substitut al capacității contributive, neindexarea plafonului fiscal și aplicarea disproporționată a încadrării nerezidențiale
În temeiul art. 58–60 și art. 146 lit. d) din Constituția României, precum și al art. 1, art. 15 alin. (1) lit. e), f), i) și m), art. 16, art. 17 și art. 24–26 din Legea nr. 35/1997 privind organizarea și funcționarea instituției Avocatul Poporului, formulez prezenta sesizare și solicit examinarea mecanismelor legislative și administrative descrise mai jos. Obiectivul nu este contestarea dreptului statului de a impozita proprietatea, ci verificarea constituționalității unui ansamblu normativ în care baza de impunere poate crește prin apreciere nominală și inflație, plafonul de protecție rămâne fix, iar obligația lichidă și anuală este stabilită fără o legătură suficientă cu venitul disponibil și cu utilizarea efectivă a bunului.
I. Obiectul concret al sesizării
Solicit instituției Avocatul Poporului să examineze dispozițiile art. 457–460, art. 491 și art. 500^1–500^3 din Legea nr. 227/2015 privind Codul fiscal, în formele rezultate din modificările succesive, inclusiv din Legea nr. 239/2025 și Ordonanța de urgență a Guvernului nr. 78/2025, precum și efectele aplicării acestora prin hotărârile autorităților locale. Critica privește mecanismul normativ în ansamblu: actualizarea ori reevaluarea bazei, menținerea nominală a plafonului de 2.500.000 lei, aplicarea cotei de 0,9% asupra diferenței, clasificarea fiscală după destinație și utilizare, precum și absența unor garanții adecvate pentru locuința principală și pentru contribuabilul fără lichiditate corespunzătoare valorii estimate.
În ceea ce privește legile și ordonanțele în vigoare, solicit analizarea oportunității sesizării directe a Curții Constituționale, în temeiul art. 146 lit. d) din Constituție și al art. 15 alin. (1) lit. i) din Legea nr. 35/1997. În ceea ce privește hotărârile autorităților locale, practicile direcțiilor de impozite și taxele stabilite prin acte administrative individuale, solicit efectuarea verificărilor permise de Legea nr. 35/1997, solicitarea de informații de la autoritățile competente și emiterea, după caz, a unei recomandări. Nu confund aceste competențe și nu solicit Curții Constituționale, prin intermediul Avocatului Poporului, să soluționeze o contestație fiscală individuală.
Sesizarea are și o dimensiune de interes general. Mecanismul nu afectează numai proprietarii unor imobile de valoare ridicată. Un plafon nominal fix își pierde anual puterea de cumpărare, iar valorile imobiliare exprimate în lei cresc prin inflație și depreciere monetară. În timp, aria contribuabililor se extinde fără ca Parlamentul să modifice formal pragul ori să recunoască public majorarea efectivă a sarcinii.
II. Teza economică și juridică
Baza de impunere a proprietății încorporează o apreciere nominală nerealizată și o componentă inflaționistă, pe care legea le folosește drept substitut al capacității contributive. Aceasta este formularea exactă de la care trebuie să pornească analiza constituțională. Impozitul pe proprietate nu este juridic un impozit pe venit ori pe câștig, iar existența sa nu presupune ca bunul să producă venit. Totuși, atunci când statul utilizează o estimare a valorii drept indicator al puterii de plată, trebuie să verifice dacă acel indicator rămâne rezonabil, proporțional și previzibil.
Aprecierea nerealizată nu reprezintă numerar. Proprietarul nu poate plăti impozitul din valoarea estimată decât dacă vinde, grevează bunul, consumă economii ori utilizează alte venituri deja impozitate. Inflația nu creează putere de cumpărare, ci o reduce. Dacă o valoare exprimată în lei crește pentru că unitatea monetară se depreciază, proprietarul poate apărea nominal mai bogat fără să fi dobândit o capacitate economică reală suplimentară.
Vulnerabilitatea nu rezultă din fiecare element privit izolat, ci din combinația lor. Baza urmează piața sau este actualizată, plafonul rămâne fix, cota se aplică diferenței nominale, iar legea nu oferă o corecție simetrică a pragului, o limită raportată la venitul disponibil ori o amânare pentru locuința principală. În acest fel, inflația devine un multiplicator fiscal, iar omisiunea indexării produce un avantaj unilateral pentru stat.
III. Cazul personal care demonstrează efectul mecanismului
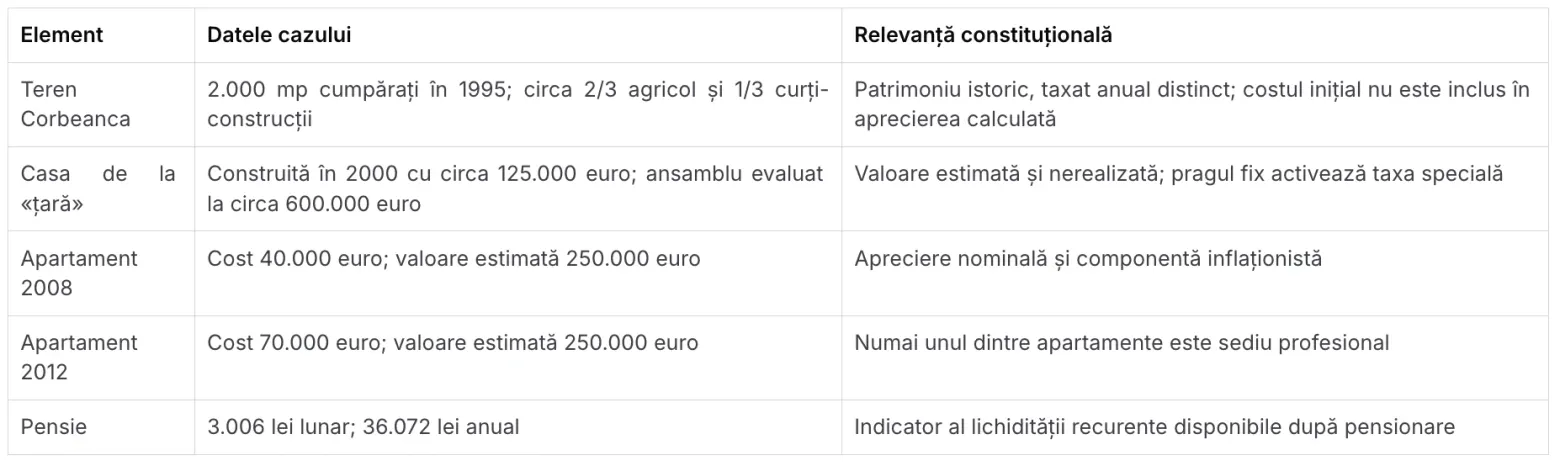
În anul 1995 am cumpărat în Corbeanca un teren de 2.000 mp, din care aproximativ 1.333,33 mp sunt înregistrați cu folosință agricolă, iar aproximativ 666,67 mp la categoria curți-construcții. Pe acest teren am construit în anul 2000 casa mea de la «țară», cu un cost de aproximativ 125.000 euro. În anul 2008 am cumpărat un apartament cu 40.000 euro, iar în anul 2012 un al doilea apartament cu 70.000 euro. Proprietățile îmi aparțin și reprezintă patrimoniul acumulat în timpul vieții din venituri deja impozitate.
Numai unul dintre apartamente este utilizat ca sediu profesional al expertului. Celălalt are destinație rezidențială. În apartamentul în care se află sediul profesional, activitatea ocupă aproximativ 6 mp dintr-o suprafață de circa 72 mp, adică 8,33%. Un birou, o imprimantă și un dulap pentru documente nu au modificat structura, suprafața ori caracterul principal al locuinței. Această utilizare profesională limitată nu este echivalentă cu transformarea întregului apartament într-un magazin, depozit, atelier sau spațiu comercial accesibil publicului.
Potrivit valorilor utilizate în analiza anexată, casa de la «țară» și terenul aferent sunt estimate la aproximativ 600.000 euro, iar fiecare apartament la aproximativ 250.000 euro. Valoarea estimată a ansamblului ajunge la 1.100.000 euro. Față de costul istoric cunoscut al construcției și al apartamentelor, de 235.000 euro, apare o diferență nominală de 865.000 euro. Aceasta nu a fost încasată. Proprietățile nu au fost vândute, iar costul terenului cumpărat în 1995, investițiile ulterioare, reparațiile, finanțarea și taxele plătite nu sunt integral cuprinse în comparație.
IV. Testul de stres fiscal și raportul cu pensia
Pentru anul 2027, la data prezentei sesizări, nu sunt disponibile toate actele locale definitive și toate elementele individuale necesare unei decizii finale de impunere. Sumele de mai jos reprezintă un test de stres, nu o afirmație că obligațiile au devenit deja scadente în cuantumul indicat. Scopul calculului este să arate efectul posibil al arhitecturii normative atunci când valorile estimate sunt combinate cu cotele avute în vedere.
Pentru apartamentul folosit ca sediu profesional, aplicarea unei cote nerezidențiale de 1,5% conduce la aproximativ 20.034,75 lei. Pentru apartamentul rezidențial, la o cotă de 0,1%, rezultă aproximativ 1.335,65 lei. Pentru casa de la «țară», evaluată împreună cu terenul la 3.205.560 lei, impozitul special de 0,9% aplicat diferenței peste plafonul de 2.500.000 lei este de aproximativ 6.350,04 lei, iar un impozit local ordinar estimat la 0,1% ar fi de aproximativ 3.205,56 lei.
Terenul este impozitat separat. Într-un scenariu orientativ pentru o localitate de rang IV, zona A, rezultă aproximativ 119,20 lei pentru suprafața de circa 666,67 mp curți-construcții și aproximativ 11 lei pentru cei circa 1.333,33 mp agricoli, în total 130,20 lei. Suma trebuie înlocuită cu valoarea stabilită prin hotărârea locală și prin decizia de impunere pentru anul 2027.
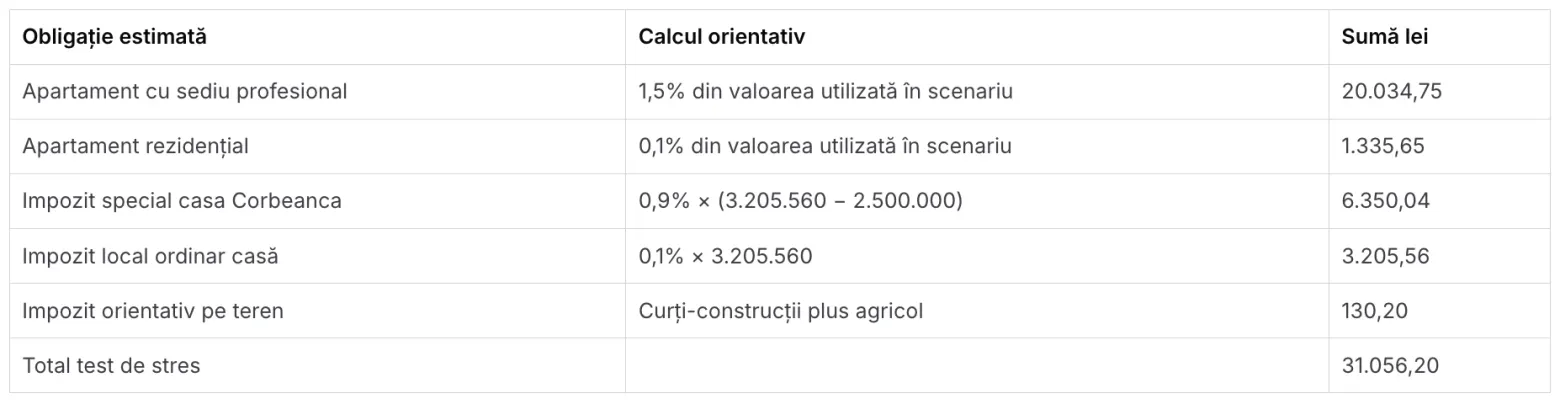
Totalul de 31.056,20 lei reprezintă 86,10% din pensia anuală de 36.072 lei și echivalentul a 10,33 pensii lunare. Raportul nu dovedește singur caracterul confiscator, deoarece proporționalitatea trebuie analizată în funcție de toate veniturile, bunurile, destinațiile și obligațiile contribuabilului. El arată însă ruptura dintre patrimoniul estimat și lichiditatea recurentă. O valoare de 5,88 milioane lei nu se află în contul proprietarului, în timp ce obligația fiscală este anuală, lichidă și executorie.
V. Experiența administrativă privind sediul profesional
Problema nu este exclusiv prospectivă. Pentru un apartament de aproximativ 72 mp, impozitul achitat în anul 2025 a fost de 300 lei. În anul 2026, pentru aceeași proprietate, fără extinderea suprafeței și fără transformarea ei într-un spațiu comercial, mi-a fost stabilită inițial o obligație de aproximativ 13.000 lei. După contestare, suma a fost redusă la aproximativ 3.000 lei. Diferența de 10.000 lei dintre impunerea inițială și cea corectată nu reprezintă prin ea însăși dovada neconstituționalității legii, dar demonstrează dificultatea stabilirii previzibile a bazei, încadrării și suprafeței utilizate economic.
Reședința, sediul profesional și sediul social sunt noțiuni diferite. Declararea unei adrese pentru identificare juridică nu dovedește automat activitate economică în întreaga clădire. Nici folosirea a 6 mp pentru o profesie intelectuală nu transformă cei 72 mp într-un spațiu comercial. Art. 459 din Codul fiscal trebuie să fie aplicat prin raportare la utilizarea efectivă, iar criteriile trebuie să permită separarea activității profesionale compatibile cu locuirea de exploatarea comercială distinctă.
Cazul relevă două niveluri de control. Dacă autoritatea a aplicat greșit legea, remediul se află în contestația fiscală și în contenciosul administrativ. Dacă însă norma permite ca simpla existență a sediului profesional ori o utilizare incidentală să determine o creștere disproporționată, problema aparține calității legii și controlului de constituționalitate. Tocmai de aceea solicit Avocatului Poporului să ceară autorităților locale metodologia, fișa de calcul, criteriile de clasificare și date privind contestațiile generate de aceste reguli.
VI. Eroziunea plafonului de 2.500.000 lei
Plafonul de 2.500.000 lei pentru impozitul special asupra clădirilor rezidențiale de valoare mare a fost introdus prin Legea nr. 296/2023 și se aplică începând cu anul 2024. Cota inițială de 0,3% a fost majorată la 0,9% prin Legea nr. 239/2025, în timp ce plafonul a rămas neschimbat. Mecanismul actual aplică astfel o cotă de trei ori mai mare unei limite nominale care se depreciază continuu.
Între începutul anului 2024 și septembrie 2026, inflația cumulată utilizată în demonstrația anexată este de aproximativ 21,56%. Pentru a conserva valoarea economică inițială, plafonul ar fi trebuit să ajungă la aproximativ 3.038.895 lei. Menținerea lui la 2.500.000 lei înseamnă o diferență nominală de 538.895 lei. Exprimat în puterea de cumpărare de la începutul anului 2024, plafonul mai valorează aproximativ 2.056.669 lei și a pierdut circa 443.331 lei, respectiv 17,73% din valoarea sa reală.
Raportarea la euro confirmă eroziunea dintr-un alt unghi. La cursul mediu al anului 2023, plafonul reprezenta aproximativ 502.553 euro. La cursul de 5,3426 lei/euro, el reprezintă aproximativ 467.937 euro, cu circa 34.616 euro mai puțin. Comparația este relevantă pentru o piață imobiliară în care prețurile sunt frecvent formate în euro, deși obligația fiscală se exprimă în lei. Inflația și cursul valutar sunt repere alternative și nu trebuie cumulate mecanic.
În cazul casei evaluate la 3.205.560 lei, plafonul fix conduce la o taxă specială de circa 6.350 lei. Dacă pragul ar fi fost indexat cu inflația până la aproximativ 3.038.895 lei, taxa ar fi de aproximativ 1.500 lei. Diferența de circa 4.850 lei, adică aproximativ 76,4% din taxa specială estimată, provine din eroziunea pragului. Nu rezultă dintr-o extindere a casei, dintr-o tranzacție ori dintr-un venit încasat.
VII. Critica de neconstituționalitate
1. Articolul 56 alin. (2) și capacitatea contributivă reală
Art. 56 alin. (2) din Constituție impune justa așezare a sarcinilor fiscale. Această cerință nu interzice impozitele patrimoniale și nici nu obligă legiuitorul să taxeze numai veniturile realizate. Ea cere însă ca baza aleasă, cota și efectele cumulative să păstreze o legătură rezonabilă cu puterea economică reală. Proprietatea poate constitui un indiciu al capacității contributive, dar nu o dovadă absolută a lichidității.
În mecanismul analizat, baza încorporează atât aprecierea nominală nerealizată, cât și componenta inflaționistă. Plafonul fix transformă deprecierea monedei într-o diferență impozabilă suplimentară. Statul actualizează elementul care îi majorează venitul, dar nu actualizează elementul care protejează contribuabilul. Această asimetrie slăbește legătura dintre sarcină și capacitatea contributivă și justifică examinarea mecanismului complet prin raportare la art. 56 alin. (2).
2. Articolul 1 alin. (5) și previzibilitatea fiscală
Previzibilitatea nu se reduce la faptul că legea afișează o cotă și un prag. Contribuabilul trebuie să poată anticipa efectul economic al normei. Atunci când baza se actualizează, iar pragul rămâne fix, sfera persoanelor obligate și cuantumul diferenței cresc prin simpla trecere a timpului. Majorarea efectivă se produce fără o nouă dezbatere legislativă și fără asumarea transparentă a unei reduceri a pragului real.
Calitatea legii este pusă sub semnul întrebării și de interacțiunea dintre evaluare, clasificare și utilizare. O proprietate poate fi reîncadrată în funcție de sediu, activitate ori suprafață, iar diferențele de aplicare pot fi foarte mari. Trecerea de la 300 lei la 13.000 lei și apoi la 3.000 lei pentru aceeași clădire arată că norma și metodologia trebuie să permită identificarea clară a fiecărui element al calculului.
3. Articolul 44 și articolul 1 din Protocolul nr. 1
Statul dispune de o marjă largă în materie fiscală, iar art. 1 din Protocolul nr. 1 recunoaște dreptul statelor de a aplica legile necesare pentru plata impozitelor. Această marjă nu elimină însă testul justului echilibru. Trebuie analizate intensitatea și caracterul repetitiv al sarcinii, destinația bunului, venitul disponibil, posibilitatea efectivă de contestare a evaluării și consecințele neplății.
În cazul unei locuințe ori al unui patrimoniu acumulat în timpul vieții, obligația poate constrânge proprietarul pensionar să consume economii, să continue activitatea, să se împrumute ori să vândă. Nu afirm că orice asemenea situație are automat caracter confiscator. Solicit însă ca lipsa lichidității, ponderea obligației în venitul anual și caracterul nerealizat al aprecierii să fie incluse în testul de proporționalitate.
4. Articolul 16 alin. (1) și coerența comparatorului fiscal
Egalitatea fiscală nu înseamnă aplicarea mecanică a aceleiași cote unor situații care diferă esențial. Un plafon erodat poate include în categoria bunurilor de valoare mare proprietăți care, în termeni reali, nu ar fi depășit limita inițială. În același timp, o locuință în care se desfășoară o activitate intelectuală limitată poate suporta o cotă nerezidențială comparabilă cu aceea aplicată unui spațiu comercial integral.
Comparatorul relevant este reprezentat de proprietari cu bunuri și capacități contributive comparabile, precum și de utilizări materiale comparabile. Salariatul care lucrează de acasă și profesionistul independent pot folosi identic un birou și un calculator, dar tratamentul imobiliar poate diferi numai din cauza formei juridice a muncii. O persoană fizică și o persoană juridică pot deține apartamente identice folosite pentru locuit, dar pot suporta tratamente diferite. Aceste diferențe trebuie justificate obiectiv și rezonabil prin raportare la obiectul impozitului patrimonial.
5. Articolul 47 și protecția persoanei pensionate
Art. 47 din Constituție nu garantează conservarea integrală a puterii de cumpărare în orice împrejurare și nici nu exclude impozitarea patrimoniului pensionarului. Totuși, dreptul la pensie și obligația statului de a asigura un nivel de trai decent sunt relevante atunci când impozitele recurente asupra locuinței ori asupra patrimoniului istoric absorb o parte dominantă din venitul anual. În exemplul prezentat, testul de stres conduce la 86,10% din pensia anuală. Această interacțiune trebuie examinată împreună cu art. 44 și art. 56 alin. (2), nu separat.
6. Articolul 115 alin. (4) și (6) și OUG nr. 78/2025
OUG nr. 78/2025 a impus unităților administrativ-teritoriale adoptarea, de îndată și până la 31 decembrie 2025, a hotărârilor privind impozitele și taxele locale pentru anul 2026 și a instituit derogări de la stabilitatea fiscală. Solicit examinarea motivării situației extraordinare, a imposibilității folosirii procedurii legislative ordinare și a efectului concret asupra îndatoririi fiscale prevăzute de art. 56.
Critica nu se întemeiază pe teza absolută că nicio normă fiscală nu poate fi adoptată prin ordonanță de urgență. Ea cere un test real al «afectării»: intensitatea sarcinii, caracterul brusc, lipsa timpului de adaptare, presiunea exercitată asupra autorităților locale și consecințele negative asupra contribuabililor. Întârzierile legislative sau administrative interne nu trebuie transformate automat într-o situație extraordinară care justifică reglementarea fiscală imediată.
VIII. Probleme de legalitate și administrare care necesită verificare
Evaluarea fiscală trebuie să fie transparentă, individualizabilă și efectiv contestabilă. Studiile de piață ale camerelor notarilor pot reprezenta instrumente orientative utile, dar nu sunt identice cu prețul individual al fiecărei proprietăți. Atunci când valoarea standardizată produce o obligație substanțială, contribuabilul trebuie să cunoască zona, categoria, suprafața, coeficienții, cursul și anul de referință utilizate, precum și procedura prin care poate proba o eroare vădită.
Clasificarea rezidențială, nerezidențială ori mixtă trebuie să urmeze utilizarea materială, nu simpla adresă juridică. Existența sediului social, a sediului profesional, a unui contract de comodat, a unui calculator sau a unor documente temporar păstrate nu poate constitui singură dovada folosirii comerciale a întregului apartament. Autoritatea trebuie să motiveze suprafața afectată exclusiv activității, modificările constructive, accesul publicului și celelalte elemente relevante.
Solicit ca instituția Avocatul Poporului să obțină de la Ministerul Finanțelor, autoritățile locale relevante, Uniunea Națională a Notarilor Publici din România și Institutul Național de Statistică datele necesare pentru a evalua efectul cumulat: numărul contribuabililor care au intrat sub incidența plafonului, evoluția valorii reale a pragului, veniturile colectate, numărul contestațiilor, amplitudinea corecțiilor după contestație și metodologia folosită pentru proprietățile cu utilizare mixtă.
IX. Soluțiile legislative necesare
Corecția de principiu este simetria. Dacă baza de impunere este actualizată prin inflație, prin studiile de piață sau printr-un alt mecanism care urmărește valorile curente, plafonul nominal trebuie actualizat anual prin același reper ori printr-un reper legal echivalent. Indexarea nu trebuie lăsată la discreția administrației, ci prevăzută direct de lege, cu publicarea calculului și a datei de referință.
Pentru locuința principală și pentru contribuabilii cu venituri reduse sunt necesare garanții suplimentare. Legiuitorul poate stabili o plafonare în raport cu venitul disponibil, o reducere condiționată, o amânare până la înstrăinare cu garantarea creanței ori o combinație a acestor instrumente. O asemenea protecție nu anulează impozitul și nu exonerează patrimoniul, ci împiedică transformarea unei aprecieri fără lichiditate într-o presiune de înstrăinare.
Pentru utilizarea profesională compatibilă cu locuirea, art. 459 trebuie completat cu o regulă expresă. Activitățile intelectuale, contabile, juridice, informatice sau administrative desfășurate incidental în locuință nu ar trebui să determine schimbarea încadrării întregului imobil atunci când nu există o suprafață transformată într-o unitate comercială distinctă. Se poate institui și un prag orientativ, de exemplu maximum 25% din suprafața utilă, fără a depăși 30 mp, însoțit de criterii privind accesul publicului, amenajările comerciale și folosirea exclusivă.
În sfârșit, reforma trebuie să impună o decizie de calcul completă, în care să fie prezentate valoarea sursă, suprafața, destinația, cota, coeficienții și motivul reclasificării. Dreptul la contestație este efectiv numai dacă persoana poate reconstitui matematic și juridic obligația.
X. Solicitări adresate instituției Avocatul Poporului
1. Să înregistreze și să examineze prezenta sesizare atât ca petiție individuală, cât și ca semnalare a unei probleme generale privind dreptul de proprietate, justa așezare a sarcinilor fiscale, egalitatea și securitatea juridică.
2. Să analizeze constituționalitatea mecanismului format din art. 500^1 lit. a) și art. 500^2 lit. a) din Codul fiscal, astfel cum au fost modificate, prin raportare la menținerea plafonului nominal de 2.500.000 lei, majorarea cotei la 0,9% și lipsa indexării simetrice a plafonului.
3. Să analizeze dispozițiile art. 457–460 și art. 491 din Codul fiscal în interacțiunea lor, inclusiv folosirea valorilor orientative, clasificarea rezidențială sau nerezidențială și diferențierea după statutul proprietarului ori utilizarea profesională.
4. Să examineze OUG nr. 78/2025 prin raportare la art. 1 alin. (5), art. 56 și art. 115 alin. (4) și (6) din Constituție, inclusiv existența situației extraordinare și efectul termenului accelerat asupra previzibilității fiscale și autonomiei locale.
5. Dacă apreciază că sunt întrunite condițiile, să sesizeze direct Curtea Constituțională cu o excepție de neconstituționalitate, în temeiul art. 146 lit. d) din Constituție și art. 15 alin. (1) lit. i) din Legea nr. 35/1997.
6. Să solicite Ministerului Finanțelor, autorităților locale și celorlalte instituții competente date privind metodologia de evaluare, numărul contribuabililor afectați, evoluția reală a plafonului, contestațiile și corecțiile efectuate după contestarea deciziilor de impunere.
7. Să verifice practica administrativă prin care sediul social ori profesional și activitatea intelectuală limitată sunt utilizate pentru reîncadrarea întregii locuințe ca nerezidențială, fără constatarea unei transformări materiale corespunzătoare.
8. Să emită, după caz, o recomandare către Ministerul Finanțelor și autoritățile administrației publice pentru indexarea simetrică a pragurilor, protecția locuinței principale, transparența evaluării și delimitarea utilizării profesionale compatibile cu locuirea.
9. Să includă problema în raportul anual sau într-un raport special adresat Parlamentului, cu propuneri legislative concrete, potrivit art. 5 din Legea nr. 35/1997.
10. Să îmi comunice un răspuns motivat care să indice distinct dispozițiile analizate, competența exercitată, informațiile solicitate autorităților și măsurile dispuse ori motivele pentru care acestea nu au fost considerate necesare.
XI. Precizări privind limitele sesizării
Nu solicit Avocatului Poporului să stabilească valoarea de piață a proprietăților mele, să înlocuiască organul fiscal ori să soluționeze o contestație administrativă. Nu susțin că orice creștere a impozitului, orice evaluare ori orice impozit patrimonial este neconstituțional. Solicit examinarea unui mecanism în care aprecierea nominală nerealizată și inflația sunt folosite ca substitut al capacității contributive, iar garanțiile contribuabilului nu sunt actualizate simetric.
Nu solicit nici ca Curtea Constituțională să stabilească ea însăși un indice ori un plafon nou, ceea ce ar transforma-o în legislator pozitiv. Critica privește ansamblul normativ și omisiunea legislativă cu relevanță constituțională care rezultă din legătura dintre baza actualizată, plafonul fix, cota aplicată diferenței și absența unei protecții pentru lipsa lichidității. Soluția concretă aparține Parlamentului, însă controlul constituțional poate stabili limitele în interiorul cărora această opțiune trebuie exercitată.
XII. Concluzie
Cazul prezentat arată diferența dintre patrimoniu, apreciere și venit. Proprietățile au o valoare estimată de aproximativ 5,88 milioane lei, dar această sumă nu există în contul proprietarului și nu a fost realizată prin vânzare. În același timp, testul de stres al obligațiilor imobiliare ajunge la aproximativ 31.056,20 lei, echivalentul a 86,10% din pensia anuală. Nu valoarea proprietății este contestată, ci concluzia legislativă că această valoare reprezintă, fără alte corecții, o putere de plată anuală disponibilă.
Atunci când statul actualizează ceea ce încasează, dar lasă să se deprecieze pragul care protejează contribuabilul, inflația încetează să mai fie un simplu fenomen economic și devine un multiplicator fiscal. Atunci când o utilizare profesională de 6 mp poate influența tratamentul fiscal al unui apartament de 72 mp, legea riscă să confunde munca desfășurată în locuință cu transformarea locuinței într-un spațiu comercial. Iar atunci când aceeași proprietate generează succesiv obligații de 300 lei, 13.000 lei și 3.000 lei, contribuabilul are dreptul la o explicație normativă și administrativă completă.
Pentru aceste motive, solicit intervenția instituției Avocatul Poporului prin instrumentele constituționale și legale de care dispune, în vederea restabilirii simetriei fiscale, a previzibilității și a legăturii rezonabile dintre patrimoniu, utilizarea bunului și capacitatea contributivă reală.
Cu considerație,
Daniel S. Udrescu
CPA, ECJ, Auditor
Notă privind datele și calculele
Calculele pentru anul 2027 au caracter de test de stres și trebuie actualizate la data depunerii cu hotărârile locale definitive, zonele fiscale, valorile comunicate și deciziile individuale de impunere. Această precizare nu diminuează critica de principiu, ci separă riguros analiza constituțională a mecanismului de cuantumul concret care va rezulta din aplicarea sa.
Urmărește știrile Realitatea Financiara și pe Google News