Daniel Udrescu: Impozitarea inflației. Când statul transformă o estimare nerealizată într-o obligație fiscală reală
Daniel S. Udrescu / CPA, ECJ, Auditor
În analiza sa, Daniel S. Udrescu, CPA, ECJ, Auditor, examinează implicațiile economice și constituționale ale impozitării proprietăților la valori nominale influențate de inflație. Pornind de la un caz concret, acesta arată cum neindexarea plafonului fiscal poate majora obligațiile proprietarilor fără ca aceștia să realizeze venituri suplimentare și argumentează necesitatea unei fiscalități corelate cu puterea reală de plată, proporționalitatea sarcinilor și protecția dreptului de proprietate.
Am construit în anul 2000 o casă în Corbeanca pentru 125.000 de euro. În 2008 am cumpărat un apartament cu 40.000 de euro, iar în 2012 un al doilea apartament cu 70.000 de euro. Investiția istorică totală a fost, așadar, de 235.000 de euro. Astăzi, casa este estimată pe grila notarială la aproximativ 600.000 de euro, iar cele două apartamente la câte 250.000 de euro. Valoarea actuală estimată a celor trei proprietăți ajunge astfel la 1.100.000 de euro.
Privită superficial, diferența de 865.000 de euro poate fi prezentată drept o creștere spectaculoasă a averii. În realitate, nu am încasat această sumă. Nu am vândut proprietățile, nu am primit bani în cont și nu am dobândit lichiditate suplimentară. În plus, o parte importantă a diferenței nu reprezintă o îmbogățire reală, ci efectul cumulat al inflației, al deprecierii leului și al creșterii generale a prețurilor din ultimii 14–26 de ani. Am ajuns la pensie si am 3.006 lei pensie.
Am ajuns la pensie după o viață de muncă, iar proprietățile din acest exemplu reprezintă economiile acumulate în anii de activitate, cumpărate din venituri deja impozitate, casa din Corbeanca în anul 2000, cu 125.000 de euro, primul apartament în 2008, cu 40.000 de euro, iar al doilea în 2012, cu 70.000 de euro. Pensia mea este de 3.006 lei pe lună, respectiv 36.072 lei pe an. Taxele estimate pentru anul 2027 cuprind aproximativ 40.069,50 lei pentru cele două apartamente, 6.350,04 lei taxa specială aplicată casei și, presupunând o cotă locală obișnuită de 0,1% asupra valorii de 3.205.560 lei, încă 3.205,56 lei impozit local pe casă. Totalul ajunge astfel la cel puțin 49.625,10 lei. Calculul este direct, 49.625,10 lei împărțit la pensia anuală de 36.072 lei înseamnă 137,6%, iar împărțirea aceleiași obligații la pensia lunară de 3.006 lei conduce la 16,51 pensii lunare. Statul îmi solicită, așadar, pentru simpla păstrare a proprietăților acumulate în timpul vieții, echivalentul pensiei pe un an, patru luni și jumătate, la care se va adăuga și impozitul pe teren. Nu este impozitat un venit nou și nici un câștig încasat, ci o valoare estimată, nerealizată și parțial produsă de inflație, pe care sunt obligat să o plătesc din pensie, din economii ori continuând să muncesc după pensionare.
Pentru a înțelege dimensiunea distorsiunii, costurile istorice trebuie exprimate în lei la cursurile perioadelor în care au fost făcute achizițiile și apoi actualizate cu inflația. Casa din Corbeanca a avut un cost istoric echivalent de aproximativ 249.450 lei. Corectat cu inflația acumulată, acest cost ajunge la aproximativ 1.503.000 lei. Primul apartament a costat aproximativ 147.300 lei, echivalentul actualizat fiind de aproximativ 317.000 lei. Al doilea apartament a costat aproximativ 311.900 lei, iar costul său actualizat ajunge la aproximativ 548.000 lei.
Costul istoric cumulat, de aproximativ 709.000 lei, devine astfel aproape 2,37 milioane lei după corectarea cu inflația. Valoarea actuală estimată a proprietăților este de aproximativ 5,88 milioane lei. Creșterea nominală totală este de aproximativ 5,17 milioane lei, din care aproape 1,66 milioane lei reprezintă numai efectul inflației asupra capitalului investit. Aproximativ o treime din presupusul „câștig” este, în realitate, deprecierea unității monetare. Nici diferența rămasă nu reprezintă însă venit realizat, deoarece proprietățile nu au fost vândute, iar din calcul nu au fost scăzute investițiile, reparațiile, costurile de finanțare și impozitele achitate de-a lungul anilor.
Această sumă reprezintă 10,76% din întregul venit economic obținut în 2026. Raportată la venitul rămas după plata impozitului pe profit, a impozitului pe dividende, a impozitului și contribuției aferente PFA, a impozitului pe chirii și a CASS, povara imobiliară ajunge la aproximativ 13,5%. După adăugarea impozitului local pe casa și terenul din Corbeanca, procentul real se poate apropia de 14–15% din venitul disponibil.
Aceasta este problema pe care o ascunde expresia neutră „impozitare la valoarea proprietății”. Statul nu încasează o parte dintr-un venit produs de proprietate, ci obligă proprietarul să ia bani din activitatea curentă pentru a plăti anual o taxă determinată de o valoare estimată și neîncasată. Impozitul este real, lichid și exigibil. Pretinsul câștig pe care se bazează este estimativ, nerealizat și parțial inflaționist.
Cazul casei din Corbeanca arată și efectul menținerii unui prag nominal fix. Taxa specială se aplică asupra diferenței dintre valoarea fiscală a clădirii și plafonul de 2.500.000 lei. Valoarea proprietății este actualizată, dar plafonul nu urmează aceeași evoluție. Dacă acesta ar fi fost corectat numai cu inflația ultimilor ani, ar fi ajuns la aproape trei milioane de lei. Taxa specială ar fi fost de aproximativ 2.050 lei, nu de 6.350 lei. Diferența de aproximativ 4.300 lei nu rezultă dintr-o nouă investiție și nici dintr-un venit încasat, ci din deprecierea pragului fiscal.
În cazul apartamentelor, componenta inflaționistă cuprinsă în valoarea lor este estimată la aproximativ 406.000 lei. La o cotă de 1,5%, aproape 6.100 lei din impozitul anual ar corespunde numai inflației acumulate. Împreună cu efectul neindexării plafonului taxei speciale, aproximativ 10.400 lei din obligația imobiliară anuală pot fi atribuiți direct inflației și asimetriei legislative. Aproape 22,4% din taxarea imobiliară estimată nu reflectă o capacitate contributivă nouă, ci iluzia monetară produsă prin creșterea valorilor nominale și înghețarea pragurilor.
Articolul 56 alin. (2) din Constituție prevede că sistemul legal de impuneri trebuie să asigure justa așezare a sarcinilor fiscale. Această cerință nu poate fi îndeplinită prin simpla aplicare egală a unei cote asupra unor valori nominale. Justa așezare presupune identificarea unei capacități contributive reale. Inflația nu creează venit, lichiditate sau putere de cumpărare. Ea le diminuează. Dacă statul tratează deprecierea monedei drept spor de avere, materia impozabilă este fals măsurată.
Problema privește și articolul 1 alin. (5) din Constituție. Legea trebuie să fie previzibilă nu numai în formulare, ci și în efectele sale economice. Atunci când valoarea impozabilă crește odată cu inflația, iar pragurile de protecție rămân fixe, obligația fiscală se majorează automat fără modificarea aparentă a cotei. Contribuabilul este împins într-o categorie fiscală superioară fără să fi realizat un venit și fără ca Parlamentul să își asume transparent majorarea efectivă a sarcinii.
Impozitarea proprietății nu este, prin ea însăși, neconstituțională. Nici utilizarea unei evaluări nu este automat interzisă. Vulnerabilitatea constituțională apare atunci când estimarea este tratată ca echivalent al venitului, inflația este confundată cu îmbogățirea, iar contribuabilul trebuie să plătească anual din alte surse pentru a păstra un bun cumpărat din venituri deja impozitate. În lipsa lichidității, proprietarul trebuie să se împrumute sau să vândă. Impozitul începe astfel să constrângă exercitarea dreptului de proprietate.
Un sistem constituțional corect trebuie să prevadă un standard obligatoriu de neutralizare a inflației. Dacă baza impozabilă este actualizată, pragurile, deducerile și garanțiile contribuabilului trebuie actualizate prin același indice. Pentru locuința principală trebuie să existe plafonarea obligației în funcție de venitul disponibil sau posibilitatea amânării până la înstrăinare. Evaluarea trebuie să fie transparentă, individualizată și efectiv contestabilă.
Cazul analizat arată limpede diferența dintre patrimoniu și venit. Proprietățile au o valoare estimată de aproape 5,88 milioane lei, dar această sumă nu există în contul proprietarului. În schimb, statul solicită anual aproximativ 46.420 lei, la care se adaugă celelalte impozite locale, din veniturile curente deja taxate. Astfel, o estimare administrativă produce o obligație certă, o apreciere nerealizată este tratată ca putere de plată, iar inflația devine materie impozabilă. Aceasta nu mai este doar taxarea proprietății. Este impozitarea iluziei monetare.
avantajeaza statul.
Neindexarea plafonului fiscal și avantajul unilateral al statului. Impozitarea inflației prin inacțiune legislativă
Plafonul de 2.500.000 lei pentru aplicarea impozitului special asupra clădirilor rezidențiale de valoare mare a fost introdus prin Legea nr. 296/2023 și a devenit aplicabil începând cu 1 ianuarie 2024. Legiuitorul a stabilit o valoare nominală fixă, fără să prevadă indexarea anuală cu rata inflației, cu evoluția cursului de schimb sau cu același indice utilizat pentru actualizarea valorilor imobiliare. Omisiunea produce un avantaj fiscal unilateral pentru stat: valoarea proprietăților este actualizată prin expertizele camerelor notarilor și prin evoluția pieței, în timp ce plafonul neimpozabil rămâne înghețat. Baza de impozitare crește, dar garanția contribuabilului se depreciază.
Între începutul anului 2024 și septembrie 2026, inflația cumulată a fost de aproximativ 21,56%. Pentru ca plafonul să își păstreze valoarea economică de la data introducerii, acesta ar fi trebuit să ajungă la aproximativ 3.038.895 lei:
Diferența de 538.895 lei reprezintă actualizarea pe care legea nu a acordat-o contribuabilului. Exprimat în puterea de cumpărare de la începutul anului 2024, plafonul actual de 2.500.000 lei mai valorează numai aproximativ 2.056.669 lei. El a pierdut 443.331 lei, respectiv 17,73% din valoarea sa reală inițială.
Distorsiunea apare și mai clar prin raportare la euro, moneda în care se formează și se negociază în mod obișnuit prețurile pieței imobiliare. La introducerea taxei, plafonul de 2.500.000 lei reprezenta aproximativ 502.553 euro. La cursul de 5,3426 lei/euro, același plafon mai reprezintă numai aproximativ 467.937 euro. Fără ca Parlamentul să fi redus formal plafonul, acesta a pierdut aproximativ 34.616 euro, respectiv 6,89% din echivalentul său valutar.
În cazul unei case evaluate prin grila notarială la 600.000 euro, respectiv 3.205.560 lei, taxa specială calculată cu plafonul nominal înghețat este:
Dacă plafonul ar fi fost indexat cu inflația și ar fi ajuns la 3.038.895 lei, taxa ar fi fost:
Diferența de aproximativ 4.850 lei, adică 76,4% din taxa datorată, nu provine dintr-o construcție nouă, din extinderea imobilului, dintr-o vânzare sau dintr-un venit încasat. Ea provine din neindexarea plafonului. Prin simpla trecere a timpului și deprecierea monedei, statul transformă o parte tot mai mare a patrimoniului într-o bază fiscală suplimentară.
Această tehnică legislativă intră în tensiune directă cu articolul 56 alin. (2) din Constituție, potrivit căruia sistemul legal de impuneri trebuie să asigure justa așezare a sarcinilor fiscale. Justa așezare nu poate exista atunci când capacitatea contributivă este măsurată prin valori actualizate, iar plafonul destinat să delimiteze averea obișnuită de proprietatea considerată de mare valoare rămâne nominal fix. Inflația nu reprezintă venit, lichiditate sau spor real de patrimoniu. Dacă o creștere pur monetară îl împinge pe proprietar peste prag, statul nu impozitează o capacitate contributivă nouă, ci propria depreciere monetară.
Este incident și articolul 1 alin. (5) din Constituție, care impune respectarea principiului securității juridice și a cerințelor de claritate și previzibilitate. Previzibilitatea fiscală nu privește numai posibilitatea de a citi procentul înscris în lege. Contribuabilul trebuie să poată anticipa evoluția reală a sarcinii. Un plafon nominal fix, asociat unei baze impozabile actualizate periodic, permite creșterea automată și nelimitată a obligației, fără modificarea cotei și fără o nouă dezbatere parlamentară. Legea păstrează formal aceiași parametri, dar produce anual o extindere materială a impunerii.
Mecanismul afectează și garanțiile articolului 44 din Constituție. Dreptul de proprietate nu exclude obligația de a contribui la cheltuielile publice, însă sarcina trebuie să păstreze un raport rezonabil de proporționalitate cu scopul urmărit. Proprietarul este obligat să achite în bani lichizi o taxă calculată asupra unei valori estimate, pe care nu a realizat-o prin vânzare. Dacă plafonul se depreciază continuu, impozitul poate absorbi o parte tot mai mare din venitul curent, din pensie sau din economii, până la punctul în care păstrarea bunului impune împrumutarea ori înstrăinarea sa. Într-un asemenea caz, impozitarea începe să afecteze substanța economică a proprietății.
Articolul 16 alin. (1) devine relevant prin discriminarea fiscală produsă în timp. Doi proprietari ai aceluiași imobil, cu aceeași putere economică reală, pot suporta sarcini diferite numai pentru că unul este evaluat înainte, iar celălalt după deprecierea pragului nominal. În același timp, contribuabili cu valori reale diferite ajung tratați identic deoarece legea nu separă aprecierea economică autentică de efectul inflației. Egalitatea fiscală nu înseamnă aplicarea mecanică a aceleiași cote, ci tratarea comparabilă a capacităților contributive comparabile.
Neconstituționalitatea nu rezultă din existența unui plafon exprimat în lei și nici din simplul fapt că statul impozitează proprietatea. Ea rezultă din asimetria structurală a mecanismului: statul actualizează elementul care îi mărește veniturile, dar refuză să actualizeze elementul care limitează obligația contribuabilului. Valoarea imobilului urmează piața, inflația și cursul euro, în timp ce plafonul rămâne blocat la nivelul stabilit în 2023. Această asimetrie creează materie impozabilă fără un spor real de avere și îi permite statului să obțină o majorare fiscală fără să modifice formal legea.
Pentru respectarea articolelor 1 alin. (5), 16 alin. (1), 44 și 56 alin. (2) din Constituție, plafonul trebuie indexat anual, automat și simetric cu indicele utilizat pentru actualizarea bazei impozabile. Dacă valorile proprietăților sunt determinate prin expertize notariale care reflectă o piață exprimată în euro, legea trebuie fie să actualizeze plafonul în funcție de inflație și curs, fie să îl exprime într-o unitate de referință stabilă. În lipsa unui asemenea mecanism, plafonul nu mai constituie o garanție reală, ci o cifră nominală care se golește anual de conținut, în avantajul exclusiv al statului.
Neindexarea nu este, așadar, o omisiune neutră. Ea funcționează ca o majorare fiscală automată, ascunsă și cumulativă. Statul nu adoptă o nouă cotă, dar încasează mai mult; nu reduce formal plafonul, dar îi diminuează valoarea reală; nu constată un venit nou, dar construiește o obligație suplimentară. În această formă, inflația încetează să fie doar un fenomen economic și devine un instrument fiscal. Statul produce sau tolerează deprecierea monedei, după care impozitează consecințele acesteia ca și cum ar reprezenta îmbogățirea contribuabilului.
Impozitarea inflației prin evaluarea proprietății și neindexarea plafonului fiscal. Analiză economică și constituțională pornind de la un caz concret
Teza analizei. Baza de impunere a proprietății încorporează o apreciere nominală nerealizată și o componentă inflaționistă, pe care legea le folosește drept substitut al capacității contributive. Problema constituțională nu constă în faptul că orice impozit patrimonial ar presupune existența unui venit, ci în faptul că statul tratează o valoare estimată, afectată de inflație și neînsoțită de lichiditate, ca indicator suficient al puterii reale de plată. Atunci când baza este actualizată, iar plafonul care limitează impunerea rămâne nominal fix, mecanismul funcționează într-un singur sens și creează materie impozabilă în avantajul statului.
Cazul analizat
În anul 1995 am cumpărat în Corbeanca un teren de 2.000 mp, din care aproximativ două treimi, respectiv 1.333,33 mp, sunt înregistrate cu folosință agricolă, iar o treime, respectiv 666,67 mp, la categoria curți-construcții. Pe acest teren am construit în anul 2000 casa mea de la “țară”, unde mi-am crescut copiii, pentru care am cheltuit aproximativ 125.000 de euro. În 2008 am cumpărat un apartament cu 40.000 de euro, iar în 2012 un al doilea apartament cu 70.000 de euro. Toate aceste proprietăți îmi aparțin și reprezintă patrimoniul acumulat în timpul vieții din venituri deja impozitate. Numai unul dintre apartamente este utilizat ca sediu profesional al expertului, celălalt păstrându-și destinația rezidențială. Investiția istorică în construcția casei și cumpărarea apartamentelor a fost de 235.000 de euro. Potrivit valorilor utilizate în exemplu, casa de la “țară” a devenit un lux și terenul aferent sunt estimate prin grila notarială la aproximativ 600.000 de euro, iar fiecare apartament la aproximativ 250.000 de euro. Valoarea estimată a ansamblului patrimonial ajunge astfel la 1.100.000 de euro.
Diferența de 865.000 de euro față de costul istoric poate fi prezentată superficial drept o creștere spectaculoasă a averii. Ea nu reprezintă însă un venit încasat. Proprietățile nu au fost vândute, nu există în cont o sumă corespunzătoare reevaluării și nu s-a creat lichiditate. O parte a diferenței reflectă inflația, deprecierea leului și creșterea generală a prețurilor, iar partea care depășește inflația rămâne tot o apreciere nerealizată. Din aceasta trebuie pornită analiza, nu susțin că impozitul pe proprietate este juridic un impozit pe câștig, ci că baza lui încorporează elemente nominale și nerealizate pe care legea le transformă într-un substitut al capacității contributive.
Separarea valorii nominale de valoarea reală
Pentru a măsura distorsiunea, costurile istorice cunoscute au fost exprimate în lei la cursurile medii ale anilor investiției și actualizate orientativ cu inflația cumulată. Construcția casei a avut un cost istoric echivalent de aproximativ 249.450 lei, care ajunge la circa 1.503.000 lei după actualizare. Primul apartament a costat aproximativ 147.300 lei, echivalentul său actualizat fiind de aproximativ 317.000 lei. Al doilea apartament a costat aproximativ 311.900 lei, iar costul actualizat ajunge la aproximativ 548.000 lei. În lipsa prețului plătit în 1995, costul istoric și efectul inflației aferente terenului nu sunt cuprinse, ceea ce face demonstrația conservatoare.
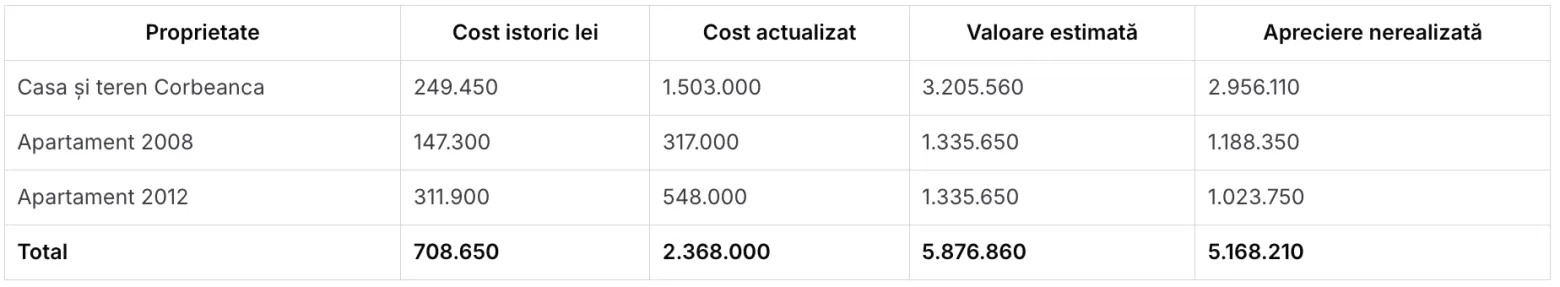
Costul istoric cumulat, de aproximativ 709.000 lei, devine aproape 2,37 milioane lei după corectarea cu inflația, în timp ce valoarea actuală estimată este de aproximativ 5,88 milioane lei. Creșterea nominală nerealizată este de aproximativ 5,17 milioane lei. Din aceasta, aproximativ 1,66 milioane lei reprezintă efectul inflației asupra capitalului investit, adică aproape o treime din creșterea nominală. Diferența de aproximativ 3,51 milioane lei poate fi considerată apreciere peste inflație, dar nu venit realizat. Calculul nu scade investițiile ulterioare, reparațiile, finanțarea, taxele notariale, impozitele plătite și costurile de conservare a bunurilor.
Obligația estimată și pensia disponibilă
Am ajuns la pensie după o viață de muncă și primesc 3.006 lei pe lună, respectiv 36.072 lei pe an. Pentru anul 2027 nu există încă, la data acestei analize, toate actele locale definitive necesare unui calcul individual final; sumele următoare constituie un test de stres realizat prin aplicarea cotelor utilizate în scenariul analizat asupra valorilor indicate. Pentru apartamentul folosit ca sediu profesional, la o cotă de 1,5%, rezultă aproximativ 20.034,75 lei. Pentru apartamentul rezidențial, la o cotă de 0,1%, rezultă aproximativ 1.335,65 lei. Pentru casa de la “țară”, evaluată împreună cu terenul aferent la 3.205.560 lei, taxa specială de 0,9% aplicată diferenței peste plafonul de 2.500.000 lei este de aproximativ 6.350,04 lei, iar impozitul local ordinar pe clădire, estimat la 0,1%, este de aproximativ 3.205,56 lei.
Terenul de 2.000 mp este impozitat separat, în funcție de suprafață, rangul localității, zona fiscală și categoria înscrisă în registrul agricol. În lipsa hotărârii definitive pentru 2027 și a confirmării zonei fiscale individuale, folosesc un scenariu prudent pentru o localitate de rang IV, zona A, la nivelul superior al intervalului aplicabil în 2026. Pentru cei aproximativ 666,67 mp curți-construcții rezultă circa 119,20 lei, iar pentru cei aproximativ 1.333,33 mp agricoli aproximativ 11 lei. Impozitul estimat pe teren este astfel de 130,20 lei. Această sumă este orientativă și trebuie înlocuită cu valoarea din decizia de impunere emisă de Primăria Corbeanca pentru 2027.
20.034,75 + 1.335,65 + 6.350,04 + 3.205,56 + 130,20 = 31.056,20 lei
Totalul estimat de 31.056,20 lei reprezintă 86,10% din pensia anuală de 36.072 lei și echivalentul a 10,33 pensii lunare. Acest raport nu dovedește singur caracterul confiscator, deoarece o instanță va analiza ansamblul veniturilor, patrimoniului și obligațiilor contribuabilului. El demonstrează însă ruptura dintre evaluarea patrimoniului și lichiditatea asigurată de pensie: pentru păstrarea casei de la «țară», a terenului cumpărat în 1995 și a apartamentelor acumulate în timpul vieții, obligația anuală ar absorbi echivalentul pensiei pe mai mult de zece luni.
Plafonul nominal și fiscal drag-ul imobiliar
Plafonul de 2.500.000 lei pentru impozitul special asupra clădirilor rezidențiale de valoare mare a fost introdus prin Legea nr. 296/2023 și se aplică din anul 2024. El a rămas nominal fix, în timp ce valorile utilizate la impunere sunt actualizate și tind să urmărească piața. Fenomenul este o formă de “fiscal drag” inflația și deprecierea monedei împing contribuabilul peste prag fără o creștere echivalentă a puterii sale reale de cumpărare.
Între începutul anului 2024 și septembrie 2026, inflația cumulată utilizată în această demonstrație este de aproximativ 21,56%. Pentru conservarea valorii economice inițiale, plafonul ar fi trebuit să ajungă la aproximativ 3.038.895 lei. Menținerea lui la 2.500.000 lei înseamnă o diferență nominală de 538.895 lei. Privit în puterea de cumpărare de la începutul anului 2024, plafonul mai valorează aproximativ 2.056.669 lei și a pierdut 443.331 lei, respectiv 17,73% din valoarea sa reală.
Raportarea la euro folosit în expertizele notariale, confirmă aceeași eroziune dintr-un alt unghi. La cursul mediu din 2023, plafonul reprezenta aproximativ 502.553 euro. La cursul de 5,3426 lei pentru un euro, el mai reprezintă aproximativ 467.937 euro. Limita s-a redus cu aproximativ 34.616 euro, respectiv 6,89%, fără ca legea să fi anunțat formal o diminuare. Comparația este relevantă deoarece expertizele notariale urmăresc o piață imobiliară în care prețurile sunt frecvent formate și negociate în euro, deși valorile fiscale sunt exprimate în lei. Inflația și cursul sunt repere alternative ale erodării plafonului și nu trebuie însumate mecanic.
În cazul casei evaluate la 3.205.560 lei, plafonul fix produce o taxă specială de aproximativ 6.350 lei. Dacă plafonul ar fi fost indexat cu inflația și ar fi ajuns la 3.038.895 lei, taxa ar fi fost de aproximativ 1.500 lei. Diferența de circa 4.850 lei, adică 76,4% din taxa specială estimată, provine din eroziunea pragului, nu dintr-o extindere a casei, dintr-o vânzare sau dintr-un venit încasat. Acesta este avantajul unilateral al statului: baza urcă, plafonul se topește, iar obligația crește fără o majorare formală a cotei.
Punctul de plecare al analizei constituționale
Analiza constituțională trebuie să plece de la natura exactă a mecanismului. Statul nu califică juridic diferența de valoare drept venit și nici impozitul pe proprietate drept impozit pe câștig. Totuși, baza de impunere încorporează o apreciere nominală nerealizată și o componentă inflaționistă, pe care legea le folosește drept substitut al capacității contributive. Întrebarea constituțională este dacă acest substitut rămâne rezonabil atunci când contribuabilul nu dispune de lichiditatea corespunzătoare, plafonul nu este indexat, iar obligația trebuie finanțată din venituri curente deja impozitate.
Justa așezare a sarcinilor fiscale
Articolul 56 alin. (2) din Constituție cere ca sistemul legal de impuneri să asigure justa așezare a sarcinilor fiscale. Dispoziția nu interzice impozitele patrimoniale și nici nu condiționează fiecare impozit de existența unui venit produs de bun. Ea cere însă ca alegerea bazei și intensitatea sarcinii să păstreze o legătură rezonabilă cu capacitatea contributivă. Proprietatea poate constitui un indiciu al acestei capacități, dar nu o dovadă absolută a lichidității. O estimare de piață nu poate fi echivalată fără rezerve cu bani disponibili.
Asimetria dintre baza actualizată și plafonul nominal fix slăbește această legătură. Inflația mărește cifra în lei fără să creeze venit, iar aprecierea nerealizată nu poate finanța impozitul decât dacă proprietarul vinde, se împrumută sau utilizează alte venituri. Când aproape trei sferturi din taxa specială din exemplu rezultă din neindexarea plafonului, mecanismul nu mai măsoară exclusiv valoarea economică actuală, ci fiscalizează și deprecierea unității monetare. Aceasta reprezintă vulnerabilitatea principală prin raportare la articolul 56 alin. (2).
Securitatea juridică și previzibilitatea
Articolul 1 alin. (5) impune claritatea, previzibilitatea și securitatea raporturilor juridice. Previzibilitatea fiscală nu se reduce la posibilitatea de a citi cota de 0,9% și plafonul de 2.500.000 lei. Contribuabilul trebuie să poată anticipa efectul economic al regulii. Un plafon fix aplicat unei baze care se actualizează permite creșterea automată a obligației fără o nouă intervenție legislativă. Cota rămâne aceeași, dar sfera contribuabililor și diferența impozabilă cresc prin simpla trecere a timpului.
Omisiunea unei formule de indexare nu este neutră. Ea operează ca o reducere anuală a limitei neimpozabile și ca o majorare implicită a impunerii. Totuși, într-o eventuală excepție de neconstituționalitate, critica nu trebuie formulată ca o simplă cerere adresată Curții Constituționale de a introduce ea însăși un indice, deoarece Curtea nu poate deveni legislator pozitiv. Obiectul criticii trebuie să fie mecanismul normativ complet: baza actualizată, plafonul fix, cota aplicată diferenței și absența oricărei garanții împotriva fiscalizării inflației.
Protecția proprietății și proporționalitatea
Articolul 44 din Constituție și articolul 1 din Protocolul nr. 1 la Convenția europeană permit statului să instituie impozite asupra proprietății, dar impun păstrarea unui just echilibru între interesul general și drepturile persoanei. Simplul nivel al cotei nu stabilește dacă sarcina este proporțională. Trebuie analizate baza, caracterul repetitiv, venitul disponibil, destinația bunului, posibilitatea contestării evaluării și consecințele neplății.
În cazul concret, valoarea estimată de 5,88 milioane lei nu există în contul proprietarului, în timp ce obligația estimată de 31.056,20 lei, inclusiv impozitul orientativ pe teren, este lichidă și anuală. Raportarea ei la pensia de 36.072 lei arată o presiune de 86,10%. Termenul confiscator trebuie folosit prudent și demonstrat individual, dar constrângerea de a continua munca, de a consuma economiile, de a se împrumuta sau de a vinde pentru plata unei obligații alimentate de inflație constituie un element central al testului de proporționalitate.
Egalitatea în drepturi
Articolul 16 alin. (1) are un rol complementar. Comparatorul corect nu este orice proprietar cu orice alt proprietar, ci persoanele cu patrimoniu real și capacitate contributivă comparabile. Un plafon erodat poate trata drept avere de mare valoare o proprietate care, în termeni reali, nu ar fi depășit pragul inițial. În același timp, aplicarea aceleiași reguli unui proprietar cu venituri ridicate și unui pensionar lipsit de lichiditate poate ridica o problemă de proporționalitate și justificare obiectivă, în special pentru locuința principală. Egalitatea fiscală nu înseamnă numai aceeași cotă, ci coerența criteriului care separă situațiile juridice.
Soluții legislative
Corecția necesară este simetria. Dacă baza de impunere este actualizată, plafonul trebuie indexat anual cu același reper sau cu un reper legal echivalent. Codul fiscal ar trebui să prevadă indexarea automată a pragurilor nominale cu indicele prețurilor de consum comunicat de INS. Dacă valorile sunt preluate din expertize care urmăresc o piață exprimată preponderent în euro, legiuitorul trebuie să verifice și conservarea echivalentului valutar inițial, fără a cumula mecanic cele două corecții.
Pentru locuința principală sunt necesare garanții suplimentare: o limită raportată la venitul disponibil, reduceri pentru persoanele cu venituri mici ori posibilitatea amânării unei părți a obligației până la înstrăinare, cu garantarea creanței statului. Evaluarea trebuie să fie individualizată, transparentă și efectiv contestabilă. Aceste măsuri nu elimină impozitul patrimonial, ci îl readuc în legătură cu valoarea reală și cu posibilitatea concretă de plată.
Concluzie
Cazul analizat arată diferența dintre patrimoniu, apreciere și venit. Proprietățile au o valoare estimată de aproximativ 5,88 milioane lei, dar această valoare nu reprezintă numerar și nu a fost realizată prin vânzare. Baza fiscală încorporează apreciere nominală nerealizată și inflație, iar legea le utilizează ca substitut al capacității contributive. În același timp, plafonul nominal rămâne fix și pierde anual putere de cumpărare, ceea ce extinde automat obligația în avantajul statului.
Aceasta este problema constituțională reală. Nu existența impozitului pe proprietate, ci lipsa simetriei dintre baza actualizată și plafonul neindexat; nu simpla estimare, ci transformarea ei într-un criteriu suficient al puterii de plată; nu orice sarcină patrimonială, ci acumularea ei în absența lichidității și fără garanții individuale. Când statul actualizează ceea ce încasează, dar lasă să se deprecieze ceea ce îl protejează pe contribuabil, inflația încetează să mai fie un simplu fenomen economic și devine un multiplicator fiscal.
Urmărește știrile Realitatea Financiara și pe Google News