Daniel Udrescu: Teatrul de război fiscal. Reconfigurarea puterii probatorii între e-Factura, controlul algoritmic și limitele AI Act
Daniel S. Udrescu / CPA, ECJ, Auditor
Digitalizarea administrației fiscale schimbă regulile raportului dintre stat și contribuabil, dar ridică o întrebare esențială: dacă ANAF deține deja informațiile transmise prin RO e-Factura, SAF-T și celelalte sisteme informatice, în ce măsură mai poate transfera contribuabilului responsabilitatea pentru propriile verificări? Într-o analiză intitulată „Teatrul de război fiscal. Reconfigurarea puterii probatorii între e-Factura, controlul algoritmic și limitele AI Act”, Daniel Udrescu, expert contabil, examinează limitele controlului fiscal algoritmic, valoarea probatorie a datelor electronice și garanțiile dreptului la apărare. Analiza propune o redefinire a responsabilității administrației fiscale, în care indicatorii de risc nu pot substitui probele, iar tehnologia nu poate înlocui verificarea umană și respectarea legalității.
Studiul analizează modul în care digitalizarea administrației fiscale, prin RO e-Factura și sistemele complementare de raportare, reconfigurează administrarea probelor și raportul de responsabilitate dintre stat și contribuabil. Prin corelarea cadrului normativ cu jurisprudența CJUE, materialul susține că accesul administrației la documente și date electronice trebuie să conducă la utilizarea efectivă a informațiilor disponibile, la justificarea solicitărilor suplimentare și la delimitarea riguroasă a obligațiilor de diligență ale contribuabilului. Analiza distinge între indicatorii de risc și probele necesare stabilirii obligațiilor fiscale, examinând limitele utilizării rezultatelor algoritmice, aplicabilitatea AI Act și garanțiile dreptului la apărare. În final, formulează propuneri legislative pentru consolidarea verificării umane, a transparenței constatărilor informatice și a conformării preventive, fără a transforma validarea electronică într-o garanție a legalității operațiunilor.
Digitalizarea administrației fiscale românești a produs o modificare fundamentală a raporturilor dintre stat și contribuabil. Introducerea sistemelor RO e-Factura, SAF-T, RO e-TVA și RO e-Transport, extinderea declarațiilor electronice și utilizarea instrumentelor informatice de analiză a riscului au determinat concentrarea în sistemele Ministerului Finanțelor și ale Agenției Naționale de Administrare Fiscală a unui volum de informații economice și contabile fără precedent. Se evidențiază dimensiunea multiplicării surselor independente. Când o tranzacție poate fi verificată simultan prin 4 sau 5 surse (furnizor, beneficiar, bancă, AMEF, rapoartele lichidatorului), statul nu mai are nicio scuză juridică să ignore aceste corelații în favoarea unei interpretări unilaterale. Această transformare nu privește exclusiv modalitatea de transmitere a documentelor, ci afectează administrarea probelor, exercitarea competențelor de control, delimitarea obligațiilor contribuabilului și responsabilitatea autorităților pentru constatările fiscale.
În sistemul tradițional, inspectorul fiscal solicita facturile, contractele, registrele și balanțele de verificare, confrunta documentele cu declarațiile fiscale și stabilea eventualele diferențe. În prezent, administrația primește facturile printr-un sistem electronic obligatoriu, colectează informațiile contabile prin raportări structurate și dispune de mecanisme informatice pentru corelarea declarațiilor furnizorilor și beneficiarilor. Statul deține astfel o parte considerabilă a informațiilor înaintea declanșării procedurilor de control, în timp ce contribuabilul suportă costurile organizării, transmiterii și păstrării acestora.
Această schimbare impune reconsiderarea modului în care sunt exercitate atribuțiile administrației fiscale. Dacă statul obligă contribuabilul să transmită documentele în format electronic, le validează prin propriile sisteme și le utilizează pentru identificarea neconcordanțelor, trebuie stabilit în ce măsură mai poate solicita retransmiterea acelorași documente și în ce condiții poate transfera asupra contribuabilului consecințele unor erori care puteau fi identificate prin verificările informatice disponibile.
Problema centrală nu constă în limitarea dreptului statului de a controla legalitatea operațiunilor economice, ci în delimitarea responsabilității pentru informațiile pe care administrația le deține, pentru verificările pe care le efectuează și pentru concluziile pe care le transformă în acte administrative fiscale.
I. Factura electronică originală și modificarea regimului documentului justificativ
OUG nr. 120/2021 a instituit cadrul juridic al sistemului național RO e-Factura, iar Legea nr. 139/2022 a modificat art. 4 alin. (6), consacrând fișierul XML însoțit de sigiliul electronic al Ministerului Finanțelor drept exemplarul original al facturii electronice. Modificarea a intrat în vigoare la 20 mai 2022 și a schimbat regimul juridic al documentului justificativ pentru operațiunile supuse sistemului.
Originalul facturii electronice nu mai este documentul imprimat și nici reprezentarea PDF utilizată pentru vizualizare, ci documentul electronic transmis și validat potrivit reglementărilor aplicabile. Această schimbare trebuie examinată împreună cu art. 6 din Legea contabilității nr. 82/1991, potrivit căruia operațiunile economico-financiare se consemnează în documente justificative care stau la baza înregistrărilor contabile.
Legea nr. 296/2023 a extins obligațiile privind transmiterea facturilor electronice pentru operațiunile interne prevăzute de lege, începând cu 1 ianuarie 2024, iar de la 1 iulie 2024 a devenit aplicabil regimul obligatoriu de utilizare a facturii electronice în condițiile stabilite de reglementările speciale. Administrația fiscală a dobândit astfel acces la documentele electronice originale înaintea efectuării verificărilor fiscale.
Procedura aprobată prin Ordinul ministrului finanțelor nr. 1.365/2021 reglementează transmiterea și validarea facturilor electronice, sistemul efectuând verificări structurale, sintactice și semantice înaintea punerii documentului la dispoziția emitentului și destinatarului.
Sigiliul Ministerului Finanțelor confirmă autenticitatea și integritatea documentului în condițiile reglementării speciale, fără să certifice executarea contractului, livrarea bunurilor, prestarea serviciilor sau legalitatea tuturor mențiunilor fiscale înscrise în factură. Totuși, verificările efectuate de sistem nu pot fi considerate lipsite de relevanță juridică. Atunci când administrația invocă ulterior o neconformitate formală, trebuie stabilit dacă aceasta făcea obiectul unei verificări informatice, care era regula aplicabilă la momentul transmiterii și care a fost rezultatul efectiv al validării.
Organul fiscal poate verifica realitatea economică a operațiunilor și îndeplinirea condițiilor fiscale, dar nu poate transforma lipsa unei copii PDF sau a unui exemplar imprimat într-o deficiență a documentului electronic original, atunci când acesta există în sistem și îndeplinește condițiile legale.
Distincția dintre originalul electronic și reprezentarea sa vizuală are consecințe asupra activității de control. Fișierul XML reprezintă documentul juridic relevant, în timp ce PDF-ul constituie o modalitate de prezentare a informațiilor. Solicitarea unei reprezentări suplimentare poate fi justificată de necesități practice concrete, dar nu modifică natura juridică a originalului și nu creează o obligație generală de reconstituire pe hârtie a documentelor deja deținute de administrație.
II. Identificatorii fiscali și limitele verificărilor efectuate prin RO e-Factura
Examinarea arhitecturii tehnice a sistemului RO e-Factura evidențiază o problemă care trebuie separată de regimul juridic al documentului original. Validarea structurii facturii, identificarea emitentului, verificarea statutului său fiscal și examinarea legalității tratamentului TVA aplicat operațiunii reprezintă operațiuni distincte.
Regulile RO_CIUS, stabilite prin Ordinul ministrului finanțelor nr. 1.366/2021 și modificate ulterior, inclusiv prin Ordinul nr. 4.092/2022, prevăd cerințe tehnice privind conținutul facturii electronice. Regula BR-RO-065 impune existența cel puțin a unuia dintre identificatorii furnizorului, respectiv identificatorul de înregistrare fiscală BT-32, identificatorul de TVA BT-31 sau identificatorul de TVA al reprezentantului fiscal BT-63. Nerespectarea acestei cerințe determină o eroare de validare de tip fatal, care împiedică acceptarea documentului.
Existența unui identificator fiscal în document nu trebuie confundată cu verificarea faptului că emitentul figurează efectiv în registrul persoanelor înregistrate în scopuri de TVA la data relevantă. Regula BR-RO-065 demonstrează existența unei cerințe de identificare a furnizorului, dar nu demonstrează, prin ea însăși, că validatorul consultă registrul TVA și verifică dreptul emitentului de a aplica taxa. În același timp, lipsa acestei verificări din regula examinată nu constituie o dovadă suficientă că sistemul central nu utilizează alte mecanisme informatice. Pentru stabilirea funcționării efective a validatorului trebuie identificate regulile tehnice aplicabile, versiunile acestora și răspunsurile generate de sistem în situațiile în care documentele prezintă neconformități.
Problema identificării fiscale nu se limitează însă la verificarea înregistrării în scopuri de TVA a furnizorilor români. Sistemul trebuie analizat în raport cu diferitele categorii de identificatori fiscali, cu operațiunile interne, achizițiile și livrările intracomunitare, importurile și exporturile, precum și cu tratamentele fiscale aplicabile persoanelor stabilite în Uniunea Europeană sau în state terțe. Această diversitate explică de ce validarea unui cod fiscal nu poate fi echivalată cu validarea regimului TVA al operațiunii.
În cazul persoanelor stabilite în România trebuie diferențiat codul unic de înregistrare de codul de înregistrare în scopuri de TVA atribuit potrivit art. 316 din Codul fiscal. O persoană juridică poate avea un cod de identificare fiscală fără să fie înregistrată în scopuri de TVA, iar existența codului nu conferă dreptul de a colecta taxa în regimul obișnuit.
Separat, înregistrarea specială potrivit art. 317 din Codul fiscal permite identificarea fiscală pentru anumite operațiuni intracomunitare, fără să confere persoanei respective calitatea de plătitor de TVA pentru toate operațiunile interne. Prin urmare, un cod cu prefixul RO nu trebuie interpretat automat drept dovadă a unei înregistrări normale în scopuri de TVA, fiind necesară identificarea temeiului înregistrării și a operațiunii pentru care codul este utilizat.
În relațiile intracomunitare, identificatorii de TVA sunt atribuiți potrivit legislației fiecărui stat membru și pot fi verificați prin sistemul european VIES, care permite consultarea validității unui număr de TVA pentru tranzacțiile intracomunitare. Totuși, validitatea unui cod în VIES nu certifică existența livrării, transportul bunurilor între statele membre sau îndeplinirea tuturor condițiilor pentru aplicarea scutirii de TVA.
În cazul livrărilor intracomunitare, tratamentul fiscal trebuie analizat prin raportare la art. 294 alin. (2) din Codul fiscal și la condițiile privind identificarea beneficiarului, declararea operațiunii și justificarea transportului. În cazul achizițiilor intracomunitare, trebuie examinate regulile privind locul operațiunii, persoana obligată la plata taxei și mecanismul taxării inverse, inclusiv dispozițiile art. 307 și 326 din Codul fiscal.
Situația este diferită în cazul persoanelor stabilite în state terțe. Furnizorii din afara Uniunii Europene pot utiliza identificatori fiscali naționali care nu sunt verificabili prin VIES și care nu au aceeași structură juridică precum codurile europene de TVA.
În cazul importurilor de bunuri, documentele vamale, declarațiile de import, identificatorii EORI și informațiile privind taxele datorate la import au o relevanță distinctă de factura comercială emisă de furnizorul extern. Codul EORI identifică operatorul economic în relația cu autoritățile vamale, dar nu reprezintă, prin el însuși, dovada înregistrării în scopuri de TVA. Dreptul de deducere a TVA la import trebuie analizat potrivit art. 297 și 299 din Codul fiscal, prin raportare la condițiile materiale ale deducerii și la documentele prevăzute de lege.
În cazul serviciilor prestate de persoane stabilite în alte state membre sau în afara Uniunii Europene, verificarea codului fiscal al furnizorului nu este suficientă pentru determinarea tratamentului TVA. Trebuie stabilite natura serviciului, locul prestării potrivit art. 278 din Codul fiscal, calitatea beneficiarului și persoana obligată la plata taxei.
Pentru numeroase servicii B2B, beneficiarul stabilit în România poate avea obligația de a aplica taxarea inversă, fără ca furnizorul extern să colecteze TVA românească. În alte situații, în funcție de natura serviciului și de excepțiile legale, tratamentul fiscal poate fi diferit. În consecință, aceeași persoană poate utiliza un identificator fiscal valabil, dar poate emite facturi supuse unor regimuri fiscale diferite, în funcție de operațiunea efectuată.
Trebuie avut în vedere și faptul că obligația utilizării RO e-Factura nu se extinde automat asupra tuturor facturilor primite de contribuabilii români de la furnizori din Uniunea Europeană sau din state terțe. Domeniul de aplicare al sistemului este stabilit prin OUG nr. 120/2021 și actele normative care au extins obligațiile de transmitere, fiind necesară verificarea condițiilor aplicabile fiecărei categorii de operațiuni.
Existența unei facturi externe în contabilitatea unui contribuabil român nu presupune că documentul a fost transmis sau validat prin sistemul național. Această diferență este importantă deoarece nu pot fi atribuite validatorului RO e-Factura verificări asupra unor documente care nu intră în domeniul său obligatoriu de aplicare.
În comerțul internațional trebuie diferențiate, de asemenea, codurile de identificare fiscală de codurile utilizate pentru identificarea vamală, de numerele de înregistrare în scopuri speciale și de identificatorii atribuiți prin regimuri precum OSS și IOSS. Aceste mecanisme urmăresc obligații fiscale diferite și nu pot fi tratate ca echivalente ale înregistrării obișnuite în scopuri de TVA.
Un sistem informatic care verifică exclusiv existența și structura unui identificator nu poate determina, numai pe această bază, dacă furnizorul avea obligația de a colecta TVA, dacă beneficiarul trebuia să aplice taxarea inversă sau dacă operațiunea beneficia de o scutire.
ANAF administrează registrul persoanelor înregistrate în scopuri de TVA și pune la dispoziție servicii informatice pentru consultarea statutului fiscal. Documentația serviciilor web cuprinde actualizări publicate la 4 februarie 2025, ceea ce confirmă existența unei infrastructuri care permite verificarea electronică a unor informații privind statutul furnizorilor.
Existența acestei infrastructuri nu demonstrează însă integrarea automată a tuturor verificărilor în validatorul RO e-Factura. Problema juridică nu constă în presupunerea că statul ar fi decis să permită transmiterea unor facturi neconforme pentru a sancționa ulterior beneficiarii, ci în stabilirea obligațiilor care decurg din administrarea unui sistem obligatoriu și din deținerea informațiilor necesare prevenirii unor erori fiscale.
În aceste condiții, verificarea electronică trebuie concepută pe mai multe niveluri. Identificarea persoanei reprezintă prima etapă, verificarea statutului fiscal constituie o etapă distinctă, iar determinarea tratamentului TVA presupune examinarea naturii operațiunii, a locului livrării sau prestării, a calității participanților și a regimului fiscal aplicabil.
Pentru operațiunile interne pot fi utilizate registrele ANAF, pentru anumite operațiuni intracomunitare pot fi consultate informațiile VIES, iar pentru importuri și exporturi trebuie corelate informațiile fiscale cu documentele și sistemele vamale. Această corelare poate permite identificarea preventivă a unor neconformități, fără să elimine necesitatea verificării condițiilor materiale ale operațiunilor.
Consecința juridică privește delimitarea obligațiilor administrației de cele ale contribuabilului. În măsura în care statul deține informațiile necesare verificării statutului fiscal și impune transmiterea electronică a documentelor, capacitatea sa de verificare preventivă trebuie avută în vedere la aprecierea obligațiilor de diligență care pot fi impuse beneficiarului.
Totuși, validarea unui identificator fiscal nu constituie o garanție generală a legalității operațiunii și nici nu exonerează contribuabilul de îndeplinirea condițiilor materiale ale dreptului de deducere. Această distincție permite aplicarea coerentă a jurisprudenței CJUE, fără transformarea obligației beneficiarului de a exercita diligența necesară într-o obligație generală de investigare a situației fiscale a furnizorului.
III. Jurisprudența CJUE și delimitarea obligațiilor beneficiarului
Jurisprudența Curții de Justiție a Uniunii Europene pronunțată în cauzele Mahagében și Dávid, C-80/11 și C-142/11, Tóth, C-324/11, și Vikingo, C-610/19, oferă repere esențiale pentru delimitarea obligațiilor beneficiarului unei facturi și a responsabilității administrației fiscale în verificarea furnizorilor.
În cauzele Mahagében și Dávid, Curtea a examinat situații în care administrația fiscală maghiară refuzase dreptul de deducere pe baza unor neregularități imputate furnizorilor și a presupusei neîndepliniri de către beneficiari a obligației de a verifica activitatea acestora. Curtea a stabilit că dreptul Uniunii se opune unei practici prin care administrația impune în mod general beneficiarului obligația de a verifica dacă emitentul facturii dispune de calitatea de persoană impozabilă, de bunurile care fac obiectul operațiunii sau de mijloacele necesare executării acesteia și dacă și-a îndeplinit obligațiile declarative și de plată a TVA, în lipsa unor indicii care justifică suspiciunea de fraudă.
Beneficiarul trebuie să exercite diligența justificată de împrejurările concrete, dar nu poate fi transformat într-un organ de control fiscal însărcinat să investigheze activitatea furnizorului, existența resurselor sale economice sau îndeplinirea obligațiilor fiscale ale acestuia.
În cauza Tóth, C-324/11, Curtea a examinat refuzul deducerii TVA în situația în care autorizația de întreprinzător individual a emitentului facturii fusese retrasă înaintea prestării serviciilor sau emiterii facturii. Curtea a stabilit că această împrejurare nu poate justifica, prin ea însăși, refuzul dreptului de deducere atunci când sunt îndeplinite condițiile prevăzute de Directiva TVA și nu există elementele necesare pentru imputarea unei fraude beneficiarului.
În cauza Vikingo, C-610/19, Curtea a examinat refuzul deducerii TVA pentru achiziții de bunuri în împrejurări în care administrația considera facturile necredibile, invocând lipsa resurselor materiale și umane ale furnizorilor, neregularități contabile și particularități ale lanțului comercial. Curtea a reafirmat că dreptul de deducere nu poate fi refuzat numai pe baza unor asemenea împrejurări, fără stabilirea condițiilor care justifică legal refuzul, inclusiv existența fraudei și implicarea sau cunoașterea acesteia de către contribuabil, potrivit standardelor dezvoltate în jurisprudență.
Aceste hotărâri au fost pronunțate într-un context tehnologic diferit de cel existent în prezent. La momentul examinării cauzelor, verificarea statutului furnizorilor, a documentelor și a lanțurilor comerciale presupunea mecanisme administrative care nu beneficiau de nivelul actual de centralizare și prelucrare electronică a informațiilor.
În prezent, administrația fiscală română deține registre electronice privind statutul contribuabililor, primește facturile prin RO e-Factura și poate corela informațiile furnizorilor și beneficiarilor prin declarațiile fiscale și raportările electronice. Această transformare permite dezvoltarea unui argument doctrinar suplimentar, potrivit căruia extinderea capacității administrației de verificare preventivă trebuie să fie însoțită de o delimitare mai riguroasă a obligațiilor de diligență care pot fi impuse beneficiarului.
Cu cât administrația fiscală dobândește o capacitate mai mare de verificare preventivă a informațiilor, cu atât devine mai dificil de justificat transferarea asupra contribuabilului de bună-credință a unor obligații generale de investigare a situației fiscale a furnizorului.
Această concluzie nu reprezintă o regulă nouă consacrată expres de CJUE, ci o dezvoltare doctrinară a principiilor desprinse din jurisprudența existentă, adaptată transformării digitale a administrației fiscale. Beneficiarul nu poate fi exonerat de obligațiile proprii și nici de consecințele participării la o fraudă sau ale cunoașterii acesteia, dar administrația trebuie să demonstreze îndeplinirea condițiilor legale pentru refuzul deducerii și să examineze împrejurările concrete ale operațiunii.
IV. Formalismul excesiv și dreptul de deducere
Jurisprudența privind factura și dreptul de deducere trebuie completată prin hotărârile pronunțate în cauzele Barlis, C-516/14, Senatex, C-518/14, și SC C.F. SRL, C-430/19.
În cauza Barlis, Curtea a analizat situația în care facturile nu conțineau toate informațiile cerute de legislația europeană, dar administrația dispunea de elemente suplimentare care permiteau verificarea condițiilor materiale ale dreptului de deducere. Curtea a stabilit că autoritatea fiscală nu se poate limita la examinarea facturii în mod izolat atunci când deține informațiile necesare pentru verificarea condițiilor substanțiale.
În cauza Senatex, Curtea a examinat efectele corectării unor facturi asupra exercitării dreptului de deducere, reafirmând importanța principiului neutralității TVA și limitele formalismului excesiv. În cauza SC C.F. SRL, provenită din România, Curtea a examinat refuzul dreptului de deducere în împrejurări în care administrația formula suspiciuni privind realitatea operațiunilor și solicita contribuabilului documente suplimentare.
Aceste hotărâri confirmă că neregularitățile formale nu pot determina automat refuzul unui drept fiscal atunci când condițiile materiale sunt îndeplinite și administrația dispune de informațiile necesare verificării.
În contextul RO e-Factura, această jurisprudență dobândește o relevanță suplimentară. Dacă documentul electronic original a fost transmis prin sistemul obligatoriu și se află deja la dispoziția administrației, solicitarea unei reprezentări PDF sau a unei copii pe hârtie nu poate fi transformată într-o condiție suplimentară de validitate a facturii.
Organul fiscal poate solicita documentele necesare verificării realității operațiunii, dar trebuie să diferențieze între documentul original deja existent în sistem, reprezentările sale și înscrisurile suplimentare care pot demonstra executarea tranzacției.
V. Obligația administrației de a utiliza informațiile deja deținute
Problema retransmiterii facturilor electronice reprezintă numai o parte a unei transformări mai ample. Prin declarația informativă D406, cunoscută sub denumirea SAF-T, administrația fiscală primește informații contabile structurate privind operațiunile economico-financiare ale contribuabilului.
Obligația de raportare a fost introdusă etapizat, începând cu marii contribuabili în anul 2022, continuând cu contribuabilii mijlocii în anul 2023 și cu contribuabilii mici în anul 2025, potrivit reglementărilor și excepțiilor aplicabile. Prin declarațiile fiscale depuse electronic, administrația primește informațiile necesare determinării obligațiilor declarate. Prin situațiile financiare anuale, Ministerul Finanțelor primește informații privind poziția financiară și rezultatele activității entităților raportoare.
În aceste condiții, solicitarea nediferențiată a acelorași informații ridică o problemă de proporționalitate administrativă. Dacă un contribuabil a transmis declarațiile fiscale, situațiile financiare anuale și informațiile contabile prin sistemele obligatorii, iar administrația poate utiliza aceste informații în condițiile legii, trebuie examinat în ce măsură solicitarea retransmiterii lor integrale este necesară pentru efectuarea controlului.
Problema devine deosebit de importantă atunci când solicitarea privește perioade îndelungate și volume considerabile de documente, fără delimitarea operațiunilor sau a neconcordanțelor urmărite. O cerere generală de prezentare a tuturor facturilor și balanțelor de verificare pentru mai mulți ani trebuie apreciată diferit de o solicitare care identifică operațiunile, perioadele și diferențele concrete care necesită clarificare.
Trebuie diferențiate însă documentele aflate efectiv în posesia administrației de documentele pe care aceasta le poate obține numai printr-o solicitare adresată contribuabilului. SAF-T nu înlocuiește toate registrele contabile și nu conține integral documentele justificative ale operațiunilor. Situațiile financiare anuale nu sunt echivalente cu balanțele lunare de verificare, iar declarațiile fiscale nu substituie contractele, documentele de recepție, extrasele bancare sau alte înscrisuri relevante pentru stabilirea situației de fapt.
Digitalizarea administrației fiscale trebuie analizată și prin raportare la aparatele de marcat electronice fiscale, reglementate prin OUG nr. 28/1999 și normele sale de aplicare aprobate prin HG nr. 479/2003. Prin conectarea acestora la sistemul informatic al ANAF, administrația fiscală primește informații privind operațiunile înregistrate de operatorii economici, inclusiv date referitoare la încasări, cote de TVA și valori fiscale raportate. Acest mecanism completează informațiile colectate prin RO e-Factura, SAF-T și declarațiile fiscale, permițând administrației să efectueze verificări și corelări între veniturile înregistrate prin aparatele de marcat, evidențele contabile și obligațiile fiscale declarate.
În acest context, trebuie diferențiate bonurile fiscale emise clienților, informațiile înregistrate în jurnalul electronic al aparatului de marcat și datele transmise către ANAF. Transmiterea informațiilor fiscale nu echivalează în toate situațiile cu transmiterea integrală a fiecărui document justificativ, dar permite administrației identificarea unor diferențe între operațiunile înregistrate prin aparatele de marcat și veniturile declarate. Atunci când aceste informații sunt deja disponibile în sistemele proprii, solicitarea generalizată a documentelor și rapoartelor fiscale trebuie examinată în raport cu necesitatea concretă a verificării și cu posibilitatea utilizării datelor existente.
O problemă distinctă privește corelarea informațiilor provenite din aparatele de marcat cu facturile electronice. În practică, aceeași operațiune economică poate fi documentată prin bon fiscal și factură, în condițiile prevăzute de lege. Dacă sistemele informatice nu identifică această corespondență, există riscul ca operațiunea să fie reflectată în mai multe surse de raportare și să genereze diferențe aparente între veniturile înregistrate, baza de impozitare și TVA colectată. Simpla existență a unei asemenea diferențe informatice nu demonstrează existența unor venituri nedeclarate. Organul fiscal trebuie să verifice documentele și înregistrările contabile pentru a stabili dacă informațiile privesc operațiuni distincte sau aceeași tranzacție raportată prin mecanisme diferite.
Prin urmare, obligația administrației de a utiliza informațiile deja deținute trebuie examinată și în raport cu datele provenite din aparatele de marcat electronice fiscale. Într-un sistem fiscal digitalizat, verificarea veniturilor declarate trebuie să pornească de la reconcilierea informațiilor disponibile prin AMEF, RO e-Factura, SAF-T și declarațiile fiscale, înainte ca diferențele rezultate din prelucrările informatice să fie transformate în constatări privind existența unor obligații fiscale suplimentare.
Digitalizarea administrației fiscale trebuie examinată și în raport cu accesul ANAF la informațiile privind conturile bancare și tranzacțiile financiare ale contribuabililor. Potrivit art. 61 din Codul de procedură fiscală, instituțiile de credit, instituțiile de plată și instituțiile emitente de monedă electronică au obligația de a comunica organului fiscal central, la solicitarea acestuia, rulajele, soldurile și documentele privind operațiunile efectuate prin conturi. În paralel, instituțiile financiare transmit informații privind deschiderea și închiderea conturilor, titularii și persoanele autorizate, iar art. 61¹ reglementează Registrul central electronic pentru conturi de plăți și conturi bancare. Prin urmare, administrația poate identifica relațiile bancare ale contribuabililor și poate obține direct informațiile necesare verificării tranzacțiilor, fără ca aceasta să presupună accesul automat și permanent la toate extrasele bancare.
Această capacitate trebuie analizată împreună cu restrângerea operațiunilor în numerar prin Legea nr. 70/2015, cu modificările ulterioare, și cu extinderea obligațiilor privind utilizarea mijloacelor moderne de plată. În același timp, operațiunile pentru care există obligația utilizării aparatelor de marcat electronice fiscale sunt înregistrate și raportate potrivit OUG nr. 28/1999. Astfel, administrația dispune de mecanisme complementare pentru verificarea circuitului economic, facturile prin RO e-Factura, informațiile contabile prin SAF-T, încasările fiscalizate prin aparatele de marcat și fluxurile financiare prin informațiile obținute de la instituțiile bancare și de plată.
Aceste informații pot fi utilizate inclusiv în etapa analizei de risc fiscal, prin corelarea încasărilor și plăților electronice cu facturile, evidențele contabile și declarațiile fiscale. Sistemele informatice pot identifica diferențe între încasările bancare și veniturile declarate, plăți care nu se regăsesc în evidențele contabile, transferuri repetate între societăți afiliate sau circuite financiare care necesită verificări suplimentare. Utilizarea acestor informații trebuie să respecte temeiurile legale ale accesului și prelucrării, secretul fiscal și normele privind protecția datelor. Posibilitatea efectuării acestor corelări nu demonstrează că ANAF le realizează deja automat și sistematic pentru toate tranzacțiile.
Totuși, fluxurile financiare nu pot fi confundate cu veniturile impozabile sau cu operațiunile supuse TVA. O încasare bancară poate reprezenta un împrumut, un aport de capital, un avans, o restituire de creanță sau un transfer între conturile aceleiași persoane. De asemenea, aceeași operațiune economică poate fi reflectată simultan prin factură, bon fiscal, înregistrare contabilă și tranzacție bancară, fără să constituie venituri distincte. Prin urmare, diferențele identificate electronic pot reprezenta indicatori de risc, dar nu constituie, prin ele însele, probe suficiente pentru stabilirea unor obligații fiscale suplimentare.
În aceste condiții, extinderea capacității administrației de a obține și corela informațiile financiare trebuie să determine o reconsiderare a practicilor de control. Atunci când ANAF poate identifica operațiunile care necesită clarificare prin utilizarea informațiilor deja deținute sau obținute legal de la instituțiile financiare, solicitările generale și repetitive de documente trebuie justificate prin necesitatea concretă a verificării. Contribuabilul își păstrează obligația de a demonstra realitatea operațiunilor și corectitudinea tratamentului fiscal, dar administrației îi revine responsabilitatea de a verifica informațiile disponibile, de a distinge între neconcordanțele tehnice și încălcările efective ale legii și de a fundamenta constatările pe probe, nu exclusiv pe rezultate algoritmice.
Capacitatea informațională a administrației fiscale se extinde și asupra tranzacțiilor imobiliare autentificate de notarii publici, a operațiunilor cu instrumente financiare efectuate prin intermediarii pieței de capital și a informațiilor provenite din registrele publice. În cazul transferurilor imobiliare, notarii publici îndeplinesc obligații de calcul, încasare, declarare și virare a impozitului, după caz, și transmit informațiile prevăzute de legislația fiscală. În cazul tranzacțiilor bursiere, intermediarii și ceilalți plătitori de venituri îndeplinesc obligațiile de reținere, declarare și raportare stabilite de Codul fiscal, în funcție de natura veniturilor și de regimul aplicabil. Acestor informații li se adaugă cele provenite din registrele de publicitate imobiliară, evidențele societăților comerciale și schimburile internaționale de informații fiscale, în condițiile legii. Corelate cu datele bancare, RO e-Factura, SAF-T, RO e-TVA și raportările aparatelor de marcat electronice fiscale, aceste surse permit administrației să examineze nu numai veniturile și cheltuielile declarate, ci și transferurile patrimoniale, investițiile financiare și fluxurile de capital.
În analiza de risc, asemenea informații pot contribui la identificarea unor neconcordanțe între veniturile declarate, operațiunile financiare și modificările patrimoniale, inclusiv în cadrul verificării situației fiscale personale. Existența acestor mecanisme de raportare nu trebuie însă confundată cu accesul permanent și integral la toate tranzacțiile sau cu integrarea automată a tuturor bazelor de date. Utilizarea informațiilor trebuie să respecte competențele legale, scopul prelucrării și garanțiile procedurale. În acest context, extinderea obligațiilor de raportare și a schimburilor electronice de informații consolidează argumentul potrivit căruia administrația fiscală trebuie să utilizeze cu prioritate datele pe care le deține sau le poate obține legal, să individualizeze solicitările suplimentare adresate contribuabililor și să fundamenteze constatările fiscale pe verificarea realității economice, nu exclusiv pe neconcordanțe rezultate din prelucrări informatice.
Digitalizarea fiscală trebuie să conducă atât la creșterea transparenței operațiunilor contribuabililor, cât și la sporirea responsabilității administrației pentru utilizarea informațiilor pe care le deține sau le poate obține în condițiile legii.
O direcție legislativă relevantă rezultă din OUG nr. 41/2016 privind simplificarea administrației publice, astfel cum a fost modificată prin Legea nr. 9/2023. Articolul 2¹ interzice, în domeniul său de aplicare, solicitarea unor copii ale documentelor emise de alte instituții publice și reglementează obținerea acestora prin comunicare interinstituțională.
Deși această dispoziție privește soluționarea cererilor pentru furnizarea serviciilor publice și nu poate fi extinsă automat asupra tuturor procedurilor de control fiscal, ea exprimă o orientare legislativă relevantă, potrivit căreia informațiile și documentele deja existente în sistemele publice trebuie utilizate prin mecanisme instituționale, fără transferarea nejustificată asupra persoanelor a obligației de a le procura și retransmite.
În materia fiscală, această orientare trebuie corelată cu art. 6 și 7 din Codul de procedură fiscală, privind exercitarea rezonabilă a dreptului de apreciere și rolul activ al organului fiscal, precum și cu dispozițiile referitoare la administrarea probelor și solicitarea documentelor.
Dacă administrația dispune de informații electronice suficiente pentru identificarea operațiunilor care necesită verificare, exercitarea atribuțiilor de control ar trebui să pornească de la aceste informații și să urmărească clarificarea diferențelor concrete. Această interpretare nu elimină obligația contribuabilului de a coopera cu administrația și nici dreptul organului fiscal de a solicita documente suplimentare, dar impune examinarea necesității solicitărilor în raport cu obiectul controlului, cu informațiile deja disponibile și cu posibilitatea utilizării acestora fără impunerea unor sarcini administrative repetitive.
Controlul DGAF asupra tranzacțiilor societăților aflate în insolvență
O problemă distinctă apare atunci când Direcția Generală Antifraudă Fiscală verifică tranzacțiile societăților aflate în insolvență, reorganizare judiciară sau faliment. În aceste situații, informațiile disponibile administrației fiscale nu se limitează la RO e-Factura, SAF-T, declarațiile fiscale, raportările aparatelor de marcat și tranzacțiile bancare, ci pot fi completate cu documentele procedurii insolvenței, rapoartele administratorului judiciar sau ale lichidatorului, tabelele de creanțe, actele publicate în Buletinul Procedurilor de Insolvență și hotărârile judecătorului-sindic.
În cazul tranzacțiilor dintre două societăți, administrația fiscală poate confrunta informațiile provenite din evidențele furnizorului cu cele înregistrate de beneficiar. Dacă una dintre societăți se află în insolvență, verificarea poate fi extinsă asupra documentelor procedurii judiciare, iar informațiile bancare pot confirma existența și circuitul decontărilor. Aceeași tranzacție poate fi astfel examinată prin patru surse distincte: evidențele furnizorului, evidențele beneficiarului, documentele insolvenței și fluxurile bancare. Aceste surse nu sunt întotdeauna concordante și nici nu dovedesc, individual, realitatea economică a operațiunii, dar confruntarea lor constituie un instrument esențial pentru stabilirea situației de fapt.
Această posibilitate are o importanță deosebită în cazul tranzacțiilor intragrup, al compensărilor, al cesiunilor de creanțe, al decontărilor contractuale și al operațiunilor efectuate în baza unor contracte de asociere. În analiza de risc, DGAF poate identifica neconcordanțe între documentele comerciale, înregistrările contabile, declarațiile fiscale și evidențele procedurii insolvenței. Totuși, diferențele rezultate din aceste corelări nu pot fi transformate automat în constatări privind fictivitatea tranzacțiilor sau existența unui prejudiciu fiscal, fără examinarea naturii juridice și economice a operațiunilor.
Competența DGAF de a verifica tratamentul fiscal al unei tranzacții trebuie delimitată de atribuțiile administratorului judiciar, ale lichidatorului și ale judecătorului-sindic. Organele fiscale pot verifica aspectele care intră în competența lor, însă nu pot modifica, prin simple constatări administrative, efectele hotărârilor judecătorești definitive sau ale actelor procedurii insolvenței care au dobândit caracter obligatoriu. În același timp, existența unei creanțe înscrise în tabel sau a unei operațiuni reflectate în documentele insolvenței nu exclude, prin ea însăși, verificarea tratamentului fiscal, atunci când există un temei legal și aspecte care nu au fost soluționate definitiv.
O atenție distinctă trebuie acordată separării operațiunilor anterioare deschiderii procedurii de cele efectuate ulterior, precum și delimitării creanțelor înscrise la masa credală de obligațiile curente. În cazul falimentului, solicitările de documente și explicații trebuie corelate cu atribuțiile lichidatorului judiciar, cu ridicarea dreptului de administrare și cu persoana care deține efectiv arhiva societății. De asemenea, repetarea verificărilor asupra acelorași operațiuni și perioade trebuie justificată prin obiectul, scopul și temeiul legal al noii intervenții.
În aceste condiții, înainte de a califica o tranzacție drept fictivă, de a contesta realitatea unei creanțe sau de a susține existența unui prejudiciu fiscal, organul de control trebuie să examineze probele relevante disponibile și să explice eventualele contradicții dintre acestea. Existența unor informații provenite din surse independente impune o verificare efectivă a concordanței lor, nu selectarea exclusivă a elementelor care susțin ipoteza inițială a controlului.
Digitalizarea administrației fiscale și accesul la informațiile procedurii insolvenței sporesc capacitatea de verificare a tranzacțiilor, dar și responsabilitatea organelor de control pentru stabilirea corectă a situației de fapt. Analiza de risc poate justifica inițierea unei verificări, însă nu poate substitui administrarea probelor, respectarea competențelor legale și examinarea efectelor juridice deja produse.
VI. Reconfigurarea procedurilor de control fiscal
OUG nr. 188/2022, publicată în Monitorul Oficial nr. 1272 din 29 decembrie 2022, a modificat dispozițiile Codului de procedură fiscală referitoare la controlul antifraudă și verificarea documentară, contribuind la adaptarea mecanismelor de verificare la utilizarea informațiilor deținute de administrație.
În materia controlului antifraudă, art. 136 din Codul de procedură fiscală reglementează activitatea desfășurată pentru prevenirea și combaterea fraudei și evaziunii fiscale, de regulă în baza analizei de risc, cu posibilitatea efectuării unor verificări operative în condițiile prevăzute de lege. Analiza de risc poate permite identificarea unor circuite comerciale suspecte, a unor neconcordanțe între furnizori și beneficiari sau a unor operațiuni care necesită verificarea realității economice.
Totuși, selectarea unui contribuabil pe baza unui indicator de risc nu echivalează cu demonstrarea existenței unei fraude.
Verificarea documentară, reglementată de art. 148 și 149 din Codul de procedură fiscală, permite examinarea situației fiscale pe baza documentelor existente în dosarul fiscal și a informațiilor deținute de administrație sau obținute în condițiile legii. Modificările legislative au extins posibilitatea utilizării acestei proceduri de către structurile competente, inclusiv organele de control antifraudă, în limitele atribuțiilor stabilite de lege.
Această diferențiere are consecințe asupra actelor emise și asupra garanțiilor procedurale. Controlul antifraudă operativ urmărește constatarea unor împrejurări relevante pentru prevenirea și combaterea fraudei, în timp ce verificarea documentară poate conduce, în condițiile legii, la stabilirea unor obligații fiscale prin acte administrative specifice.
Inspecția fiscală, reglementată de art. 113 și următoarele din Codul de procedură fiscală, păstrează un obiect mai amplu, privind verificarea legalității și conformității declarațiilor fiscale, a îndeplinirii obligațiilor și a situației de fapt relevante pentru stabilirea creanțelor fiscale.
Informațiile electronice pot contribui la pregătirea inspecției și la delimitarea operațiunilor care necesită examinare, dar nu înlocuiesc administrarea probelor și exercitarea atribuțiilor inspectorului.
Verificarea inopinată își păstrează utilitatea pentru constatarea unor situații de fapt care necesită examinare directă, iar verificarea situației fiscale personale, reglementată de art. 138 și următoarele, presupune aplicarea unor reguli specifice pentru examinarea veniturilor, fluxurilor financiare și modificărilor patrimoniale ale persoanelor fizice.
Analiza de risc, verificarea documentară, inspecția fiscală, controlul antifraudă, verificarea inopinată și verificarea situației fiscale personale nu sunt proceduri interschimbabile, fiecare presupunând competențe, obiective, reguli procedurale și acte specifice.
VII. Participanții la procedurile fiscale și responsabilitatea pentru constatările informatice
Digitalizarea modifică atribuțiile și responsabilitățile persoanelor și instituțiilor care participă la stabilirea, verificarea și contestarea obligațiilor fiscale. Rezultatele informatice pot fi utilizate succesiv de structurile de analiză a riscului, inspectorii fiscali, organele antifraudă, serviciile juridice, experții contabili, experții informatici, procurori și instanțe.
Participanții la procedurile fiscale și responsabilitatea pentru constatările informatice
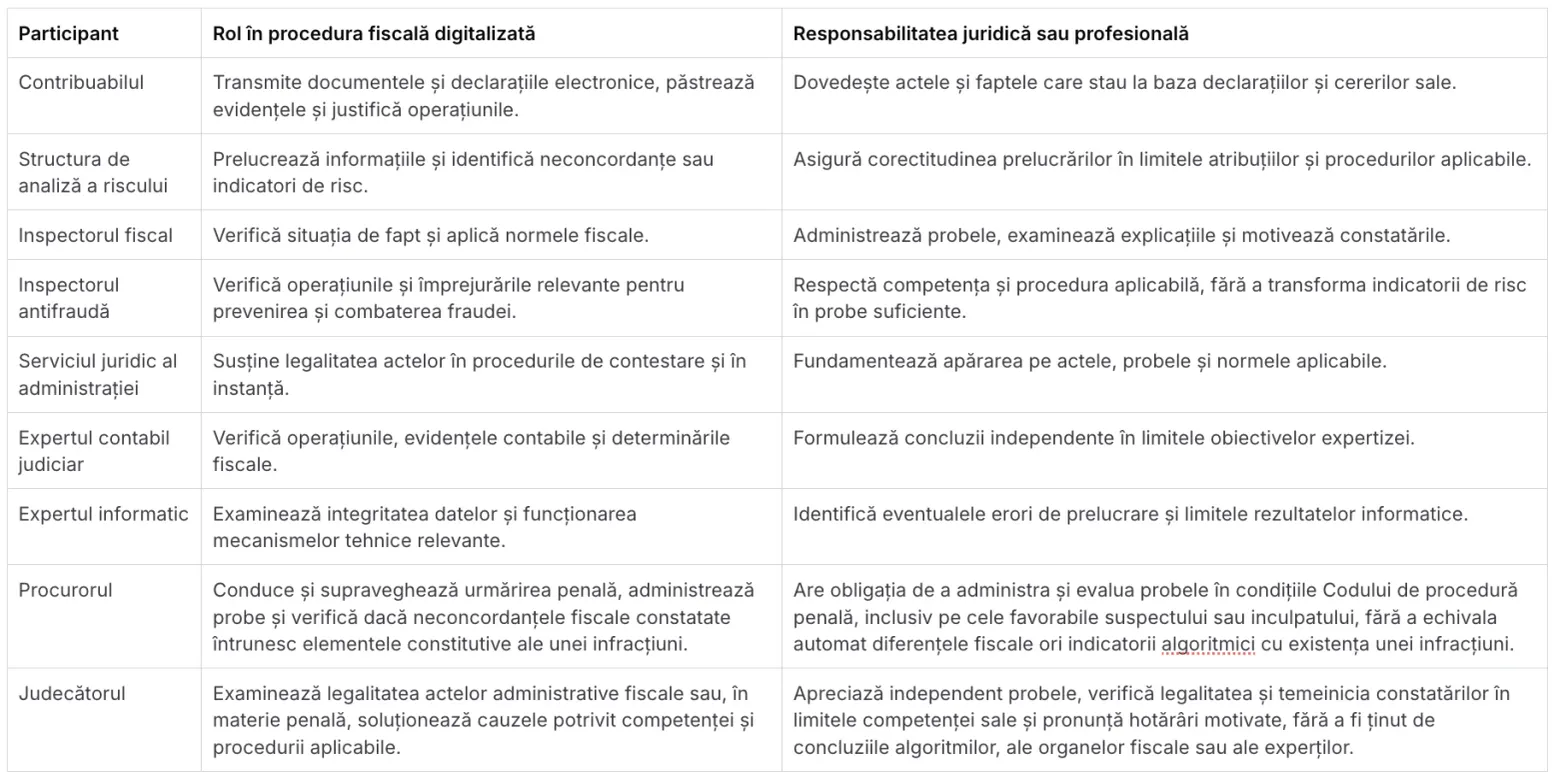
Această distribuire a responsabilităților nu trebuie confundată cu o transferare automată a competențelor între participanți. Structura de analiză a riscului poate identifica o diferență, dar nu stabilește prin aceasta existența unei obligații fiscale suplimentare. Inspectorul fiscal poate utiliza rezultatul informatic, dar trebuie să verifice situația de fapt și să motiveze concluzia. Expertul contabil poate examina consecințele economice ale diferenței, dar nu substituie organul fiscal în exercitarea competenței administrative. Instanța apreciază probele și verifică legalitatea actului, fără să fie ținută de concluziile unui algoritm sau ale unui raport administrativ.
Problema apare atunci când rezultatul unei prelucrări informatice este preluat succesiv, fără verificarea premiselor sale. O diferență identificată automat poate fi calificată drept risc fiscal, apoi drept neconformitate și, în final, drept obligație fiscală suplimentară, deși împrejurările economice nu au fost examinate corespunzător.
Articolele 6 și 7 din Codul de procedură fiscală impun organului fiscal exercitarea rezonabilă a dreptului de apreciere și examinarea activă a situației de fapt. Aceste obligații nu pot fi îndeplinite prin simpla reproducere a unui rezultat informatic. Inspectorul trebuie să stabilească dacă diferența reflectă o încălcare efectivă a legislației, o particularitate contabilă, o diferență temporară sau o interpretare fiscală diferită.
VIII. Inteligența artificială și limitele aplicării Regulamentului (UE) 2024/1689
Regulamentul (UE) 2024/1689 privind inteligența artificială introduce un cadru normativ relevant pentru examinarea utilizării sistemelor informatice avansate de către autoritățile publice.
Aplicabilitatea sa în materia controlului fiscal trebuie stabilită în raport cu caracteristicile tehnice ale sistemului utilizat, scopul concret al prelucrării și categoria juridică în care acesta se încadrează. Nu orice program informatic care compară declarații fiscale sau identifică diferențe între facturi reprezintă un sistem de inteligență artificială în sensul art. 3 din regulament, după cum utilizarea unui asemenea sistem de către o autoritate publică nu determină automat încadrarea sa în categoria sistemelor cu risc ridicat.
Pentru sistemele cărora le sunt aplicabile cerințele privind riscul ridicat, regulamentul prevede obligații referitoare la documentația tehnică, înregistrarea automată a evenimentelor, transparența necesară utilizării corespunzătoare și supravegherea umană.
Aceste cerințe urmăresc posibilitatea verificării funcționării sistemelor și identificării situațiilor în care rezultatele generate pot produce erori. Aplicarea lor trebuie însă examinată în raport cu dispozițiile tranzitorii și calendarul european relevant, inclusiv cu regimul sistemelor introduse anterior aplicării obligațiilor specifice.
În această materie trebuie diferențiate informațiile utilizate pentru selectarea contribuabilului de elementele informatice care au influențat efectiv stabilirea situației de fapt și emiterea actului administrativ.
Dacă un rezultat algoritmic a fost utilizat exclusiv pentru selectarea contribuabilului în vederea efectuării unei inspecții, analiza trebuie raportată la regulile aplicabile procedurii de selecție. Dacă același rezultat a fost preluat ca fundament al unei constatări fiscale, devine necesară examinarea informațiilor și a raționamentului care au determinat stabilirea obligației.
Obligația inspectorului de a verifica situația de fapt și de a motiva actul administrativ fiscal există independent de calificarea tehnologiei utilizate.
IX. Dreptul la apărare și transparența constatărilor informatice
În cauza Ispas, C-298/16, Curtea de Justiție a Uniunii Europene a examinat dreptul contribuabilului de a avea acces la informațiile și documentele relevante pentru exercitarea dreptului la apărare într-o procedură fiscală care intră în domeniul de aplicare al dreptului Uniunii.
Această jurisprudență este relevantă pentru situațiile în care administrația utilizează informații electronice determinante pentru emiterea unui act fiscal, fără ca persoana vizată să poată cunoaște elementele necesare contestării constatărilor.
În cauza Dun & Bradstreet Austria, C-203/22, Curtea a analizat dreptul persoanei vizate de a primi informații inteligibile privind logica utilizată în procesul decizional automatizat, în contextul dispozițiilor GDPR.
Hotărârea contribuie la dezvoltarea principiilor transparenței algoritmice, dar aplicarea sa directă în materia fiscală trebuie examinată în funcție de natura persoanei vizate, caracteristicile prelucrării și condițiile prevăzute de legislația europeană privind protecția datelor.
În contenciosul fiscal, problema fundamentală privește posibilitatea contribuabilului de a cunoaște și combate elementele de fapt și de probă care au determinat stabilirea obligației fiscale.
Protejarea unor criterii interne de analiză a riscului nu poate fi confundată cu posibilitatea administrației de a refuza comunicarea probelor pe care își întemeiază actul administrativ.
Întinderea accesului la informațiile tehnice trebuie stabilită potrivit normelor procedurale și restricțiilor legale aplicabile, dar exercitarea dreptului la apărare presupune posibilitatea reală de a contesta constatările care produc efecte asupra situației fiscale a contribuabilului.
X. Efectele controlului algoritmic asupra procedurilor administrative și judiciare
Noua arhitectură informațională poate produce situații în care diferențele identificate automat determină declanșarea unor proceduri administrative sau judiciare fără ca împrejurările economice să fi fost examinate suficient.
Un asemenea risc poate apărea atunci când sistemul RO e-TVA identifică o diferență între decontul precompletat și declarația contribuabilului, iar aceasta este interpretată drept indiciu al unei operațiuni nedeclarate. Dacă diferența rezultă dintr-o regularizare, dintr-un decalaj temporal sau dintr-o particularitate a tratamentului fiscal, preluarea necritică a rezultatului poate determina o constatare eronată.
În această situație, inspectorul fiscal trebuie să examineze explicațiile contribuabilului și documentele relevante, fără să transforme indicatorul de risc într-o probă suficientă pentru stabilirea obligației fiscale.
Serviciul juridic al administrației trebuie să poată susține legalitatea actului prin probe și argumente care depășesc simpla reproducere a raportului informatic. Dacă litigiul ajunge în fața instanței, judecătorul trebuie să examineze dacă organul fiscal a stabilit efectiv situația de fapt sau a preluat concluziile unei prelucrări automatizate fără verificarea premiselor.
O altă situație poate apărea în activitatea antifraudă, atunci când analiza electronică a circuitelor comerciale identifică o societate ca participantă la un lanț de tranzacții suspecte.
Existența unei neconcordanțe la nivelul unui furnizor poate justifica efectuarea unor verificări, dar nu demonstrează automat caracterul fictiv al operațiunilor realizate de ceilalți participanți. Inspectorul antifraudă trebuie să examineze documentele, fluxurile comerciale și împrejurările relevante pentru stabilirea faptelor, iar eventualele măsuri administrative trebuie să respecte condițiile și limitele prevăzute de lege.
Problema devine și mai sensibilă atunci când constatările administrative determină sesizarea organelor de urmărire penală. Un raport informatic care indică diferențe între facturi, declarații și evidențe contabile poate constitui un element de orientare a investigației, dar nu demonstrează prin el însuși existența unei infracțiuni.
Procurorul trebuie să examineze îndeplinirea elementelor constitutive ale faptei, inclusiv forma de vinovăție cerută de norma de incriminare, și să administreze probele necesare potrivit Codului de procedură penală.
XI. Expertiza contabilă și expertiza informatică în contenciosul fiscal
Modificarea mecanismelor de control produce consecințe importante asupra activității expertului contabil judiciar.
În litigiile fiscale tradiționale, expertiza urmărea frecvent verificarea înregistrărilor contabile, reconstituirea operațiunilor și determinarea corectitudinii calculelor efectuate de administrație. În noul sistem, examinarea poate necesita și verificarea traseului informației, de la documentul economic inițial până la rezultatul obținut prin prelucrarea electronică și utilizat pentru fundamentarea constatării fiscale.
Expertul contabil trebuie să poată verifica dacă informațiile transmise prin SAF-T, RO e-Factura și celelalte sisteme corespund evidențelor contabile, dacă diferențele identificate au o explicație economică și dacă tratamentul fiscal aplicat reflectă operațiunile efectiv realizate.
Această activitate presupune cunoașterea structurii raportărilor electronice, a mecanismelor de reconciliere a datelor și a limitelor informațiilor utilizate de administrație.
Atunci când obiectul litigiului privește integritatea bazelor de date, funcționarea algoritmilor, regulile informatice de prelucrare sau eventualele erori tehnice, expertiza contabilă poate deveni insuficientă.
În asemenea situații, poate fi necesară administrarea unei expertize informatice, prin care să fie examinate mecanismele tehnice relevante, în limitele obiectivelor stabilite de instanță și ale accesului legal la informațiile necesare.
Cele două categorii de expertiză pot deveni complementare, deoarece o eroare de prelucrare informatică poate produce o diferență fiscală inexistentă, iar un algoritm care funcționează corect poate genera o concluzie fiscală greșită dacă informațiile inițiale sunt incomplete sau dacă operațiunea economică a fost calificată eronat.
XII. Sarcina probei și responsabilitatea pentru erorile algoritmice
Articolul 73 din Codul de procedură fiscală stabilește repartizarea sarcinii probei între contribuabil și organul fiscal.
Contribuabilul are obligația de a dovedi actele și faptele care au stat la baza declarațiilor și cererilor sale, în timp ce organului fiscal îi revine obligația de a motiva actele administrative fiscale pe bază de probe sau constatări proprii.
Această repartizare nu a fost modificată prin introducerea raportărilor electronice și nu poate fi inversată prin simpla utilizare a algoritmilor.
Cu toate acestea, digitalizarea modifică împrejurările concrete în care obligațiile probatorii sunt exercitate. Atunci când administrația deține documentele electronice originale și informațiile contabile transmise obligatoriu, trebuie analizat în ce măsură poate solicita contribuabilului reproducerea acestora și în ce măsură îi revine obligația de a explica diferențele rezultate din propriile mecanisme de prelucrare.
Existența informațiilor în sistemele statului nu exonerează contribuabilul de obligația demonstrării realității operațiunilor, dar nici nu permite administrației să transforme rezultatul informatic într-o constatare fiscală fără administrarea probelor necesare.
Erorile care pot apărea în acest mecanism au origini diferite și trebuie examinate distinct. Informația inițială poate fi transmisă incorect de contribuabil, poate fi prelucrată greșit de sistemul informatic sau poate fi interpretată eronat de structura de analiză ori de inspector.
De asemenea, este posibil ca datele și calculele să fie corecte, dar norma juridică să fie aplicată greșit, din cauza calificării eronate a operațiunii, a perioadei fiscale sau a ignorării unor dispoziții tranzitorii ori excepții legale.
În cazul unei obligații fiscale stabilite nelegal, consecințele trebuie analizate potrivit regulilor privind contestarea și anularea actului administrativ, restituirea sumelor și, atunci când sunt îndeplinite condițiile legale, repararea prejudiciilor.
Eventuala răspundere individuală a funcționarilor reprezintă o problemă distinctă, care nu poate fi dedusă automat din existența unei erori informatice sau din anularea actului fiscal.
XIII. Necesitatea modificării Codului de procedură fiscală și a reglementărilor privind sistemele electronice
Extinderea utilizării sistemelor electronice în activitatea administrației fiscale justifică examinarea necesității unor modificări legislative care să asigure utilizarea efectivă a informațiilor deja deținute, transparența constatărilor informatice și verificarea umană a rezultatelor utilizate pentru stabilirea obligațiilor fiscale.
O primă modificare ar trebui să privească instituirea unei obligații exprese a organelor fiscale de a utiliza, cu prioritate și în limitele accesului legal, documentele și informațiile existente în sistemele electronice ale administrației.
Solicitarea retransmiterii documentelor deja disponibile ar trebui să fie însoțită de indicarea necesității concrete a verificării, fără a limita dreptul organului fiscal de a solicita documentele suplimentare relevante pentru stabilirea situației de fapt.
O altă modificare ar trebui să privească reglementarea expresă a obligației de identificare, în documentația care fundamentează actul administrativ fiscal, a informațiilor electronice și a rezultatelor informatice utilizate pentru stabilirea situației de fapt.
O asemenea reglementare ar trebui să diferențieze între criteriile interne de selecție a contribuabililor și elementele informatice care constituie fundamentul constatărilor fiscale.
Se impune și examinarea posibilității consacrării explicite a obligației de verificare umană a constatărilor generate prin prelucrări automatizate, înainte de emiterea unui act administrativ fiscal care stabilește obligații suplimentare.
Această obligație există deja, în esența sa, prin dispozițiile privind rolul activ al organului fiscal, administrarea probelor și motivarea actelor, dar consacrarea sa expresă ar putea elimina interpretările potrivit cărora rezultatul unui sistem informatic ar constitui, prin el însuși, o probă suficientă pentru stabilirea creanței fiscale.
În acest context, poate fi examinată oportunitatea completării art. 49 din Codul de procedură fiscală, referitor la nulitatea actului administrativ fiscal, prin introducerea unei cauze distincte de nulitate pentru situațiile în care obligația fiscală a fost stabilită exclusiv pe baza unui rezultat automatizat, fără verificarea efectivă a situației de fapt de către organul competent și fără administrarea probelor necesare.
O asemenea soluție ar trebui formulată astfel încât să diferențieze între utilizarea legitimă a instrumentelor informatice și substituirea nelegală a activității de constatare printr-un mecanism automatizat.
O direcție legislativă importantă privește introducerea unor mecanisme obligatorii de conformare fiscală preventivă în sistemele electronice administrate de stat.
În cazul RO e-Factura, această modificare ar putea presupune integrarea unor verificări automate privind statutul fiscal al emitentului, prin utilizarea registrelor electronice administrate de ANAF.
Regulile de validare ar trebui diferențiate în funcție de natura neconformității și de certitudinea juridică a informației utilizate.
Atunci când neconformitatea este certă și poate fi identificată fără interpretarea unor împrejurări economice suplimentare, sistemul ar putea împiedica transmiterea documentului și ar putea comunica emitentului eroarea constatată.
În situațiile în care legalitatea tratamentului fiscal depinde de natura operațiunii, de existența unor excepții sau de aplicarea unor dispoziții speciale, sistemul ar putea genera avertizări și ar putea permite corectarea sau confirmarea informațiilor, fără blocarea automată a unei operațiuni potențial legale.
Verificarea ar trebui raportată la data relevantă fiscal, iar sistemul ar trebui să prevadă mecanisme pentru corectarea erorilor, actualizarea registrelor și soluționarea situațiilor în care informațiile administrative nu reflectă corespunzător statutul contribuabilului.
Această direcție legislativă ar trebui extinsă asupra tuturor categoriilor de identificatori fiscali și asupra operațiunilor pentru care administrația dispune de informații verificabile prin registrele naționale, prin VIES sau prin sistemele vamale.
Ministerul Finanțelor și ANAF ar trebui să stabilească expres care sunt verificările efectuate asupra identificatorilor fiscali, care sunt registrele consultate, ce informații sunt validate și ce semnificație juridică are rezultatul fiecărei verificări.
O asemenea reglementare ar permite delimitarea responsabilității emitentului, beneficiarului și administrației și ar reduce situațiile în care contribuabilul este obligat să explice ulterior neconformități pe care sistemele statului le puteau identifica înaintea transmiterii documentelor.
Această reglementare ar reprezenta trecerea de la digitalizarea colectării documentelor la digitalizarea prevenirii neconformării fiscale. Statul ar utiliza informațiile pe care le deține pentru reducerea erorilor înaintea producerii efectelor fiscale, fără să transforme validarea electronică într-o certificare generală a realității operațiunilor.
În același timp, ar putea fi reglementată posibilitatea administrării unei expertize informatice în procedurile de contestare și în litigiile fiscale, atunci când rezultatele tehnice au influențat în mod determinant stabilirea obligației, cu respectarea normelor existente privind administrarea probelor și expertiza judiciară.
XIV. Concluzii
Digitalizarea controlului fiscal a modificat raportul dintre administrație și contribuabil prin concentrarea informațiilor economice în sistemele electronice ale statului și prin extinderea posibilităților de analiză automatizată.
Modificările legislative privind RO e-Factura, SAF-T și RO e-TVA au creat infrastructura necesară acestei transformări, iar adaptarea procedurilor de control prin OUG nr. 188/2022 a contribuit la utilizarea informațiilor disponibile pentru selectarea și verificarea operațiunilor fiscale.
Una dintre consecințele juridice importante ale acestei evoluții privește posibilitatea verificării preventive a unor informații care, în trecut, erau examinate numai ulterior emiterii facturilor.
Identitatea emitentului, structura documentului și anumite condiții tehnice de validare sunt verificate în cadrul sistemului RO e-Factura, iar informațiile privind statutul fiscal al contribuabililor se află în registrele electronice administrate de stat.
Aceste mecanisme nu certifică realitatea operațiunilor, dar modifică împrejurările în care trebuie apreciate obligațiile beneficiarului și responsabilitatea administrației.
Jurisprudența CJUE pronunțată în cauzele Mahagében și Dávid, Tóth și Vikingo confirmă că dreptul de deducere a TVA nu poate fi refuzat automat pe baza unor neregularități imputate furnizorului și că beneficiarului nu i se pot impune obligații generale de verificare care aparțin, prin natura lor, administrației fiscale.
Cauzele Barlis, Senatex și SC C.F. SRL completează această orientare prin limitarea formalismului excesiv și prin impunerea examinării probelor relevante pentru stabilirea condițiilor materiale ale dreptului fiscal.
În prezent, această jurisprudență trebuie examinată într-un context în care administrația deține instrumente informatice suplimentare pentru verificarea statutului contribuabililor și pentru identificarea unor neconformități înaintea efectuării controlului.
Extinderea capacității de verificare preventivă a administrației trebuie să determine o delimitare corespunzătoare a obligațiilor de diligență ale beneficiarului, fără să elimine responsabilitatea acestuia pentru propriile operațiuni sau pentru participarea la eventuale fraude.
Existența facturii electronice originale în sistemul administrat de Ministerul Finanțelor trebuie să producă efecte asupra modului în care sunt solicitate documentele și sunt administrate probele.
Reprezentarea PDF sau exemplarul imprimat nu poate substitui documentul electronic original și nici nu poate constitui o condiție suplimentară de validitate a acestuia. Solicitarea unor documente suplimentare rămâne posibilă atunci când este necesară pentru verificarea realității operațiunilor, dar trebuie justificată prin obiectul controlului și prin împrejurările concrete care necesită clarificare.
Aceeași problemă se extinde asupra declarațiilor fiscale, situațiilor financiare anuale, informațiilor SAF-T și datelor existente în sistemele administrației publice.
Dacă statul a instituit obligația transmiterii electronice a acestor informații, utilizarea lor efectivă trebuie să devină o componentă corespunzătoare a responsabilității administrative.
Modernizarea nu poate fi considerată completă atunci când obligațiile electronice sunt impuse contribuabilului, dar practicile de control continuă să reproducă integral mecanismele de colectare a documentelor utilizate anterior digitalizării.
În plan procedural, analiza de risc, verificarea documentară, inspecția fiscală și controlul antifraudă trebuie exercitate potrivit competențelor și garanțiilor prevăzute de lege.
Rezultatele informatice pot orienta verificările și pot contribui la identificarea unor neconcordanțe, dar stabilirea obligațiilor fiscale presupune examinarea situației de fapt și aplicarea normei juridice de către organul competent.
În plan jurisdicțional, dezvoltarea controlului fiscal automatizat poate determina creșterea importanței expertizei contabile și informatice, deoarece verificarea legalității actului administrativ poate presupune reconstituirea traseului informațiilor și examinarea modului în care acestea au fost prelucrate și interpretate.
Teatrul de război fiscal nu dispare prin digitalizare, ci își modifică structura și mijloacele. Informațiile sunt colectate anterior controlului, anumite neregularități pot fi prevenite prin validări electronice, iar diferențele pot fi identificate automat.
În aceste condiții, administrația nu mai poate fi privită exclusiv ca instituția care solicită documente și verifică informațiile contribuabilului, ci și ca autoritatea care administrează sistemele prin care aceste documente sunt transmise, validate și utilizate.
Această transformare justifică reconsiderarea responsabilităților procedurale ale statului și consacrarea unor garanții care să asigure utilizarea informațiilor deja deținute, verificarea umană a constatărilor informatice și posibilitatea contestării efective a rezultatelor utilizate pentru stabilirea obligațiilor fiscale.
Adevărul fiscal trebuie să rezulte din examinarea faptelor, a documentelor și a normelor juridice aplicabile, iar capacitatea tehnologică a administrației trebuie să contribuie la prevenirea neconformării și la creșterea calității controlului, nu la transferarea nejustificată asupra contribuabilului a obligațiilor de verificare care revin statului.
Expert contabil judiciar Daniel Udrescu
Sursa juridice.ro
Urmărește știrile Realitatea Financiara și pe Google News