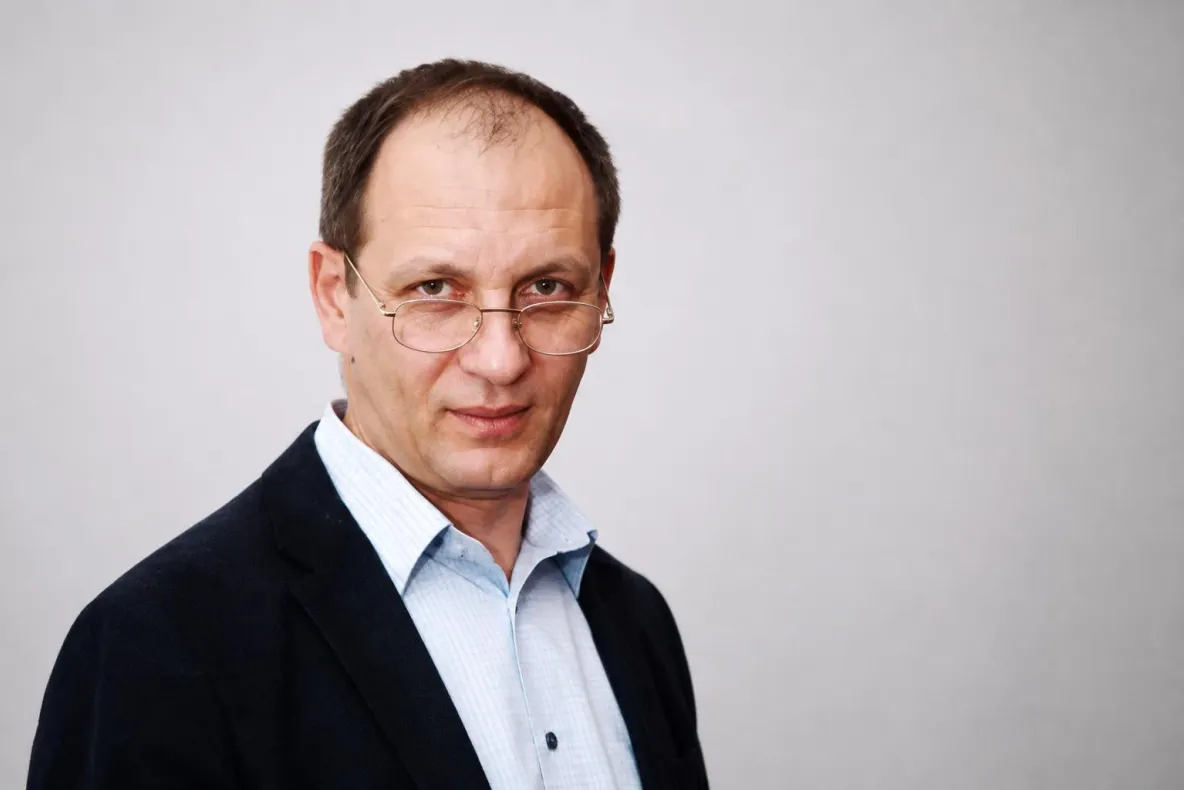
Începerea inspecției fiscale, accesul la documentele utilizate de inspectori și emiterea deciziei de impunere provizorii sunt trei drepturi procedurale esențiale pe care orice contribuabil ar trebui să le cunoască. În analiza sa, Daniel Udrescu, CPA, Expert Contabil Judiciar și Auditor, arată de ce aceste mecanisme au efecte distincte în lege și de ce interpretările simplificate pot crea confuzii în timpul controlului fiscal.
Începerea inspecției fiscale, accesul la documentele utilizate de inspectori și emiterea deciziei de impunere provizorii sunt trei mecanisme distincte. Ele trebuie cunoscute exact, deoarece unele explicații vehiculate public simplifică excesiv efectele legii.
Data reală a începerii inspecției
Data menționată în avizul de inspecție fiscală este data programată. Data juridică a începerii efective este însă, potrivit art. 123 alin. (2) din Codul de procedură fiscală, data înscrisă în Registrul unic de control.
Regula este confirmată de art. 118 alin. (4), care obligă inspectorii să prezinte legitimațiile și ordinul de serviciu și să consemneze începerea inspecției în Registrul unic de control.
Legea nr. 252/2003 întărește această obligație. Potrivit art. 3 alin. (2), înaintea începerii controlului trebuie înscrise persoanele care efectuează verificarea, instituția, legitimațiile, ordinul de serviciu, obiectivele, perioada controlului, perioada verificată și temeiul legal. Conform alin. (4), controlul se poate desfășura numai după efectuarea acestor mențiuni.
Dacă registrul nu este ținut sau nu este prezentat, data începerii trebuie consemnată într-un proces-verbal de constatare, semnat de inspectori și contribuabil.
Această dată este esențială pentru calcularea duratei maxime prevăzute de art. 126 Cod procedură fiscală, 180 de zile pentru marii contribuabili și contribuabilii cu sedii secundare, 90 de zile pentru contribuabilii mijlocii și 45 de zile pentru ceilalți contribuabili.
Dacă inspecția nu începe în cel mult cinci zile lucrătoare de la data indicată în aviz, art. 123 alin. (3) obligă ANAF să comunice în scris noua dată.
Accesul la dosarul administrativ al controlului
Codul de procedură fiscală nu prevede că, la începutul inspecției, contribuabilul primește automat întregul dosar fiscal sau toate documentele interne ale ANAF. Există însă dreptul de a cunoaște informațiile și documentele pe care organul fiscal își întemeiază constatările.
Temeiurile interne sunt art. 9 din Codul de procedură fiscală, referitor la dreptul de a fi ascultat înaintea luării deciziei, art. 7, privind examinarea obiectivă a situației de fapt, și art. 130, care reglementează informarea contribuabilului, proiectul raportului de inspecție, discuția finală și formularea punctului de vedere scris.
La nivel european, dreptul rezultă din principiul respectării dreptului la apărare și din art. 47 din Carta drepturilor fundamentale a Uniunii Europene. În cauza C-298/16, Ispas, CJUE a stabilit că persoana verificată trebuie să poată avea acces, la cerere, la informațiile și documentele din dosarul administrativ avute în vedere la adoptarea deciziei, cu excepția documentelor confidențiale protejate de lege. Iată citatul exact din dispozitivul oficial al Hotărârii Curții în cauza C-298/16 Ispas:„Principiul general al dreptului Uniunii al respectării dreptului la apărare trebuie interpretat în sensul că... un particular trebuie să aibă posibilitatea să i se comunice, la cerere, informațiile și documentele care se găsesc în dosarul administrativ și care au fost luate în considerare de autoritatea publică la adoptarea deciziei sale, cu excepția cazului în care obiective de interes general justifică restrângerea accesului...”
Contribuabilul poate solicita în scris inventarul documentelor, informațiile provenite de la terți, procesele-verbale, analizele și înscrisurile care urmează să fundamenteze constatările. Refuzul trebuie motivat și poate constitui o încălcare a dreptului la apărare dacă documentele au fost utilizate la stabilirea obligațiilor fiscale.
Decizia de impunere provizorie
Art. 133 alin. (1) permite emiterea, în timpul inspecției, a unor decizii provizorii pentru obligațiile fiscale principale suplimentare aferente unei perioade și unui tip de obligație deja verificate.
Dacă ANAF nu a informat contribuabilul despre finalizarea verificării, acesta poate solicita emiterea deciziei după împlinirea a jumătate din durata legală a inspecției, potrivit art. 133 alin. (1¹).
Conform alin. (2), decizia trebuie emisă și comunicată în maximum 10 zile lucrătoare pentru marii contribuabili și în maximum 5 zile lucrătoare pentru ceilalți contribuabili. Scopul este stingerea anticipată a obligațiilor suplimentare, pentru a limita acumularea accesoriilor.
Decizia provizorie este titlu de creanță și devine titlu executoriu la termenul legal de plată. Sumele sunt preluate și regularizate prin decizia finală, iar contestarea lor se face împreună cu aceasta.
Afirmația că solicitarea deciziei „oprește accesoriile” nu este complet exactă. Plata obligației principale limitează accesoriile viitoare. Numai dacă ANAF nu emite și nu comunică decizia în termenul prevăzut la alin. (2), art. 133 alin. (5) stabilește expres că nu se datorează dobânzi și penalități de nedeclarare între ziua următoare expirării termenului și data comunicării efective.
Aceste reguli privesc inspecția fiscală propriu-zisă. Ele nu pot fi extinse automat asupra controlului antifraudă, verificării documentare sau verificării situației fiscale personale, fiecare având o procedură distinctă.