Analiză Daniel Udrescu: Termene de constrângere la globalizarea lui Niculescu prin metoda Bolojan. Cine transformă suveranismul românesc în globalism?
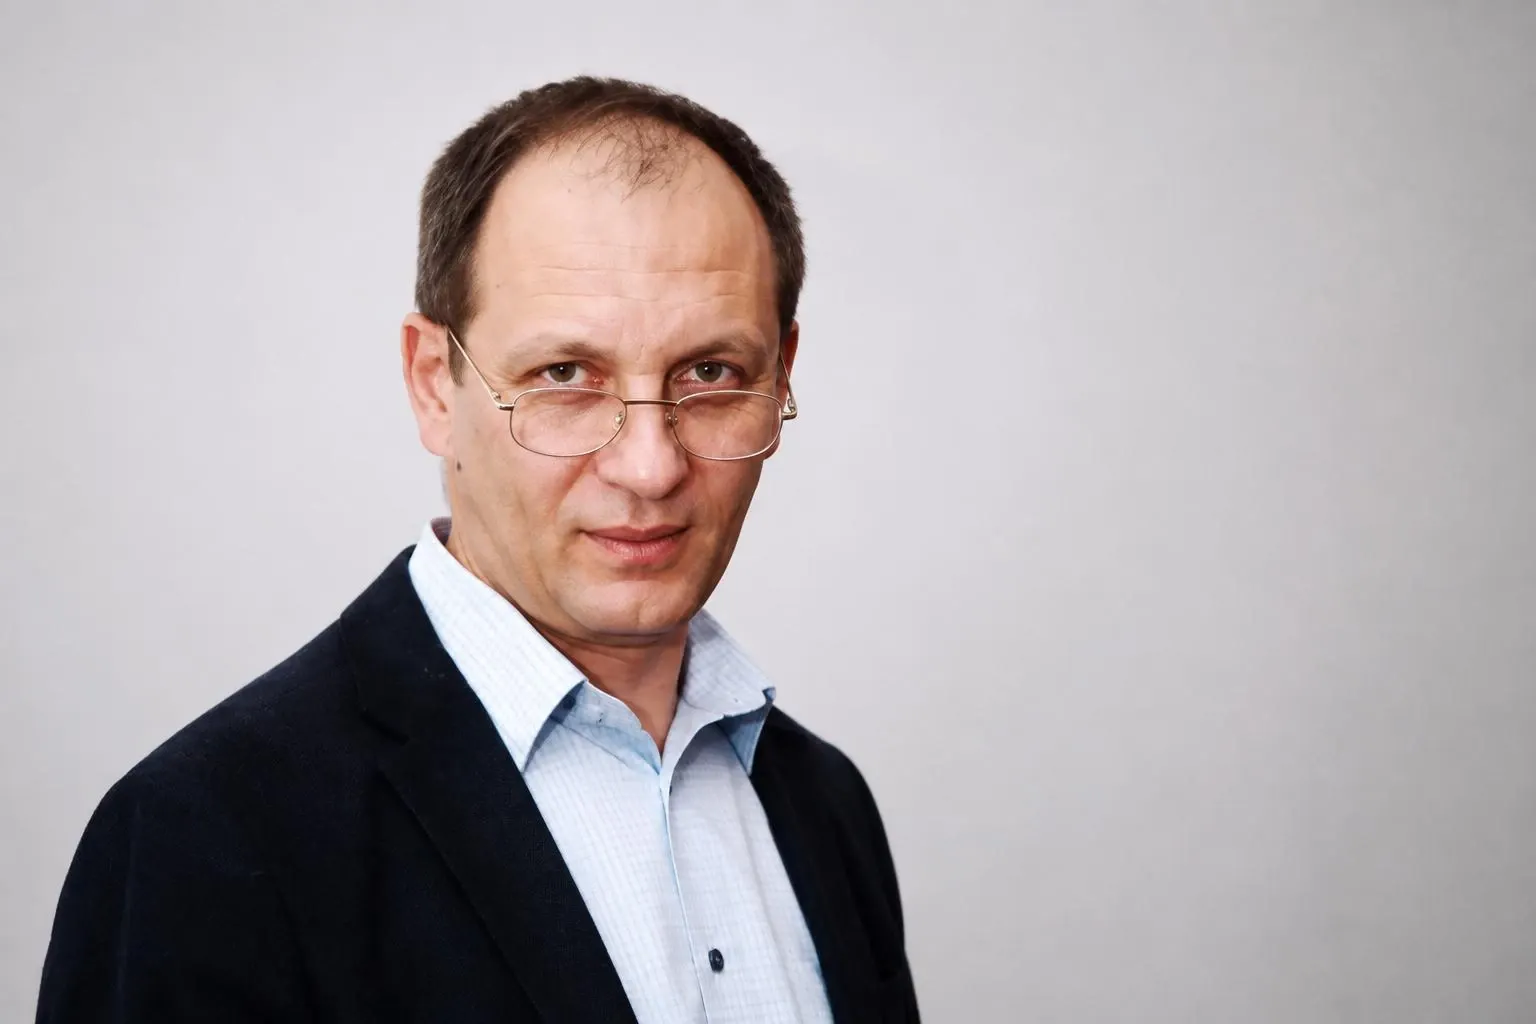
Daniel Udrescu
Într-o analiză critică a reformelor economice și fiscale din România, Daniel Udrescu, CPA, expert contabil judiciar și auditor, examinează mecanismul prin care recomandările OCDE și deciziile autorităților române se transformă în obligații, termene și sancțiuni pentru contribuabili. De la recapitalizarea societăților și costurile digitalizării fiscale până la utilizarea ordonanțelor de urgență, analiza ridică întrebări despre transparența decizională, impactul asupra întreprinderilor și responsabilitatea politică și administrativă pentru efectele reformelor asociate guvernării Ilie Bolojan.
Lanțul OCDE – Niculescu – Bolojan – Nazare și aparatul administrativ permanent din spatele reformelor
România reformelor a descoperit o metodă de modernizare economică în care obligațiile preced beneficiile, sancțiunile preced rezultatele, iar contribuabilul suportă costul adaptării la standardele internaționale. Întreprinzătorului i se solicită să-și recapitalizeze societatea, să accepte restricții privind recuperarea împrumuturilor acordate propriei firme și să suporte modernizarea aparatelor de marcat. Toate acestea se desfășoară într-o economie afectată de creșterea fiscalității cu un control accentuat al ANAF, diminuarea puterii de cumpărare și reducerea resurselor disponibile pentru investiții.
Pentru numeroase întreprinderi mici, problema nu mai este rentabilitatea investiției, ci supraviețuirea. O casă de marcat nouă poate reprezenta o cheltuială comparabilă cu un salariu minim, iar orice cost suplimentar de conformare poate agrava lipsa lichidităților. Statul stabilește obligații și termene, dar nu demonstrează întotdeauna că întreprinderile dispun de resursele necesare implementării. Pentru societățile aflate deja în dificultate, acumularea acestor obligații poate accelera apropierea de insolvență.
Problema nu privește exclusiv conținutul reglementărilor, ci mecanismul prin care recomandările internaționale sunt transformate în obligații naționale. Cine negociază, cine acceptă condițiile, cine stabilește instrumentele legislative, cine redactează normele și cine răspunde pentru consecințele economice? Aceste întrebări devin cu atât mai importante cu cât procesul aderării României la OCDE este prezentat drept justificarea unui număr considerabil de reforme legislative și administrative.
Din anul 2022, Luca Niculescu coordonează procesul de aderare la OCDE. Nicolae Ciucă a instituționalizat mecanismul interministerial, Marcel Ciolacu a condus etapa în care România a obținut primele paisprezece avize, iar Ilie Bolojan a coordonat politic etapa următoare, caracterizată prin accelerarea evaluărilor și adaptărilor legislative. Continuitatea a fost asigurată de coordonatorul național, Ministerul Afacerilor Externe, Secretariatul General al Guvernului și structurile specializate din ministere.
Acest mecanism nu trebuie confundat cu un proces în care OCDE redactează legislația României. Organizația stabilește standarde, examinează compatibilitatea politicilor naționale și formulează recomandări. Autoritățile române negociază și aleg modalitățile de implementare. Guvernul și Parlamentul adoptă actele normative, potrivit competențelor constituționale. Responsabilitatea pentru soluția juridică finală rămâne, prin urmare, una națională.
La 17 martie 2026, România a obținut avizul Comitetului OCDE pentru Analiză Economică și Dezvoltare, după evaluarea susținută la Paris, la 13 ianuarie, de delegația condusă de ministrul Finanțelor, Alexandru Nazare, prezentat public drept exponent al competenței tehnocratice, dar responsabil politic pentru măsurile financiare promovate. Ministerul Finanțelor anunțase astfel încheierea celor trei evaluări aflate în responsabilitatea sa, privind Afacerile Fiscale, Piețele Financiare și Analiza Economică.
Aceste rezultate au fost obținute într-o perioadă în care România adopta măsuri de consolidare fiscală cu efecte directe asupra populației și întreprinderilor. Metoda Bolojan a privilegiat aplicarea rapidă a unor ajustări bugetare, cu efecte asupra consumului, lichidității întreprinderilor și puterii de cumpărare. Întrebarea economică fundamentală este de ce s-a preferat concentrarea măsurilor într-un interval redus, în locul unei aplicări eșalonate, care să permită economiei adaptarea progresivă. Care au fost alternativele examinate și unde se regăsesc studiile privind efectele cumulate asupra populației și sectorului privat?
Coincidența temporală nu demonstrează că fiecare măsură fiscală a constituit o condiție OCDE. Ea impune însă examinarea corespondenței dintre recomandările primite, angajamentele asumate de autoritățile române și instrumentele legislative efectiv adoptate. Pentru fiecare reformă trebuie stabilit dacă obligația provenea din procesul OCDE, din PNRR, din legislația europeană sau dintr-o decizie autonomă a Guvernului.
În spatele acestei construcții politice și diplomatice funcționează un aparat administrativ permanent, fără de care nicio reformă nu ar putea deveni act normativ. Studiul nostru identifică în structurile de proiectare fiscală numele Iulian Ardeleanu, Elena Iordache și Nicoleta Stancu, iar la nivelul structurilor tehnice, pe Mirela Șoglu, Gelica Toma, Diana Dinu și Rodica Cristu. Carmen Moraru și Ioana Burlă apar în mecanismele de evaluare bugetară, în timp ce Boni Cucu și Diana Blîndu sunt identificați în structurile relațiilor financiare internaționale.
Aceste persoane reprezintă niveluri diferite ale administrației, de la coordonare și proiectare până la elaborarea tehnică a reglementărilor. Identificarea lor nu constituie dovada participării individuale la redactarea fiecăruia dintre actele analizate și nici a unei subordonări față de coordonatorul OCDE sau față de un organism internațional. Ea evidențiază însă existența unui corp administrativ stabil, care traversează schimbările guvernamentale și asigură continuitatea politicilor publice.
Continuitatea administrativă este necesară funcționării statului, dar nu poate fi confundată cu absența responsabilității. Între recomandările internaționale și obligațiile impuse contribuabililor există un proces de negociere, interpretare, proiectare și redactare legislativă. Funcționarii implicați pot formula soluții, propune termene, construi mecanisme sancționatorii și evalua alternative. Tocmai de aceea trebuie cunoscute structurile și persoanele care au stabilit modalitatea concretă de transpunere a fiecărui angajament.
Se ridică însă o problemă suplimentară, esențială pentru protejarea interesului național. Cum sunt controlate persoanele care, în exercitarea atribuțiilor administrative, ar putea promova soluții contrare intereselor economice ale României sau ar putea acorda prioritate unor obiective externe fără o evaluare corespunzătoare a consecințelor interne? Controlul nu poate depinde exclusiv de schimbarea miniștrilor. El trebuie exercitat prin verificarea legalității și oportunității administrative, controlul ierarhic, auditul intern și public, controlul parlamentar, mecanismele de integritate, răspunderea disciplinară și, atunci când există indicii concrete de încălcare a legii, prin intervenția autorităților competente. Nici funcția publică permanentă, nici participarea la negocieri internaționale nu conferă imunitate față de răspundere. Totodată, o asemenea răspundere trebuie stabilită prin evaluare individuală, pe baza atribuțiilor, documentelor și faptelor, nu presupusă din simpla apartenență la o structură administrativă.
În spatele deciziei politice funcționează astfel un aparat administrativ prin care recomandările și condiționalitățile organismelor internaționale sunt preluate de coordonatorii naționali, transmise ministerelor și structurilor tehnice, transformate în proiecte normative și prezentate Guvernului spre adoptare, inclusiv sub forma ordonanțelor de urgență. Politicienilor li se pot prezenta soluții legislative deja elaborate, invocându-se necesitatea îndeplinirii unor angajamente externe, fără ca originea fiecărei măsuri și alternativele naționale să fie întotdeauna transparente. Această situație impune verificarea traseului documentar al fiecărei reglementări.
Studiul nostru privind utilizarea ordonanțelor și ordonanțelor de urgență în perioada 2015–2026 evidențiază vulnerabilitatea procesului legislativ românesc, respectiv transformarea delegării legislative, concepută constituțional ca mecanism excepțional în cazul OUG, într-un instrument recurent de reglementare economică. Guvernul poate astfel pune Parlamentul în fața unor măsuri deja intrate în vigoare, reducând eficiența dezbaterii parlamentare, predictibilitatea fiscală și controlul democratic asupra deciziilor cu efecte directe asupra populației și întreprinderilor.
Cercetarea a identificat 65 de ordonanțe de urgență cu relevanță fiscală în clasificarea funcțională, dintre care 46 adoptate în perioada postpandemică au avut caracter material sau structural. Analiza preliminară a estimat că numai 3–7 dintre cele 65 de OUG, reprezentând aproximativ 4,6%–10,8%, ar putea îndeplini cumulativ cerințele art. 115 alin. (4) din Constituție. Constituția impune existența unei situații extraordinare, imposibilitatea amânării reglementării și motivarea efectivă a urgenței, condiții cumulative care nu pot fi înlocuite prin simpla invocare a oportunității economice. Această estimare reprezintă rezultatul cercetării, nu o constatare judiciară de neconstituționalitate.
Prin utilizarea ordonanțelor de urgență, Guvernul poate transforma o opțiune de politică economică într-o obligație juridică imediată, înainte ca Parlamentul să se pronunțe definitiv. Aici apare o problemă de concentrare a influenței politice atunci când aceeași persoană conduce Guvernul și partidul majorității. Cumulul funcțiilor nu reprezintă, în sine, o incompatibilitate legală, dar poate amplifica presiunea asupra parlamentarilor. Constituția României stabilește, prin art. 69 alin. (1) și (2), că parlamentarii sunt în serviciul poporului, iar orice mandat imperativ este nul. Niciun președinte de partid nu poate substitui libertatea votului parlamentar prin propria voință politică și nu poate transforma Parlamentul într-un instrument de executare a ordinelor sale. Atunci când conducerea partidului încearcă să impună un vot sub amenințarea excluderii, disciplina politică riscă să degenereze într-o formă de constrângere incompatibilă cu spiritul mandatului reprezentativ. Deși sancțiunile statutare nu constituie automat infracțiuni, presiunile care depășesc cadrul legal și întrunesc elementele constitutive ale art. 207 din Codul penal pot atrage răspunderea pentru șantaj. Gravitatea unei asemenea practici depășește însă dimensiunea penală, deoarece transformarea votului liber într-un act de obediență față de conducerea partidului afectează independența parlamentarului, autenticitatea deliberării legislative și însăși legitimitatea reprezentării democratice.
Dezbaterea parlamentară intervine astfel asupra unor măsuri deja aplicate, ale căror consecințe economice pot fi dificil de reversat. Riscul crește atunci când conducerea partidului folosește perspectiva excluderii pentru a descuraja votul independent. Această inversare a succesiunii firești dintre deliberarea legislativă și aplicarea normei reprezintă una dintre cele mai importante vulnerabilități identificate de studiul nostru.
Legea nr. 239/2025 reprezintă un exemplu relevant al efectelor concrete ale reformei asupra întreprinderilor. Prin modificarea Legii societăților nr. 31/1990 au fost introduse restricții suplimentare privind restituirea împrumuturilor acordate de asociați societăților al căror activ net se situează sub limita legală. Au fost reglementate obligații privind reconstituirea activului net și, în anumite condiții, conversia creanțelor asociaților în capital social. Nerespectarea obligațiilor poate atrage sancțiuni contravenționale semnificative, inclusiv amenzi între 10.000 și 200.000 lei, respectiv între 40.000 și 300.000 lei pentru anumite încălcări ale obligațiilor de conversie. Rămâne de explicat de ce legiuitorul a preferat aceste constrângeri și sancțiuni în locul unor mecanisme alternative, proporționale cu situația economică a societăților.
Nu orice societate care înregistrează pierderi este obligată să-și majoreze imediat capitalul. Aplicarea prevederilor depinde de situația activului net, de existența împrumuturilor asociaților și de termenele stabilite de lege. Cu toate acestea, consecința economică este importantă. Asociatul care a finanțat societatea din economii personale poate constata că recuperarea creanței sale este restricționată printr-o reglementare care urmărește protejarea capitalului și a creditorilor societății.
Problema politică a Legii nr. 239/2025 privește și modalitatea de prezentare și adoptare a unui pachet legislativ amplu. Sub obiectivul general al redresării financiare au fost reunite măsuri fiscale, administrative și societare cu efecte diferite. Un parlamentar putea susține necesitatea reducerii deficitului fără să împărtășească fiecare restricție impusă finanțării întreprinderilor. Un alegător putea considera necesară disciplina bugetară fără să fi anticipat intervenția statului în raporturile financiare dintre societate și propriii asociați.
Aceasta este vulnerabilitatea democratică a pachetelor legislative. Asocierea unor măsuri distincte într-un singur proiect poate limita posibilitatea evaluării lor separate și poate transforma votul asupra unui obiectiv general într-o acceptare a unor consecințe insuficient dezbătute. Legea nr. 239/2025 a fost adoptată de Parlament, astfel încât nu poate fi prezentată drept o reglementare care a exclus instituția legislativă. Rămâne însă necesară examinarea procedurii concrete de adoptare, a amendamentelor și a eventualelor condiționări politice exercitate asupra majorității parlamentare.
A doua categorie de constrângeri privește aparatele de marcat electronice fiscale. OUG nr. 69/2024, adoptată în perioada Guvernului Ciolacu, a introdus obligația imprimării codului QR pe bonurile fiscale. OUG nr. 68/2025 a intervenit ulterior asupra regimului sancționator, suspendând aplicarea sancțiunilor aferente până la 1 noiembrie 2026. Comercianții trebuie să verifice posibilitatea actualizării echipamentelor și să suporte costurile intervențiilor tehnice sau, atunci când acestea nu sunt posibile, ale înlocuirii aparatelor.
Termenul de 1 noiembrie 2026 marchează încetarea suspendării sancțiunilor, nu apariția unei obligații fiscale complet noi. Distincția este importantă juridic, dar nu schimbă problema economică. Statul impune o nouă cerință tehnologică, iar întreprinzătorul suportă cheltuiala necesară conformării.
Mai grav, la momentul analizei, lipsește cadrul tehnic complet de aplicare necesar comercianților și furnizorilor de echipamente pentru a cunoaște cu certitudine modalitatea concretă de conformare. Existența unei obligații legale, în absența unor norme și specificații tehnice suficiente, creează o situație de incertitudine administrativă. Contribuabilului i se stabilește un termen, dar acesta nu dispune de toate instrumentele normative necesare pentru a determina exact ce trebuie să execute. În asemenea condiții, aplicarea sancțiunilor ridică probleme serioase de previzibilitate și proporționalitate. Funcționarii și decidenții care au propus asemenea cerințe trebuie să poată justifica necesitatea lor, costurile impuse comerțului și lipsa unor soluții mai puțin împovărătoare. Răspunderea pentru o reglementare defectuoasă nu poate dispărea în spatele unui circuit administrativ anonim.
Cele două reglementări au obiecte diferite, dar evidențiază aceeași problemă a raportului dintre administrație și contribuabil. Prima intervine asupra structurii finanțării societăților, iar a doua asupra infrastructurii fiscale a comerțului. În ambele situații, obligația este stabilită prin lege, în timp ce costurile implementării sunt suportate de sectorul privat.
Efectul economic trebuie însă examinat cumulativ. O societate poate avea dificultăți de lichiditate, poate fi finanțată prin împrumuturile asociatului și poate suporta simultan obligații de recapitalizare, restricții privind restituirea finanțărilor, majorări fiscale și investiții impuse pentru conformare. Fiecare măsură poate avea o justificare distinctă, dar aplicarea lor concomitentă poate agrava situația financiară a întreprinderilor vulnerabile.
Dacă obiectivul reformei este consolidarea economiei, de ce au fost preferate termenele constrângătoare și sancțiunile în locul unor perioade de tranziție adaptate capacității financiare a întreprinderilor? A fost evaluat riscul ca măsurile destinate consolidării disciplinei financiare să accelereze insolvența societăților deja vulnerabile? De ce nu au fost eșalonate obligațiile pe o perioadă mai mare, astfel încât întreprinderile să poată absorbi costurile fără afectarea activității curente?
OUG nr. 69/2024 precedă Guvernul Bolojan. Responsabilitatea pentru inițierea sa aparține autorităților aflate în funcție în 2024. Continuitatea reglementării și intervenția ulterioară prin OUG nr. 68/2025 arată însă că politicile de digitalizare fiscală au traversat schimbările guvernamentale. Acest fapt trebuie analizat instituțional, fără atribuirea retrospectivă a unor decizii persoanelor care nu dețineau atunci competențele respective.
În același timp, recomandările OCDE privind reducerea utilizării numerarului, extinderea plăților electronice, digitalizarea administrației fiscale și intensificarea controalelor bazate pe analiza de risc ridică o problemă distinctă. Modernizarea capacității statului de a verifica tranzacțiile economice trebuie însoțită de garanții privind proporționalitatea, confidențialitatea datelor și limitele accesului autorităților la informațiile contribuabililor. Combaterea evaziunii fiscale nu justifică, prin ea însăși, extinderea nelimitată a supravegherii economice.
Problema devine și una constituțională atunci când reformele sunt promovate prin ordonanțe de urgență. Articolul 61 din Constituție consacră Parlamentul drept unica autoritate legiuitoare a țării, iar articolul 115 permite delegarea legislativă în condiții expres stabilite. În cazul ordonanțelor de urgență, Guvernul trebuie să justifice existența unei situații extraordinare a cărei reglementare nu poate fi amânată. Invocarea unui obiectiv internațional sau a necesității modernizării nu înlătură această obligație constituțională.
Criticile formulate de PSD, AUR și PACE împotriva politicilor de austeritate ale Guvernului Bolojan trebuie examinate și din această perspectivă. Dincolo de confruntarea politică, există o întrebare instituțională legitimă privind posibilitatea Parlamentului de a examina efectiv măsurile economice înainte ca acestea să producă efecte. În cazul ordonanțelor de urgență, dezbaterea parlamentară definitivă poate interveni după intrarea în vigoare a reglementării, când contribuabilii au început deja să suporte consecințele.
În acest context, lanțul OCDE – Niculescu – Bolojan – Nazare – aparatul tehnic trebuie prezentat și analizat ca un mecanism administrativ și politic ale cărui decizii trebuie să poată fi urmărite documentar. OCDE formulează standardele și recomandările. Niculescu coordonează procesul de aderare. Premierul stabilește orientarea politică. Nazare și Ministerul Finanțelor gestionează componenta fiscal-financiară. Direcțiile de specialitate proiectează și redactează reglementările. Guvernul le adoptă potrivit competențelor constituționale, inclusiv prin ordonanțe de urgență, iar Parlamentul exercită controlul legislativ în condițiile prevăzute de Constituție. Contribuabilul suportă efectele economice.
Schimbarea unui guvern nu determină automat schimbarea mecanismului administrativ care a pregătit și implementat politicile acestuia. De aceea, contestarea politică a măsurilor de austeritate nu este suficientă dacă nu este însoțită de examinarea angajamentelor asumate, a documentelor de fundamentare și a soluțiilor legislative care continuă să producă efecte. Continuitatea instituțională trebuie să însemne stabilitate și profesionalism, nu perpetuarea unor decizii insuficient justificate.
Fiecare nivel are propria responsabilitate. Coordonarea unei reforme nu echivalează cu redactarea ei, iar participarea la o evaluare internațională nu demonstrează că persoana respectivă a decis conținutul unui act normativ. Dar nici caracterul colectiv al procesului nu poate constitui un motiv pentru dispariția responsabilității individuale.
Pentru cele peste 100 de reforme și acte normative invocate public în legătură cu aderarea la OCDE trebuie prezentat un inventar complet. Fiecare măsură ar trebui însoțită de recomandarea sau obligația care a justificat-o, instituția care a negociat-o, ministerul inițiator, structura elaboratoare, persoanele responsabile de redactare și avizare, actul normativ adoptat, procedura parlamentară și evaluarea impactului economic. Numai astfel se poate stabili ce aparține OCDE, ce provine din PNRR sau din legislația europeană și ce reprezintă alegerea proprie a autorităților române.
Acest inventar trebuie să permită și verificarea mecanismelor de control asupra administrației permanente. Dacă o măsură a fost propusă fără fundamentare economică suficientă, dacă au fost ignorate alternative mai puțin împovărătoare sau dacă au fost prezentate drept obligatorii recomandări care permiteau opțiuni naționale, trebuie să poată fi identificată instituția responsabilă și persoanele care au participat la decizie. Controlul democratic nu poate fi limitat la miniștrii care semnează actele normative, dar nici nu poate transforma funcționarii publici în responsabili pentru decizii politice care nu le aparțin.
Globalizarea standardelor economice poate facilita cooperarea internațională, investițiile și transparența. Ea nu poate însă substitui responsabilitatea democratică a autorităților naționale și nici obligația de a demonstra că măsurile adoptate sunt proporționale cu obiectivele urmărite.
Întrebarea din subtitlu nu privește apartenența României la organizațiile internaționale, ci modul în care interesul economic național este reprezentat în procesul de armonizare. Cine negociază în numele României trebuie să poată explica ce a acceptat. Cine alege instrumentele legislative trebuie să justifice necesitatea lor. Cine le redactează trebuie să respecte limitele mandatului primit. Cine le adoptă trebuie să răspundă pentru efectele produse.
România nu poate măsura succesul reformelor exclusiv prin avizele obținute la Paris, prin numărul actelor normative adoptate sau prin termenele impuse contribuabililor. Rezultatul trebuie evaluat și prin dezvoltarea întreprinderilor, investițiile realizate, veniturile reale ale populației și costul administrativ suportat de economie.
România nu are nevoie de o contabilitate festivă a reformelor, ci de o contabilitate a responsabilităților. Pentru fiecare angajament internațional transformat în obligație națională trebuie cunoscute persoanele care l-au negociat, structurile care l-au redactat, autoritățile care l-au adoptat și costurile transferate populației și întreprinderilor. Nici OCDE, nici coordonatorul național, nici Guvernul și nici administrația permanentă nu pot substitui controlul democratic exercitat prin Parlament.
Contribuabilul român nu plătește recomandările OCDE, ci obligațiile stabilite prin legislația națională. Iar autoritățile care au transformat aceste recomandări în legi, ordonanțe, restricții și sancțiuni trebuie să poată demonstra nu numai legalitatea măsurilor, ci și utilitatea lor economică.
Modernizarea României trebuie să rămână un instrument al dezvoltării economice naționale, nu un proces în care succesul este măsurat prin avize internaționale, iar costul prin sacrificiile contribuabililor. Aceasta este responsabilitatea pe care nici globalizarea standardelor, nici continuitatea administrației și nici schimbarea guvernelor nu o pot înlătura.
Urmărește știrile Realitatea Financiara și pe Google News