Daniel Udrescu: Marele jaf al inflației. 100 de lei în 2008, doar 44 în 2026. Cum se evaporă capitalul și cresc impozitele, dar Statul impozitează diferența.
Daniel Udrescu
Daniel Udrescu, CPA, expert contabil judiciar și auditor, analizează efectele cumulate ale inflației și fiscalității asupra capitalului întreprinderilor, arătând cum impozitarea câștigurilor nominale poate genera obligații fiscale chiar și în absența unui câștig economic real. În analiza „Marele jaf al inflației. 100 de lei în 2008, doar 44 în 2026. Cum se evaporă capitalul și cresc impozitele, dar Statul impozitează diferența”, autorul evidențiază cum deprecierea puterii de cumpărare și impozitarea diferențelor nominale reduc resursele disponibile pentru înlocuirea activelor, investiții și dezvoltare economică.
Cum transformă inflația recuperarea capitalului în profit impozabil, în timp ce întreprinderile pierd resursele necesare investițiilor și dezvoltării.
În România, statul poate încasa impozit chiar și atunci când contribuabilul nu a realizat niciun câștig economic real. Este suficient ca valoarea nominală a unui activ să crească odată cu inflația, iar diferența față de costul său istoric să fie inclusă în baza impozabilă. Contribuabilul plătește astfel impozit pentru simpla recuperare a puterii de cumpărare a capitalului investit. Statul încasează efectiv impozitul, în timp ce întreprinderea poate rămâne fără resursele necesare pentru înlocuirea activului.
Dimensiunea fenomenului rezultă din evoluția prețurilor în perioada 2008–2026. Potrivit seriei istorice utilizate și unei estimări provizorii pentru anul 2026, puterea de cumpărare a unei sume de 100 de lei din 2008 s-a redus la aproximativ 44 de lei. Pentru achiziționarea aceluiași coș de bunuri și servicii ar fi necesari aproape 227 de lei. Dacă suma inițială reprezenta un profit impozabil de 100 de lei, după aplicarea impozitului de 16% rămâneau 84 de lei, a căror valoare reală în 2026 ar fi de numai 37 de lei, presupunând păstrarea lor fără randament. Din valoarea inițială, 16% a fost încasată de stat prin impozitare, iar inflația a diminuat ulterior puterea de cumpărare a sumei rămase. Cele două efecte sunt distincte, dar consecința lor cumulată este reducerea capitalului real disponibil la aproximativ 37% din valoarea inițială.
Această demonstrație nu presupune că întreprinderile își păstrează profiturile în numerar timp de 18 ani. Ea stabilește valoarea de referință față de care trebuie evaluată eficiența investițiilor și a mecanismelor de protejare a capitalului. O întreprindere care investește poate compensa inflația sau poate obține un câștig real, dar pentru aceasta trebuie să realizeze un randament suficient pentru acoperirea deprecierii monetare, a fiscalității și a riscurilor economice.
Problema devine mai gravă atunci când întreprinderea reușește să conserve nominal valoarea capitalului, dar este impozitată pentru această conservare. Un activ cumpărat cu 100 de lei în 2008 și vândut cu aproximativ 227 de lei în 2026 nu generează un câștig real dacă prețul său a crescut exclusiv proporțional cu nivelul general al prețurilor. Cu toate acestea, dacă diferența nominală este integral impozabilă la 16%, statul încasează aproximativ 20 de lei. După achitarea impozitului, contribuabilului îi rămân numai 207 lei, insuficienți pentru cumpărarea unui activ echivalent, în ipoteza în care costul acestuia a evoluat odată cu inflația.
Statul obține astfel venituri fiscale dintr-un câștig care nu există în termeni reali. Întreprinderea suportă diminuarea capitalului, deși nu a consumat și nu a distribuit valoarea acestuia. Este o contradicție economică importantă între determinarea nominală a rezultatului fiscal și necesitatea menținerii capitalului productiv.
Evoluția inflației și pierderea puterii de cumpărare
Pentru examinarea fenomenului, anul 2008 este considerat baza de calcul, cu indicele 100. Ratele anuale ale inflației se cumulează prin înmulțire, nu prin însumare. Astfel, efectele unei inflații aparent moderate devin considerabile atunci când sunt analizate pe perioade lungi.
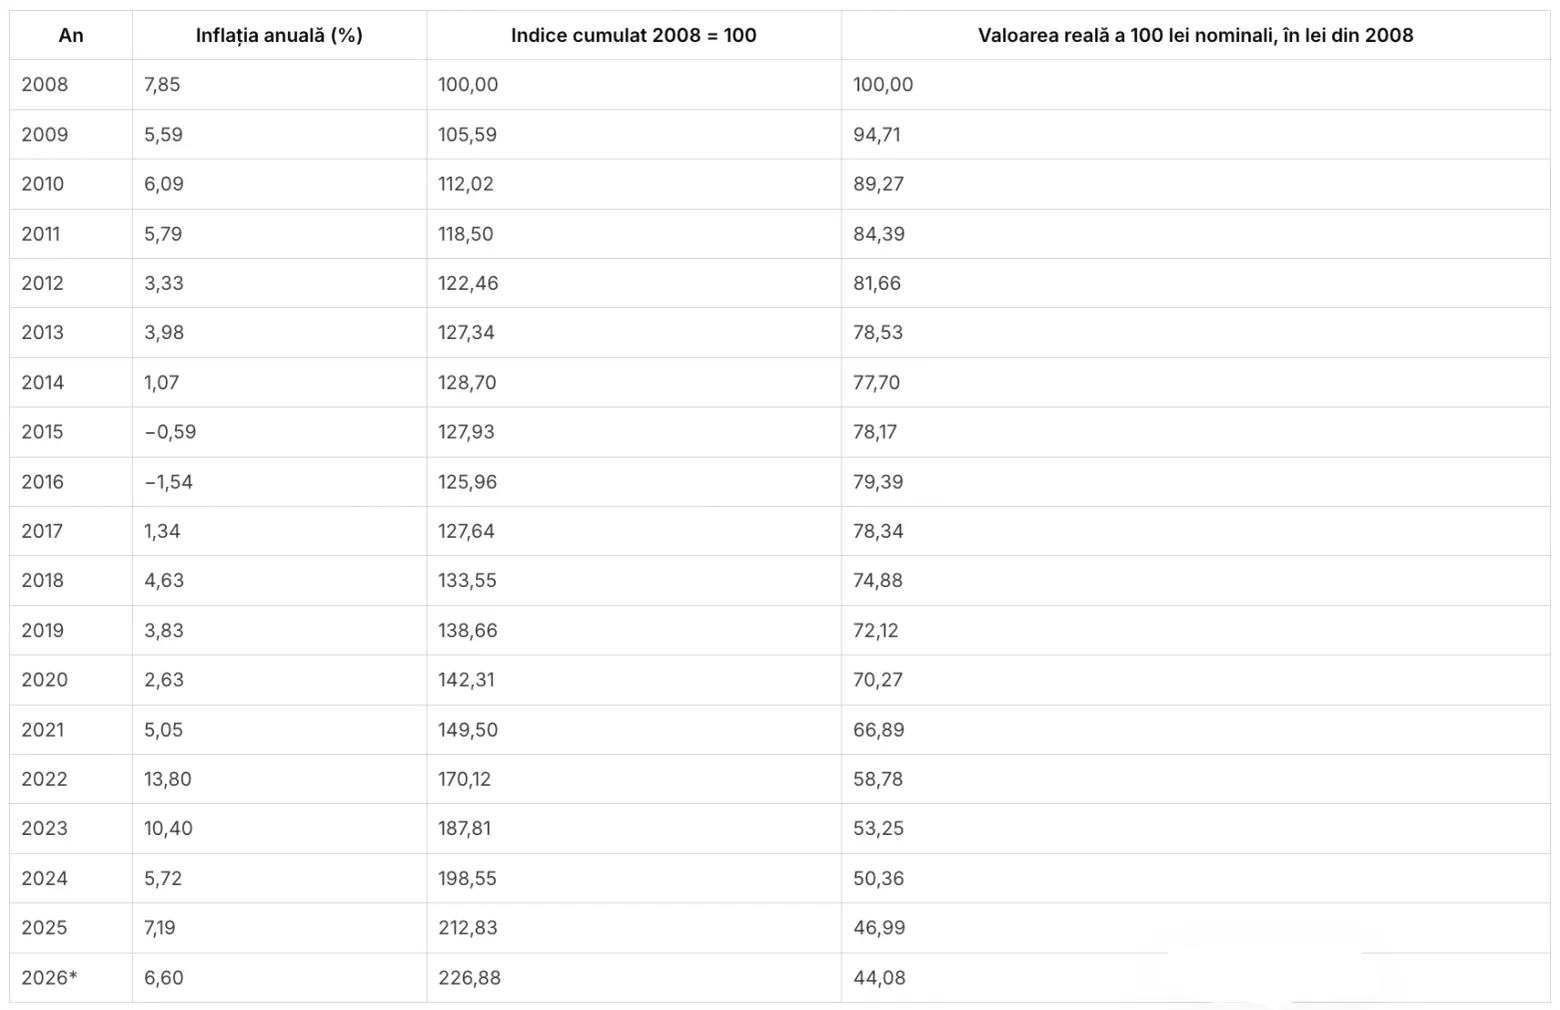
Ratele pentru 2008–2025 sunt preluate din seria istorică utilizată în analiză, atribuită Băncii Mondiale, și necesită confruntarea finală cu datele statistice oficiale înainte de publicare. Pentru 2026, rata de 6,6% este o ipoteză convențională, pornind de la rata anuală a inflației din septembrie, și nu reprezintă inflația medie definitivă a anului. Indicele pentru 2008 este stabilit la 100, astfel încât rata inflației din acel an nu este aplicată încă o dată bazei.
Rezultatele evidențiază o pierdere cumulată a puterii de cumpărare de aproximativ 56% în raport cu anul de bază. Această pierdere nu reprezintă o sumă încasată integral de stat și nici un impozit în sens juridic. Ea reprezintă deprecierea reală a unei valori monetare neindexate. Efectele sale economice depind de structura activelor și datoriilor, de randamentele obținute și de capacitatea fiecărui contribuabil de a transfera creșterea costurilor în prețurile de vânzare.
Pentru populație, deprecierea afectează economiile nepurtătoare de dobândă, veniturile fixe și prestațiile care nu sunt actualizate corespunzător. Pentru întreprinderi, problema se manifestă prin modificarea necesarului de capital circulant, creșterea costurilor de înlocuire a activelor și diferențele dintre valorile istorice înregistrate în contabilitate și valorile economice curente.
Impozitarea câștigului nominal și diminuarea capitalului real
Să considerăm un activ achiziționat în anul 2008 cu 100 de lei. În 2026, activul este vândut cu 226,88 lei, valoare care corespunde exclusiv actualizării costului inițial cu indicele general al prețurilor utilizat în această analiză. Din punct de vedere nominal, contribuabilul realizează un câștig de 126,88 lei. Din punct de vedere economic, după ajustarea pentru inflație, câștigul este zero.
Dacă legislația fiscală aplicabilă determină impozitarea integrală a diferenței nominale la cota de 16%, rezultatul este următorul.
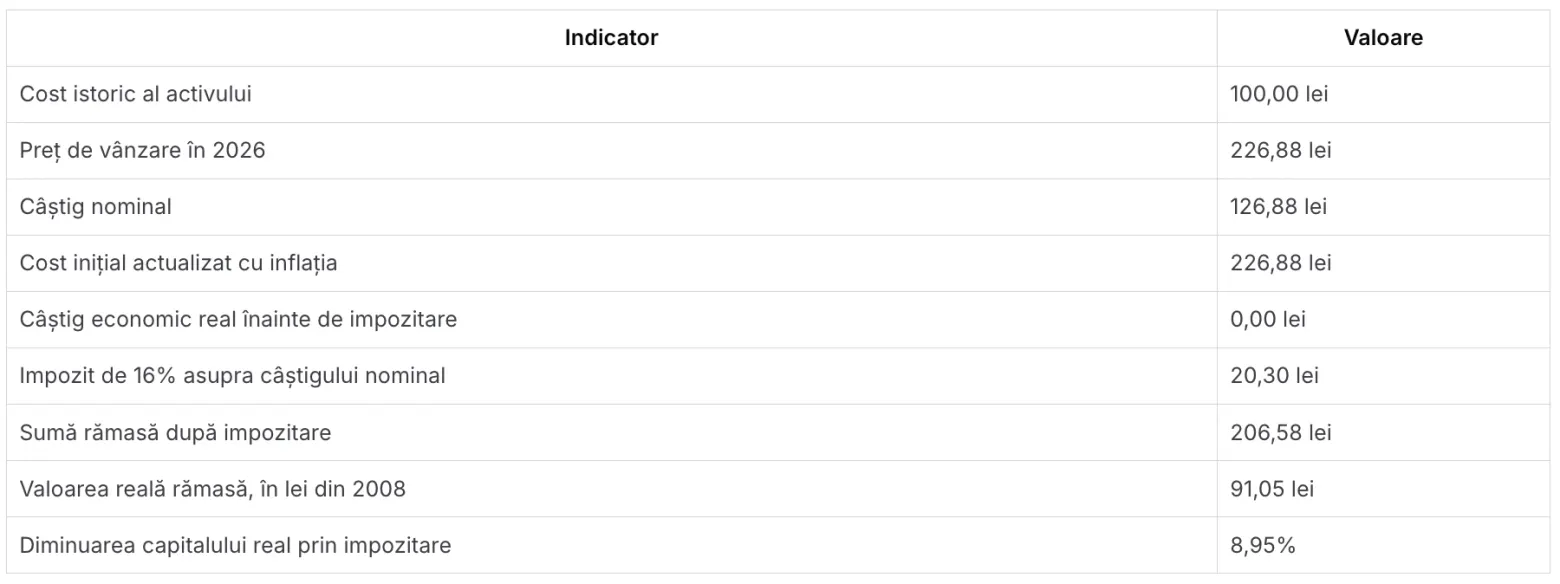
Exemplul presupune un activ neamortizat, o diferență nominală integral impozabilă și inexistența unor tratamente fiscale speciale. Nu toate tranzacțiile sunt supuse acestui mecanism în aceeași formă.
Demonstrația arată că întreprinderea a recuperat, înainte de impozitare, echivalentul monetar al capitalului inițial, dar după plata impozitului nu mai poate reconstitui integral aceeași valoare economică. Impozitul de 20,30 lei reprezintă aproximativ 8,95% din capitalul inițial exprimat în puterea de cumpărare din 2008. Această diminuare nu provine dintr-o pierdere comercială, ci din impozitarea unei diferențe nominale generate exclusiv de inflație.
Problema trebuie delimitată de situațiile în care un activ se apreciază real, peste evoluția nivelului general al prețurilor. În asemenea cazuri există un câștig economic efectiv, iar impozitarea sa poate fi justificată. Distorsiunea apare atunci când baza impozabilă nu separă componenta reală a câștigului de componenta rezultată din deprecierea monedei.
Amortizarea, reevaluarea și costul înlocuirii activelor
Efectele inflației se manifestă și asupra activelor imobilizate. O întreprindere care a achiziționat în 2008 un utilaj cu un milion de lei înregistrează și amortizează activul potrivit reglementărilor contabile și fiscale aplicabile. Dacă prețul unui utilaj comparabil ar fi crescut proporțional cu indicele general al prețurilor, costul său de înlocuire în 2026 ar ajunge la aproximativ 2,27 milioane lei.
Amortizarea costului istoric de un milion de lei nu garantează acumularea resurselor necesare pentru înlocuirea utilajului. Diferența trebuie acoperită prin profituri reinvestite, finanțare externă sau aporturi suplimentare de capital. În lipsa acestor resurse, întreprinderea poate amâna investiția, poate prelungi utilizarea echipamentelor existente și poate pierde productivitate.
Reglementările contabile românești permit, în anumite condiții, reevaluarea imobilizărilor corporale. Aceasta nu trebuie însă confundată cu o indexare fiscală generală și automată. Reevaluarea contabilă și recunoașterea fiscală a valorilor reevaluate sunt supuse unor reguli distincte, iar efectele asupra amortizării deductibile depind de categoria activului, de istoricul său fiscal și de prevederile legale aplicabile. Reevaluările implică, de asemenea, costuri și proceduri care nu asigură neapărat o actualizare permanentă a valorilor în raport cu inflația.
Prin urmare, existența mecanismului reevaluării nu elimină problema diferenței dintre costul istoric și costul economic de înlocuire. Ea demonstrează necesitatea analizării distincte a valorii contabile, valorii fiscale și valorii economice a capitalului.
Inflația moderată și acumularea pierderilor
Inflația nu trebuie să atingă niveluri excepționale pentru a produce efecte economice importante. O rată anuală constantă de 4% determină o creștere cumulată a prețurilor de aproximativ 48% în zece ani și de peste 102% în optsprezece ani. La o rată anuală de 5%, creșterea cumulată depășește 140% în aceeași perioadă.
Această acumulare explică de ce analiza efectelor inflației asupra capitalului nu poate fi limitată la economiile hiperinflaționiste. Standardul IAS 29 reglementează raportarea financiară în condiții de hiperinflație, dar problema menținerii capitalului real există și în economiile cu inflație moderată, acumulată pe perioade îndelungate.
În practică, efectele sunt diferite în funcție de structura financiară a întreprinderilor. Deținătorii de disponibilități monetare și creanțe nominale pot suporta pierderi de putere de cumpărare, în timp ce debitorii cu obligații nominale fixe pot beneficia de diminuarea valorii reale a datoriilor. Stocurile, imobilizările, contractele indexate și activele financiare reacționează diferit la creșterea prețurilor. Din acest motiv, inflația nu determină automat pierderi identice pentru toate întreprinderile, dar modifică raporturile dintre venituri, costuri, capital și obligații fiscale.
Creșterea veniturilor bugetare nu înseamnă automat dezvoltare economică
Inflația influențează direct și indirect veniturile statului. Creșterea prețurilor poate majora încasările nominale din TVA, chiar dacă volumul real al consumului rămâne neschimbat. Majorarea salariilor nominale poate determina creșterea contribuțiilor sociale și a impozitului pe venit, fără o îmbunătățire echivalentă a puterii de cumpărare. În cazul impozitului pe profit, diferențele dintre veniturile exprimate la prețuri curente și anumite costuri istorice pot determina includerea unei componente inflaționiste în rezultatul impozabil.
În literatura economică, fenomenul cunoscut drept fiscal drag descrie în special creșterea sarcinii fiscale prin majorarea veniturilor nominale într-un sistem cu praguri sau tranșe neindexate. Impozitarea câștigurilor nominale din active reprezintă o problemă distinctă, dar înrudită, întrucât și aceasta poate determina creșterea sarcinii fiscale fără existența unui câștig economic real corespunzător.
Statul suportă, la rândul său, efectele inflației prin creșterea costurilor achizițiilor publice, a investițiilor, a salariilor și a altor obligații bugetare. Prin urmare, majorarea nominală a încasărilor nu trebuie confundată cu o îmbunătățire automată a poziției fiscale reale. Evaluarea performanței bugetare necesită separarea efectelor inflației de modificarea volumului activității economice, de schimbările legislative și de eficiența colectării.
Totuși, pentru întreprinderi, consecințele impozitării câștigurilor nominale pot fi imediate. Impozitul este achitat din disponibilități efective, în timp ce înlocuirea activelor și refacerea capitalului circulant necesită resurse calculate la prețurile curente. Dacă profitul distribuibil sau disponibil pentru reinvestire include sume care reprezintă numai recuperarea nominală a capitalului, capacitatea reală de autofinanțare poate fi supraestimată.
Fiscalitatea trebuie să protejeze capacitatea economiei de a produce
După aproape două decenii de inflație cumulată, România trebuie să examineze în ce măsură regulile fiscale asigură delimitarea dintre câștigurile economice reale și componentele nominale determinate de deprecierea monedei. Problema nu poate fi rezolvată printr-o indexare generală aplicată fără diferențiere tuturor activelor și obligațiilor. Sunt necesare evaluări privind structura capitalului, tratamentul fiscal al reevaluărilor, amortizarea, câștigurile din înstrăinarea activelor și efectele asupra veniturilor bugetare.
O politică fiscală orientată către dezvoltare trebuie să urmărească nu numai colectarea impozitelor, ci și menținerea bazei economice care le generează. Întreprinderile trebuie să dispună de resurse pentru înlocuirea echipamentelor, finanțarea stocurilor, modernizarea tehnologiilor și creșterea productivității. Impozitarea unor câștiguri exclusiv nominale poate diminua aceste resurse fără ca întreprinderea să fi realizat un spor real de avere.
Din 100 de lei păstrați nominal din 2008, inflația poate lăsa în 2026 numai 44 de lei în putere de cumpărare. Dacă suma reprezenta un profit impozitat inițial cu 16%, valoarea reală disponibilă poate coborî la aproximativ 37 de lei. Iar atunci când contribuabilul reușește să recupereze integral valoarea monetară a capitalului, statul poate impozita diferența nominală și poate transforma conservarea capitalului într-o pierdere economică efectivă.
Aceasta este contradicția pe care politica fiscală trebuie să o rezolve. Statul are nevoie de venituri pentru finanțarea serviciilor publice, dar nu poate ignora efectul impozitării asupra capacității contribuabililor de a-și menține capitalul productiv. O economie nu devine mai prosperă numai pentru că prețurile, cifrele de afaceri, profiturile nominale și încasările bugetare cresc. Dezvoltarea economică presupune creșterea producției reale, a productivității, a investițiilor și a capitalului disponibil.
Inflația reduce valoarea banilor. Impozitarea câștigurilor pur nominale poate reduce și capitalul care a reușit să supraviețuiască inflației. Iar atunci când această diferență nu este recunoscută în politica fiscală, statul riscă să încaseze astăzi venituri suplimentare cu prețul diminuării capacității economiei de a produce și de a genera venituri fiscale reale în viitor.
Urmărește știrile Realitatea Financiara și pe Google News