Daniel Udrescu: Capcana fiscală a terenurilor construibile
Expert contabil judiciar Daniel Udrescu
Codul fiscal românesc conține o deficiență fundamentală, insuficient discutată, care permite impozitarea unor câștiguri pur nominale, fără ca proprietarul să fi realizat o îmbogățire economică efectivă. În anumite regimuri de impunere, costul istoric al unui bun nu poate fi actualizat cu inflația, iar diferențele monetare acumulate în decenii ajung să fie tratate fiscal ca venituri, deși reflectă deprecierea banilor, nu creșterea reală a patrimoniului. Legiuitorul a ignorat astfel distincția dintre valoarea nominală și puterea de cumpărare, transferând asupra contribuabilului consecințele inflației pe care statul nu a fost capabil să o controleze. Exemplul următor arată cum un teren vândut după 27 de ani la exact același preț în euro poate genera, în anumite condiții de reîncadrare fiscală, obligații fiscale considerabile, deși proprietarul a pierdut deja aproape jumătate din puterea de cumpărare a capitalului investit. Problema depășește calculul unui impozit și privește însăși echitatea unui sistem fiscal care poate confunda recuperarea capitalului cu realizarea profitului.
Același preț în euro după 27 de ani. Cum poate o reîncadrare fiscală să transforme recuperarea capitalului într-o pierdere
În 1999, un proprietar cumpără un teren construibil pentru 5 miliarde lei vechi, echivalentul a 384.290,22 euro la cursul utilizat în această analiză. În octombrie 2026 îl vinde pentru aceeași sumă în euro. Câștigul nominal în euro este nul. În lei, diferența dintre prețul actual și costul istoric, exprimat după denominare, depășește 1,55 milioane lei. Această diferență contabilă nu dovedește, prin ea însăși, realizarea unui venit impozabil. Regimul fiscal depinde de natura operațiunii și de calitatea în care acționează vânzătorul.
Datele speței și diferența nominală
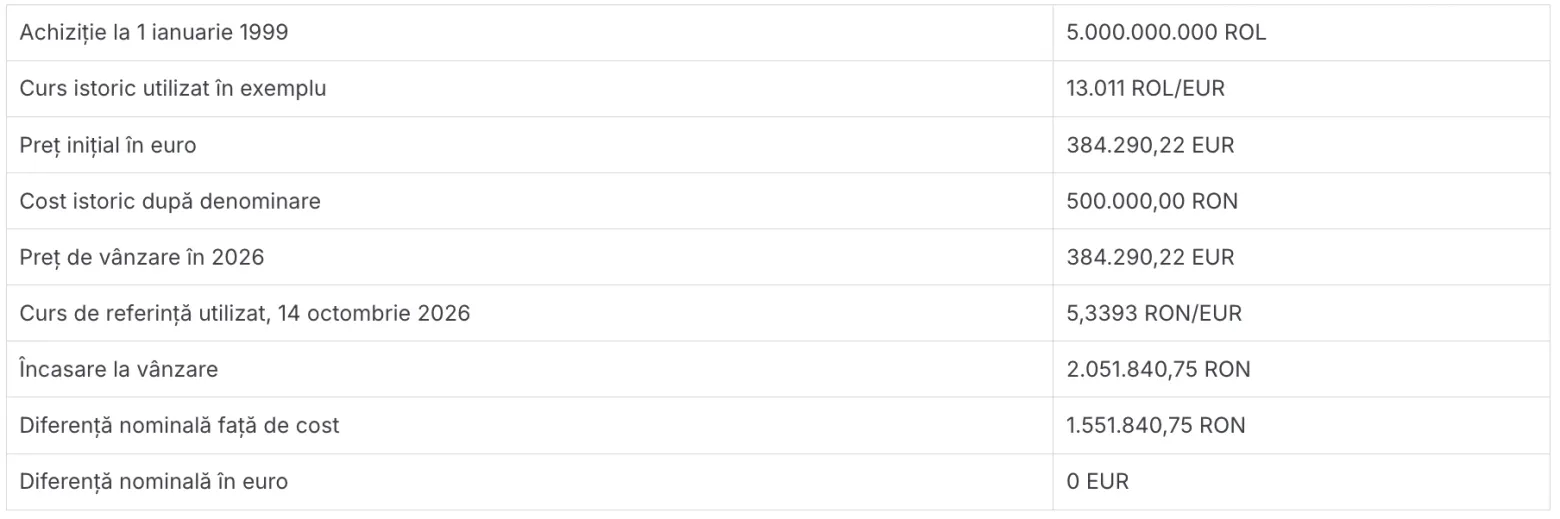
Calculul folosește cursurile de referință indicate pentru exemplu. Într-o tranzacție concretă trebuie avut în vedere cursul aplicabil potrivit contractului și normelor fiscale.
Terenul construibil și delimitarea sferei TVA
Terenul analizat are regim de teren construibil, potrivit documentației urbanistice. Art. 292 alin. (2) lit. f) din Codul fiscal exclude livrarea terenurilor construibile de la scutirea imobiliară. Această regulă nu înseamnă însă că orice vânzare făcută de o persoană fizică este supusă TVA. Art. 268 și 269 impun mai întâi verificarea existenței unei operațiuni în sfera taxei și a calității de persoană impozabilă a vânzătorului. Normele metodologice, la pct. 4 alin. (5), exemplul nr. 2, admit că vânzarea ocazională a unui teren construibil poate rămâne în afara sferei TVA. Excluderea de la scutirea imobiliară și includerea în sfera TVA sunt chestiuni juridice distincte.
Vânzarea ocazională și activitatea economică imobiliară
Vânzarea unui bun din patrimoniul personal, ca simplă exercitare a dreptului de proprietate, nu constituie automat activitate economică în sensul art. 269. În schimb, achizițiile destinate revânzării, lucrările de dezvoltare, demersurile comerciale și celelalte împrejurări ale valorificării pot justifica o calificare diferită. Numărul vânzărilor nu este, luat separat, un criteriu suficient.
Caracterul ocazional nu se stabilește prin numărarea tranzacțiilor dintr-un singur an. Prima vânzare din 2026 nu devine, prin acest simplu fapt, o operațiune privată dacă proprietarul desfășura deja o activitate economică imobiliară. În același timp, existența altor tranzacții nu dovedește automat că terenul deținut din 1999 a fost afectat unei asemenea activități. Calificarea trebuie motivată prin fapte și documente.
Plafonul de 395.000 lei nu schimbă natura juridică a vânzării
Începând cu 1 septembrie 2025, plafonul regimului special de scutire pentru întreprinderile mici, prevăzut la art. 310 din Codul fiscal, este de 395.000 lei. Plafonul nu transformă o vânzare privată într-o activitate economică și nu reprezintă o sumă care se scade din prețul terenului. Pentru operațiunile care intră în cifra de afaceri relevantă, regimul normal de TVA se aplică începând cu tranzacția care determină depășirea plafonului. Trebuie examinată și eventuala excludere a livrărilor de active fixe din calculul acestuia.
Prețul terenului din speță, de 2.051.840,75 lei, depășește plafonul de peste cinci ori. Această comparație numerică nu este suficientă pentru a afirma existența unei datorii de TVA. Dacă vânzarea este în afara sferei TVA, plafonul nu se aplică. Dacă vânzarea este realizată în cadrul unei activități economice, terenul construibil nu beneficiază de scutirea imobiliară de la art. 292; în această situație se verifică regimul de scutire de la art. 310, includerea operațiunii în plafon, obligația de înregistrare și eventualele reguli speciale privind persoana obligată la plata taxei.
Calculul TVA în scenariul în care livrarea intră în regimul normal
Calculul de mai jos privește exclusiv situația în care vânzătorul acționează ca persoană impozabilă, livrarea este supusă regimului normal, nu intervine taxarea inversă, iar prețul convenit este final și include TVA. La cota de 21%, taxa se extrage din preț prin raportul 21/121. În lipsa acestor condiții, calculul nu poate fi folosit pentru stabilirea obligației fiscale.
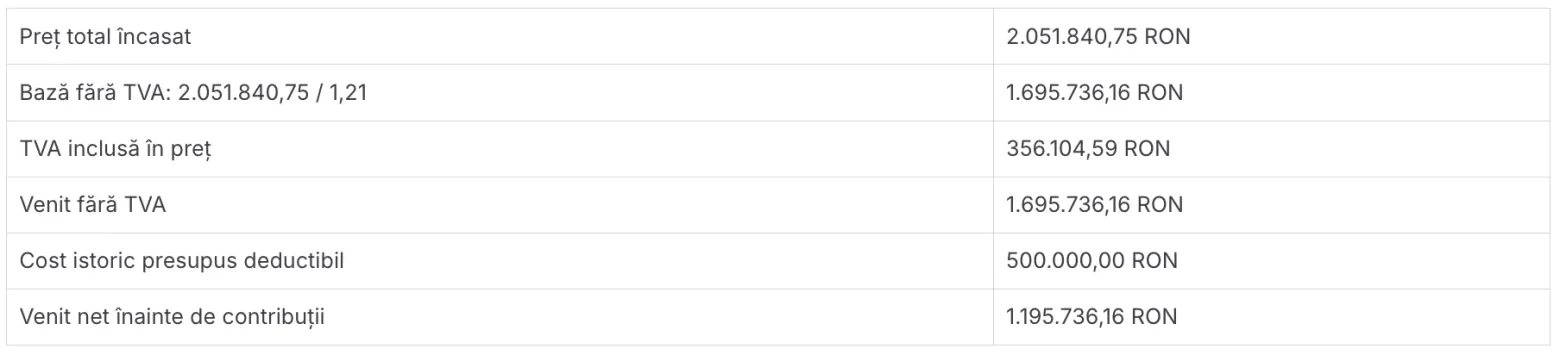
Dacă TVA se adaugă contractual peste preț, dacă intervine taxarea inversă între persoane eligibile ori dacă există drept de deducere a TVA aferente achizițiilor, sarcina economică efectivă diferă. La fel, reîncadrarea în scopuri de TVA nu determină automat aplicarea impozitului de 10% și a contribuțiilor sociale; acestea necesită o calificare separată în materia impozitului pe venit.
Impozitul de 10% și contribuțiile sociale
Aplicarea cotei de 10% nu decurge automat din simpla reîncadrare în scopuri de TVA. Pentru imobilele transferate din patrimoniul personal, art. 111 reglementează, în principiu, impozitul de 1% din valoarea tranzacției dacă bunul a fost deținut mai mult de trei ani.
Impozitarea cu 10% ca venit din activități independente presupune o calificare distinctă și motivată a veniturilor, în temeiul faptelor și al dispozițiilor aplicabile. În jurisprudență există litigii tocmai asupra acestei delimitări.
Pentru a cuantifica riscul discutat, este analizată separat ipoteza încadrării venitului ca activitate independentă în sistem real. Se consideră deductibil integral costul istoric de 500.000 lei, fără alte cheltuieli, iar CAS și CASS sunt calculate la bazele prezentate mai jos, folosind salariul minim de 4.050 lei. Aceste premise sunt strict ilustrative; încadrarea veniturilor, deductibilitatea și contribuțiile datorate necesită verificare pentru situația concretă.
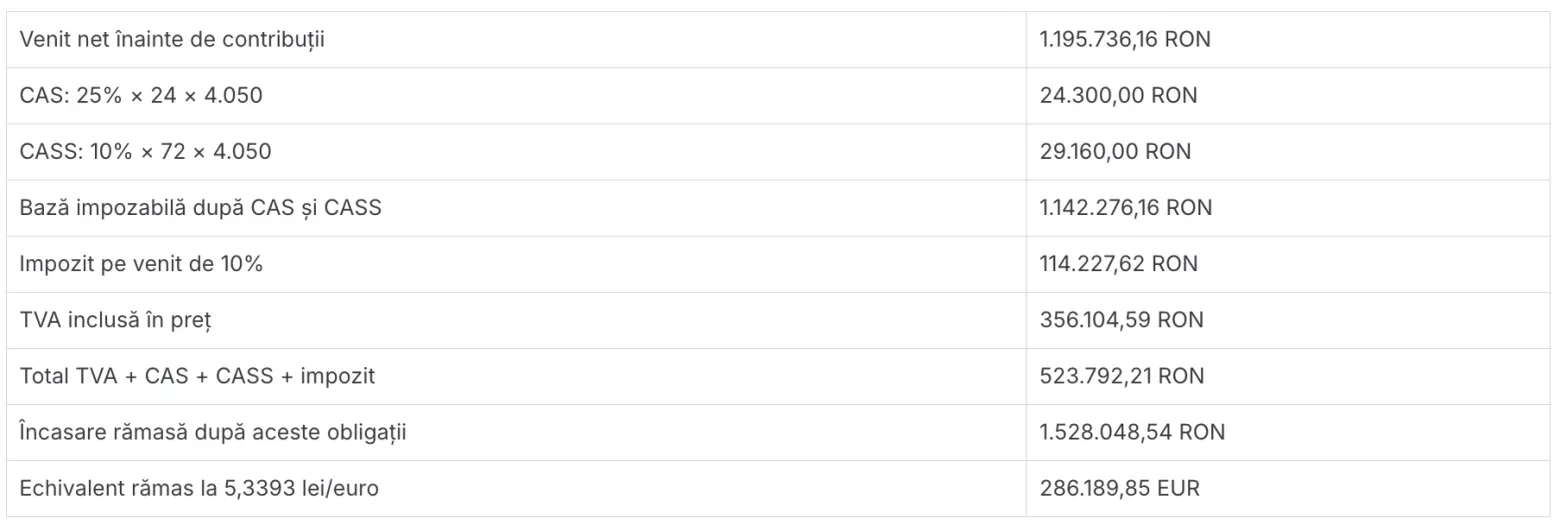
Dacă s-ar calcula mecanic 10% înainte de deducerea CAS și CASS, suma ar fi 119.573,62 lei; aceasta nu este însă formula completă a impozitului anual în sistem real. Dacă sunt aplicabile alte baze CAS, costuri deductibile, ajustări sau excepții, rezultatul se schimbă. Sumele reprezintă o simulare condiționată, nu o impunere ANAF stabilită.
Comparația cu transferul patrimoniului personal
În ipoteza alternativă în care terenul rămâne bun al patrimoniului personal și nu există activitate economică imobiliară care să justifice impunerea în sistem real, impozitul pe transfer, pentru o deținere mai mare de trei ani, este de regulă 1% din valoarea tranzacției: aproximativ 20.518,41 lei, sub rezerva regulilor privind valoarea declarată și studiul de piață notarial. Nu se aplică automat CAS și CASS pentru acest transfer. Diferența față de simularea anterioară este substanțială, dar regimurile nu sunt alternative la libera alegere a contribuabilului; ele rezultă din situația de fapt și din lege.
Inflația euro și confiscarea economică a valorii neactualizate
Identitatea prețului în euro nu înseamnă conservarea capitalului. Pentru a măsura pierderea de putere de cumpărare trebuie analizată inflația din zona euro, prin indicele armonizat al prețurilor de consum (IAPC/HICP), nu deprecierea leului și nici inflația din România.
La o inflație cumulată estimativă de 79,84% între 1999 și 2026, cei 384.290,22 euro investiți inițial ar trebui să valoreze aproximativ 691.107,52 euro pentru a păstra aceeași putere de cumpărare. Vânzarea la prețul nominal inițial lasă un deficit economic de 306.817,30 euro, exprimat în euro ai anului 2026. Aceeași sumă nominală mai reprezintă numai 55,61% din puterea de cumpărare inițială. Procentul inflației este utilizat ca ipoteză de lucru, nu ca valoare definitivă certificată prin indicii Eurostat ai lunilor contractuale.
Din această perspectivă, problema fiscală este de o gravitate aparte. Proprietarul nu obține niciun euro nominal în plus și suportă deja o pierdere reală de 44,39%, dar comparația prețului actual în lei cu un cost istoric neindexat poate produce aparența unui câștig de peste 1,55 milioane lei. În ipoteza fiscală severă prezentată, obligațiile simulate ridică pierderea economică totală la aproape 405.000 euro, adică 58,59% din capitalul necesar în 2026 pentru conservarea puterii de cumpărare.
Nu este vorba despre o confiscare juridică dovedită și nici despre un impozit distinct asupra inflației. Este însă legitimă întrebarea dacă impunerea unei diferențe monetare nominale, în absența unei îmbogățiri economice reale, păstrează un raport rezonabil cu capacitatea contributivă. Problema trebuie examinată prin prisma art. 44 și art. 56 alin. (2) din Constituție, precum și a art. 1 din Protocolul nr. 1 la Convenția europeană a drepturilor omului. Legalitatea formală a unui calcul nu dispensează de analiza proporționalității efectului său patrimonial.
Pentru un calcul definitiv, inflația cumulată trebuie stabilită prin raportarea indicilor lunari IAPC/HICP Eurostat corespunzători momentului investiției și momentului vânzării. Diferența de curs, pierderea prin inflație și taxele datorate au naturi distincte și nu trebuie confundate sau însumate de două ori.
Bilanțul final. Cât a pierdut efectiv proprietarul
Bilanțul pornește de la suma rămasă efectiv proprietarului. În scenariul fiscal sever, în care TVA este inclusă în preț, iar venitul este încadrat separat ca activitate independentă, obligațiile simulate reprezintă echivalentul a aproximativ 98.100 euro. Din prețul de 384.290,22 euro rămân aproximativ 286.190 euro. Aceasta este o simulare condiționată, nu o obligație stabilită în speță.
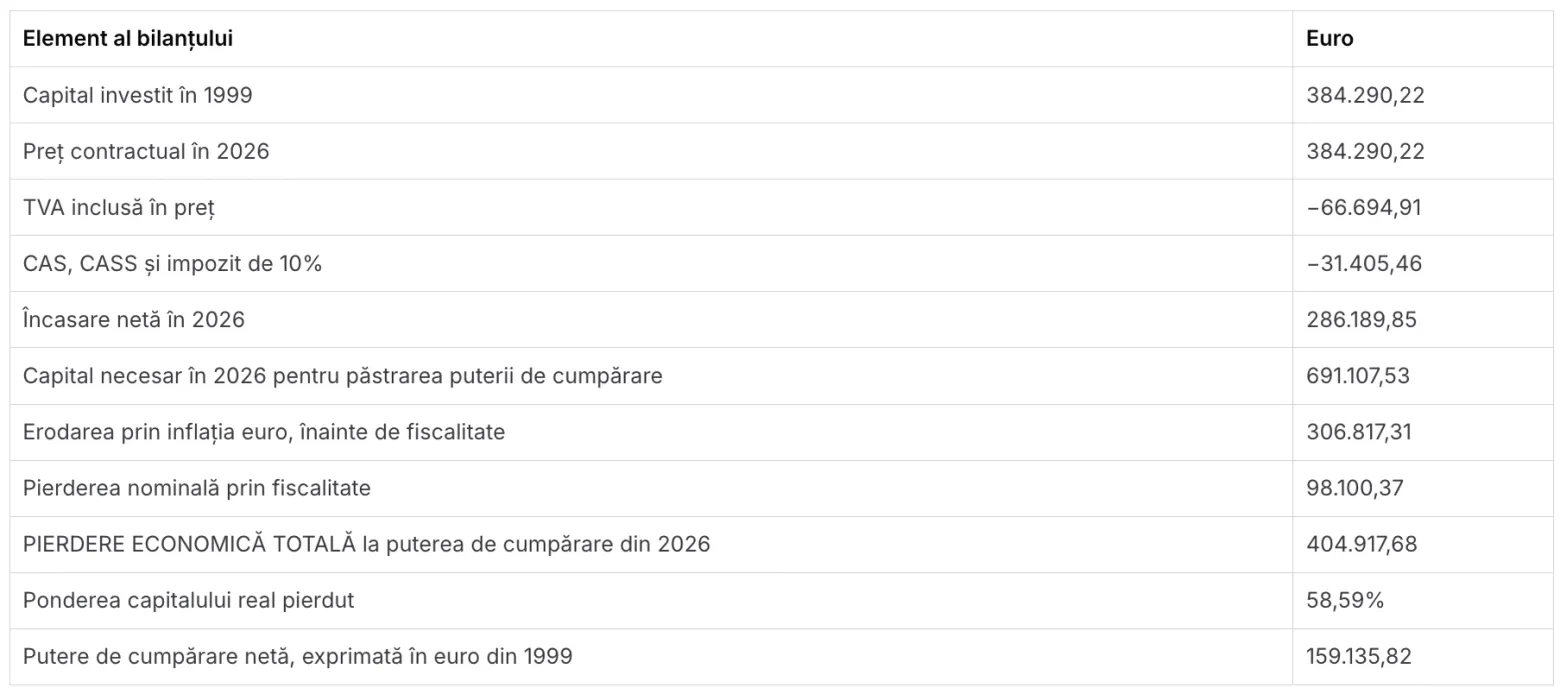
Cifrele au două unități de măsură distincte. Pierderea de 306.817,31 euro este necesarul suplimentar de capital pentru a păstra puterea de cumpărare a investiției din 1999, exprimat în euro ai anului 2026. Cei 98.100,37 euro reprezintă taxele și contribuțiile suportate în simulare, convertite la cursul folosit pentru vânzare. Adunarea lor dă 404.917,68 euro, adică diferența dintre capitalul actualizat la 691.107,53 euro și disponibilul net de 286.189,85 euro. Procentul de 58,59% se raportează la capitalul actualizat, nu la suma nominală din 1999.
În scenariul fiscal analizat, proprietarul recuperează după 27 de ani aproximativ 41,41% din puterea de cumpărare a capitalului inițial. Inflația exprimă o pierdere economică, nu o sumă încasată de stat; obligațiile fiscale sunt plăți distincte, a căror existență depinde de încadrarea legală.
La acest bilanț se adaugă impozitul anual pe teren, datorat în perioada deținerii potrivit legislației succesive, inclusiv art. 256 și 258 din Legea nr. 571/2003 și, din 2016, art. 463 și 465 din Legea nr. 227/2015. Pentru terenurile intravilane din categoria „curți-construcții”, impozitul depinde de suprafață, rangul localității și zona fiscală. Fără aceste date și fără hotărârile locale anuale, sarcina cumulată nu poate fi calculată riguros. Ea rămâne însă un cost suplimentar al deținerii, relevant pentru aprecierea efectului patrimonial global.
Pentru comparație, dacă operațiunea rămâne transfer din patrimoniul personal și este supusă numai impozitului de 1% presupus anterior, încasarea ar fi de circa 380.447,32 euro, înaintea altor costuri, iar pierderea economică reală ar fi de circa 310.660,21 euro, respectiv 44,95% din capitalul actualizat. Diferența dintre cele două rezultate arată de ce încadrarea juridică nu poate fi substituită printr-un calcul automat de TVA și contribuții.
Concluzie
Vânzarea la același preț în euro după 27 de ani nu conservă capitalul. În ipoteza inflației estimate de 79,84%, valoarea necesară pentru păstrarea puterii de cumpărare este de aproximativ 691.108 euro. Dacă se aplică și scenariul fiscal sever prezentat, suma netă rămasă proprietarului este de aproximativ 286.190 euro, iar pierderea economică totală se apropie de 405.000 euro. Aceste cifre nu stabilesc un prejudiciu fiscal cert. Ele arată însă cât de importantă este delimitarea dintre câștigul nominal și îmbogățirea reală, precum și verificarea riguroasă a temeiului fiecărei obligații fiscale.
Pentru o situație concretă trebuie examinate contractul din 1999, actele urbanistice care confirmă caracterul construibil la data livrării, extrasul de carte funciară, istoricul tranzacțiilor și al investițiilor, utilizarea terenului, statutul TVA al părților, includerea sau excluderea operațiunii din plafonul art. 310 și clauzele referitoare la TVA din contract. Bilanțul economic de mai sus cuantifică un scenariu sever, nu o obligație fiscală certă pentru orice proprietar de teren construibil.
Expert contabil judiciar Daniel Udrescu
Urmărește știrile Realitatea Financiara și pe Google News