Guv vs Guv: Incertitudinea legislativă limitează creditarea în România”
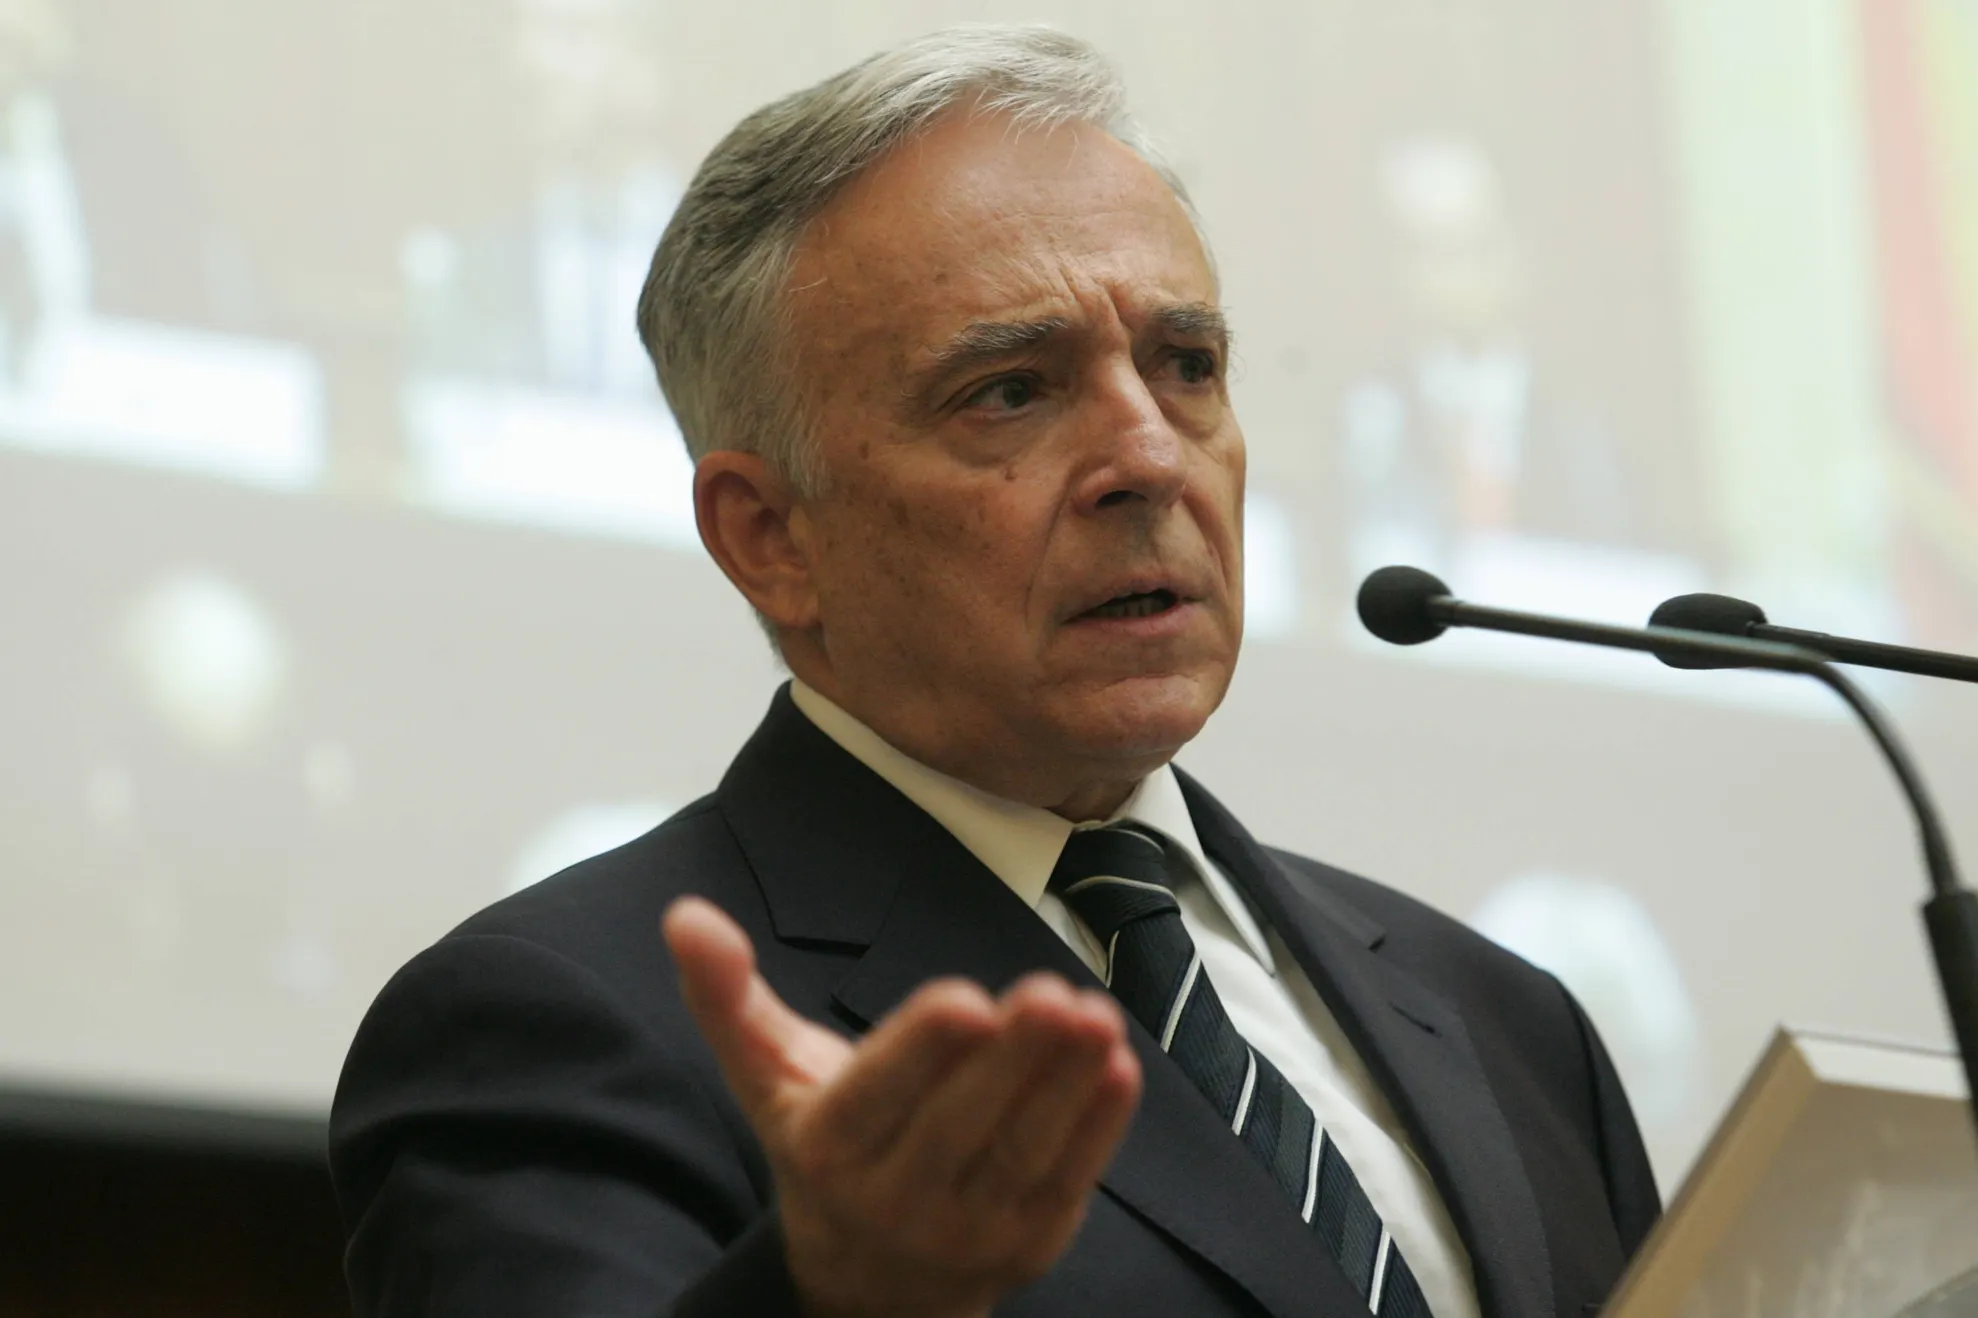
isarescu_b096e100ab1_55160600

Principalul factor care limitează creditarea în România este incertitudinea legislativă, iar stimulii fiscali nu pot continua la infinit, întrucât corelația între cât încasezi și cât cheltui, mai devreme sau mai târziu, lovește cu putere de foc, a declarat, joi, guvernatorul Băncii Naționale a României (BNR), Mugur Isărescu. Se poate spune că este o declarație Guv (ernator) vs Guv(ern).
"Există factori care limitează materializarea potențialului de creditare. Primul este incertitudinea legislativă, creată de inițiative legislative nefericite care au afectat și afectează profilul de risc, nu doar al creditelor viitoare, ci și al stocului existent. După perturbațiile apărute la aplicarea Legi dării în plată, la rambursarea la cursul istoric a creditelor în franci elvețieni, în pofida faptului că prevederile acestora au fost atenuate în urma intervenției Curții Constituționale, în prezent se află în diferite stadii ale procedurii legislative alte acte normative care fie îngreunează recuperarea creanțelor, fie stabilesc un regim de limitarea a dobânzilor anuale cu privire la creditele destinate consumatorilor într-o manieră mai mult sau mai puțin arbitrară, nediferențiat pe categorii de produse, fără o aprofundare a plafoanelor respective, în funcție de caracteristicile fluxurilor de creditare. Noi vom discuta sau amâna până la toamnă și vom discuta în această vară cu decență", a spus Mugur Isărescu în coferinșa "ZF Summit Bankers 18", citat de agenția publică.
Potrivit Guvernatorului BNR, stimulii fiscali nu pot continua la infinit, pentru că "mai devreme sau mai târziu" corelațiile între salarii și productivitate, între cât încasezi și cât cheltui "lovesc cu putere de foc".
"Stimulii fiscali și salariile nu pot să continue la infinit. Corelațiile astea între salarii, productivitate, între cât încasezi și cât cheltui, mai devreme sau mai târziu lovesc cu putere de foc. Nu poți să le neglijezi. Nu le corectezi din timp, le corectează piața, economia, într-o manieră sau alta. Atunci întrebarea este: când își epuizează puterea de acțiune acești stimuli, ce punem în loc? România va crește inerțial ca potențial, dar de regulă înțelept este să te gândești care este motorul cu care înlocuiești stimularea creșterii economice. Acest motor ne poate aduce creditarea și la 40% din PIB, o tracțiune extraordinară pe care poate să o ofere, bineînțeles în mod echilibrat, sustenabil și sănătos. Aș aminti un al doilea factor indicator care vizează vulnerabilități structurale și care limitează accesul firmelor la finanțarea bancară. În anul 2016, ultimul an pentru care sunt disponibile informații bilanțiere centralizate, o treime dintre firmele din România au raportat pierderi. Jumătate dintre acestea, pentru al treilea an consecutiv, deci nu e vorba de chestiuni întâmplătoare și nu e vorba de perioada de criză. În plus, 44% dintre companii aveau un nivel al capitalizării sub cel prevăzut de lege. În medie, firmele care au înregistrat pierderi au reprezentat între 40 și 50% din numărul companiilor active, iar ponderea firmelor cu nivel al capitalizării sub limita reglementată a depășit 40%. Creditul acordat de instituțiile financiare autohtone reprezintă o sursă de finanțare prea puțin importantă pentru companiile locale, sub 9% din bilanțul agregat, la mare distanță de creditul comercial, situat pe primul loc cu 19%. Parte din creditul comercial e aproape sălbatic, adică nu plătești furnizorii și obții un credit nesănătos", a menționat Mugur Isărescu.
Oficialul BNR a precizat, totodată, că, în ceea ce privește creșterea economică, aceasta va înregistra o decelerare spre 4% în acest an, ceea ce va duce, printre altele, la o inversare a intermedierii financiare.
"Creșterea economică decelerează spre 4% și probabil că vom avea o inversare a intermedierii financiare și s-ar putea să fie un punct de cotitură în 2018. Revenind la perspectiva creditării, primul aspect care ar trebui lămurit se referă la existența resurselor. Personal, cred că există resursele pentru creșterea expunerii băncilor față de economie. Sistemul bancar românesc are un grad semnificativ de adecvare a capitalului. Lichiditatea este situată confortabil peste limitele impuse prudențial. Au fost momente când excesul de lichiditate noi l-am tolerat pe piața monetară, ceea ce nu face o Bancă Centrală. Rata rezervelor minime obligatorii, de 8%, este suficient de mare încât, pe termen mai îndepărtat, asta ar putea să însemne o stabilizare a situației pe toate părțile și să fie luată în calcul o eliberare suplimentară de resurse canalizată spre creditare", a subliniat guvernatorul Băncii Naționale, citat de agenția publică.
Urmărește știrile Realitatea Financiara și pe Google News