Daniel Udrescu: Pensiile pentru limită de vârstă. Contributivitate sau schemă Ponzi?
Daniel S. Udrescu / CPA, ECJ, Auditor
O contribuție de 4,75% din salariul brut la Pilonul II ar putea genera o pensie lunară teoretică de 7.829 de lei, în timp ce contribuția de 20,25% destinată Pilonului I ar susține o pensie de numai 3.766 de lei, potrivit simulării financiare realizate de expertul contabil judiciar Daniel Udrescu. Analiza ridică o întrebare incomodă pentru Guvern: unde se regăsește valoarea economică a contribuțiilor obligatorii plătite de români timp de 40 de ani și cine răspunde pentru administrarea lor?
Articolul examinează raportul dintre contribuțiile obligatorii și drepturile de pensie în sistemul public din România, prin comparație cu mecanismul capitalizării individuale din Pilonul II. Pe baza unor simulări financiare ipotetice, autorul analizează costul de oportunitate al contribuțiilor, efectele neindexării pensiilor și implicațiile acestora asupra protecției drepturilor patrimoniale și asigurării unui nivel de trai decent. Comparația cu schemele Ponzi este limitată la dependența plăților de intrările financiare viitoare, fără a echivala juridic sistemul de repartiție cu un mecanism fraudulos. Demersul susține necesitatea unui audit contabil și actuarial independent, care să clarifice administrarea contribuțiilor și a eventualelor rezerve, costurile redistribuirii și justificarea măsurilor de ajustare bugetară care afectează pensionarii, notează juridice.ro
I. Patruzeci de ani de contribuții obligatorii și o pensie care nu asigură subzistența
România a construit un sistem public de pensii în care cetățeanul este obligat să contribuie pe parcursul întregii vieți profesionale, dar în care statul nu îi conservă un capital individual corespunzător contribuțiilor și nu îi garantează păstrarea puterii de cumpărare a prestației. Salariatul plătește contribuția fără posibilitatea de a negocia condițiile, de a refuza participarea sau de a decide administrarea resurselor destinate Pilonului I. După 35 sau 40 de ani, descoperă că pensia sa depinde de o formulă legislativă modificabilă, de contribuțiile generațiilor următoare și de situația financiară a unui stat care poate invoca propria îndatorare pentru a suspenda indexarea.
Această situație ridică o întrebare pe care simpla invocare a solidarității dintre generații nu o poate rezolva. Ce drept patrimonial dobândește cetățeanul în schimbul contribuțiilor obligatorii și care este valoarea economică a acelui drept?
Într-un sistem de capitalizare, contribuția este transformată în active financiare identificabile. Într-un sistem de repartiție, contribuția este utilizată în principal pentru plata pensiilor curente, iar contribuabilul primește un drept la prestații viitoare, calculat potrivit legii. Diferența este fundamentală. În primul caz există un patrimoniu individualizat. În al doilea, există o obligație legală de plată dependentă de capacitatea viitoare de finanțare a sistemului.
Această dependență nu dovedește automat existența unei fraude. Dar obligă la examinarea caracterului economic al mecanismului, a proporționalității dintre contribuții și prestații și a responsabilității statului pentru administrarea eventualelor rezerve.
II. Ce înseamnă în realitate contribuția de 25%?
Pentru un salariat cu un venit brut lunar de 10.000 lei, contribuția obligatorie pentru pensii este de 2.500 lei. În distribuția actuală aplicabilă participanților la Pilonul II, 2.025 lei sunt destinați Pilonului I, iar 475 lei Pilonului II.
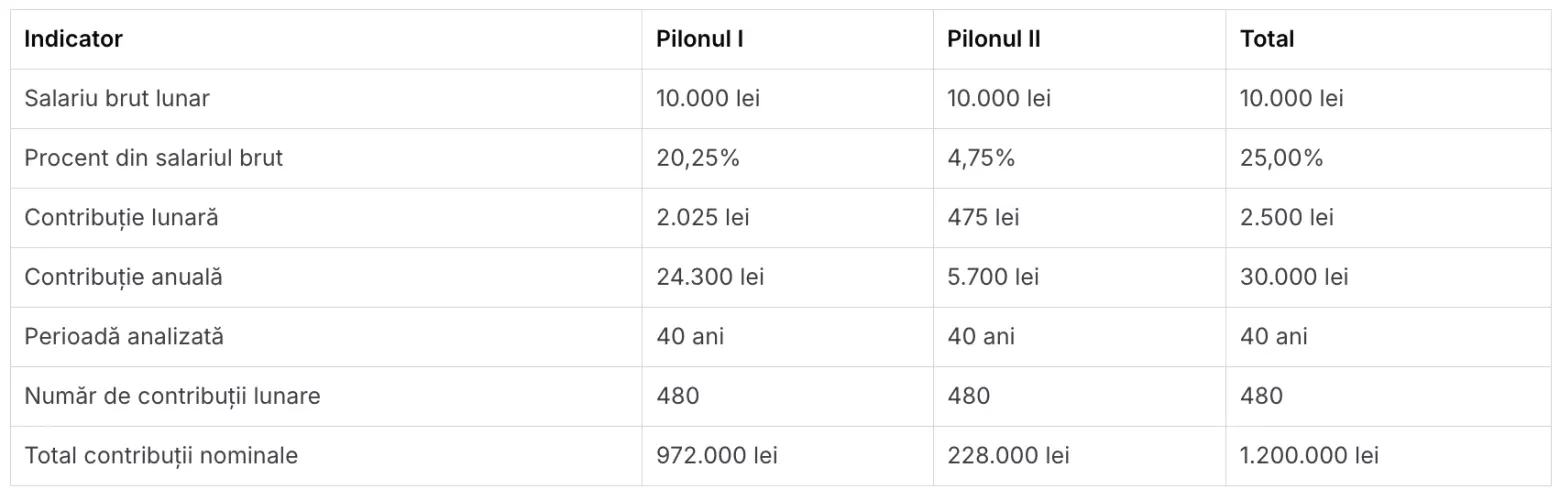
Acest tabel evidențiază prima disproporționalitate. Pilonul I primește de aproximativ 4,26 ori mai mult decât Pilonul II.
Scenariul utilizează cotele actuale pe întreaga perioadă de 40 de ani pentru a permite comparația. Nu reprezintă istoricul efectiv al cotelor aplicabile unui salariat care s-a pensionat în 2026. Pentru o expertiză individuală trebuie utilizate contribuțiile și legislația aferente fiecărui an.
În plus, salariatul suportă contribuția pentru sănătate și impozitul pe venit. La salariul brut de 10.000 lei, fără deduceri sau facilități speciale, reținerile sunt următoarele.
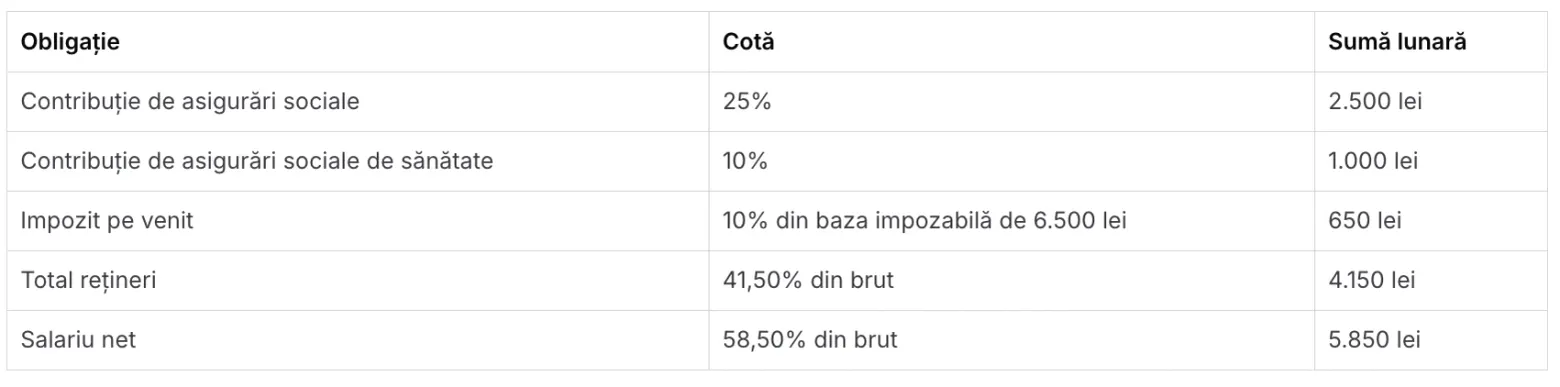
Contribuția pentru pensii nu este o sumă marginală. Ea reprezintă un sfert din remunerația brută a salariatului. Tocmai dimensiunea obligației impuse justifică examinarea riguroasă a rezultatului economic.
III. Capitalizarea contribuțiilor pe parcursul a patruzeci de ani
Pentru a evalua costul de oportunitate al contribuțiilor, studiul utilizează o rată anuală efectivă de capitalizare de 6,60%. Aceasta este o ipoteză de analiză, nu o dobândă garantată de stat și nici randamentul istoric demonstrat al fiecărui fond de pensii.
Formula valorii viitoare a unor contribuții lunare constante este:
FV = C × [(1 + r)^n − 1] / r
unde C reprezintă contribuția lunară, r rata lunară de capitalizare, iar n numărul contribuțiilor.
Pentru o rată anuală efectivă de 6,60%, rata lunară echivalentă se determină astfel:
r = (1 + 0,066)^(1/12) − 1
Rezultatul se aplică celor 480 de contribuții lunare.
În scenariul de referință, valorile capitalizate sunt aproximativ următoarele:
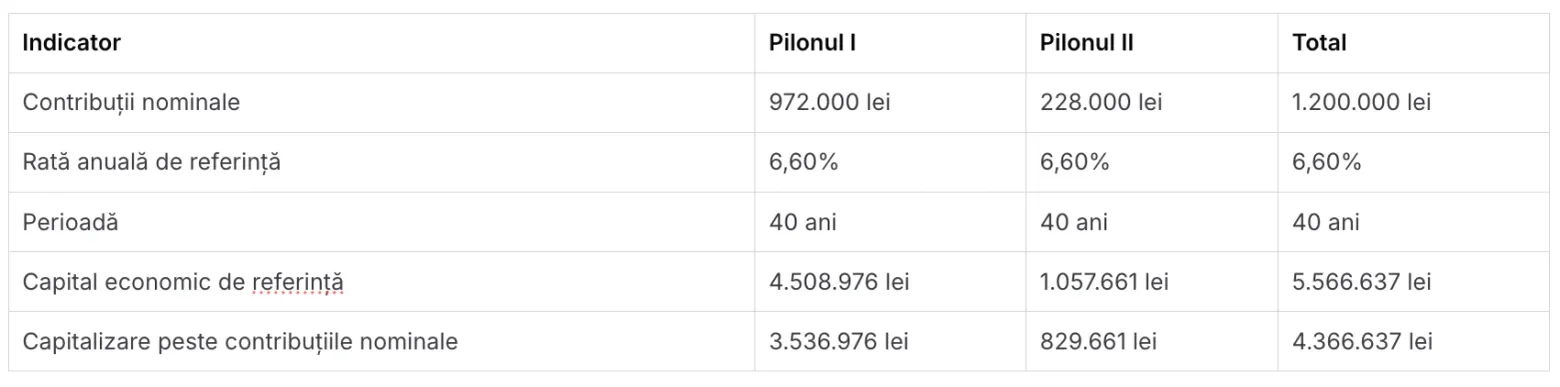
Valorile capitalizate sunt aproximări ale scenariului financiar și trebuie recalculate la precizia convenției de dobândă utilizate într-o expertiză finală.
Rezultatul este semnificativ. Din contribuții nominale totale de 1,2 milioane lei, capitalizarea ipotetică produce un patrimoniu economic de referință de aproximativ 5,57 milioane lei.
Dar acest patrimoniu nu există ca activ individual al participantului în Pilonul I. Contribuțiile sunt utilizate pentru finanțarea prestațiilor curente, iar dreptul viitor al contribuabilului este stabilit prin lege.
Aceasta este diferența patrimonială care trebuie explicată.
IV. Ce pensie poate susține capitalul din Pilonul II?
Capitalul ipotetic de aproximativ 1.057.661 lei, rezultat din contribuția lunară de 475 lei, poate fi transformat într-o prestație financiară pe o perioadă de douăzeci de ani.
Formula unei anuități lunare este:
P = FV × r / [1 − (1 + r)^−n]
unde FV reprezintă capitalul disponibil la pensionare, r rata lunară de referință, iar n numărul lunilor de plată.
Pentru un orizont de 240 de luni și aceeași rată anuală de 6,60%, prestația lunară teoretică este de aproximativ 7.829 lei.
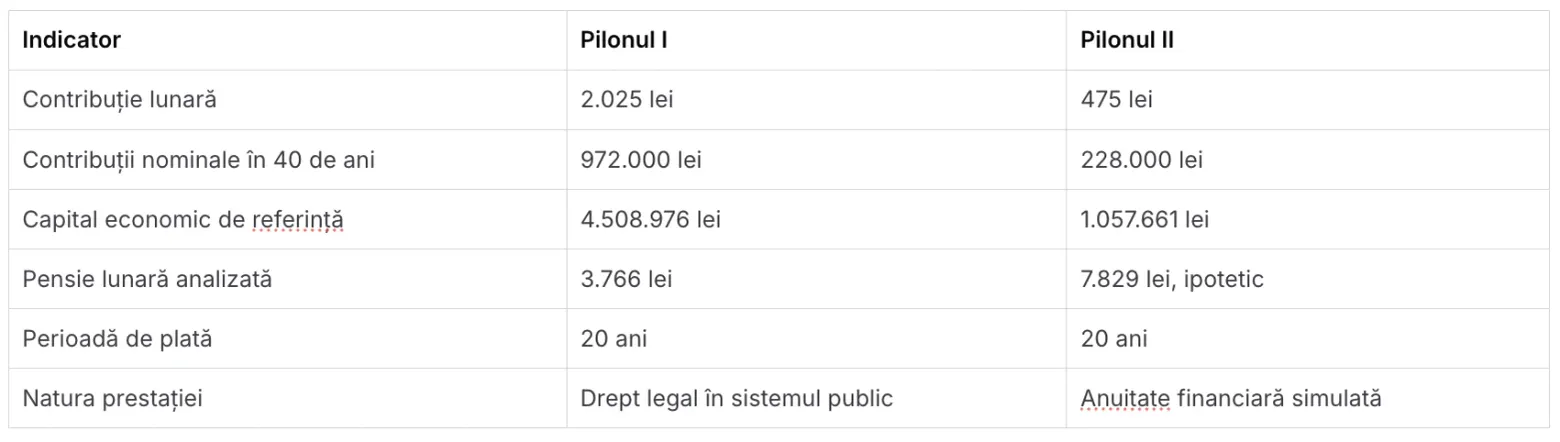
Această comparație nu înseamnă că un fond real din Pilonul II garantează o pensie de 7.829 lei. Plata efectivă depinde de activele acumulate, randamente, costuri, legislația plăților și riscurile financiare. De asemenea, Pilonul I suportă obligații de solidaritate și protecție socială care nu sunt identice cu cele ale unui cont individual capitalizat.
Dar diferența economică rămâne suficient de mare pentru a justifica o examinare aprofundată.
Cum se explică faptul că o contribuție de 4,75% poate susține, în același scenariu financiar, o prestație teoretică mai mare decât pensia de 3.766 lei atribuită unei contribuții de 20,25%?
Nu este suficient să se răspundă că sistemele sunt diferite. Trebuie cuantificat costul diferenței.
V. Calculul impozitului implicit economic
Pentru evaluarea dreptului economic recunoscut în Pilonul I, pensia lunară de 3.766 lei este actualizată la data pensionării pe o perioadă de douăzeci de ani, utilizând rata anuală de referință de 6,60%.
Formula valorii actualizate este:
VA = P × [1 − (1 + r)^−n] / r
În scenariul analizat, valoarea actualizată a pensiei publice este de aproximativ 508.789 lei.
Capitalul economic de referință rezultat din contribuțiile destinate Pilonului I este de aproximativ 4.508.976 lei.
Raportul dintre valoarea prestației și capitalul economic de referință este:
508.789 / 4.508.976 × 100 = 11,28%
Diferența este:
100% − 11,28% = 88,72%
Aplicată contribuției de 20,25% din salariul brut, această diferență conduce la:
20,25% × 88,72% = 17,9658%
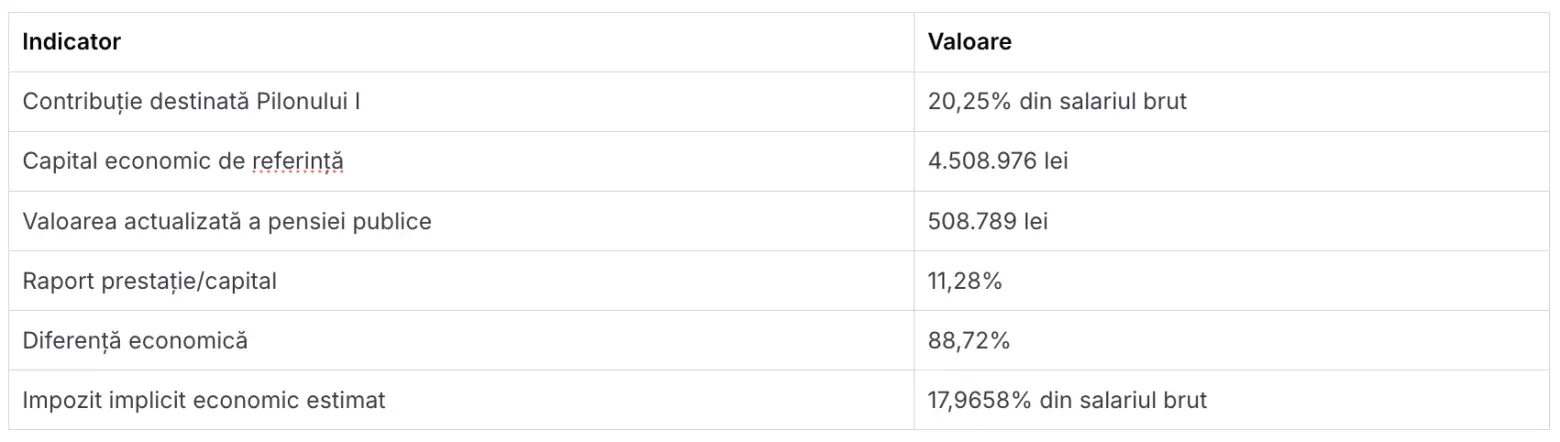
Aceasta este una dintre concluziile centrale ale studiului.
Contribuabilul suportă o obligație legală de 20,25% din salariul brut pentru Pilonul I, dar în scenariul financiar utilizat valoarea actualizată a prestației reprezintă numai 11,28% din capitalul economic de referință.
Diferența poate fi exprimată printr-un indicator al impozitului implicit de 17,9658% din salariul brut.
Acest indicator nu este un impozit legal suplimentar și nu reprezintă automat un prejudiciu recuperabil. El exprimă costul economic de oportunitate al participării obligatorii la sistemul public, în raport cu alternativa de capitalizare aleasă pentru comparație.
Pentru a transforma această observație într-o concluzie actuarială generală, trebuie analizate și alte scenarii privind randamentul, durata vieții, creșterea salariilor, indexarea, pensiile de invaliditate, pensiile de urmaș și redistribuirea.
Dar existența acestor obligații suplimentare nu justifică refuzul de a determina costul lor.
VI. Contribuția, durata vieții și dreptul la moștenire
Un alt element fundamental privește tratamentul patrimonial al contribuțiilor în cazul decesului.
În Pilonul II există active individualizate, supuse regulilor legale privind transmiterea drepturilor către beneficiari sau moștenitori. În Pilonul I nu există un capital individual acumulat care să fie transmis succesoral în aceeași manieră. Există însă prestații de urmaș și alte mecanisme de solidaritate, în condițiile prevăzute de lege.
Diferența este importantă deoarece contribuabilul nu cunoaște durata propriei vieți după pensionare.
Dacă o persoană contribuie timp de patruzeci de ani și decedează la scurt timp după pensionare, raportul dintre contribuțiile plătite și prestațiile efectiv încasate poate fi foarte redus. Dacă trăiește mult peste speranța medie de viață, sistemul public poate continua plata pensiei pe o perioadă care depășește valoarea contribuțiilor individuale.
Acesta este mecanismul de mutualizare a riscului de longevitate. Dar el nu elimină întrebarea privind proporționalitatea economică și transparența redistribuirii.
Într-un sistem obligatoriu, contribuabilul trebuie să poată cunoaște nu numai formula pensiei, ci și costul actuarial al protecțiilor oferite, inclusiv riscul de longevitate, invaliditate și drepturile de urmaș.
VII. Contribuitivitate sau mecanism cu caracteristici piramidale?
Un sistem PAYG utilizează contribuțiile populației active pentru plata pensiilor persoanelor retrase din activitate. În absența unor rezerve suficiente, plata obligațiilor curente depinde de continuarea contribuțiilor generațiilor următoare și, atunci când veniturile sunt insuficiente, de transferuri bugetare.
Această structură prezintă o asemănare economică limitată cu mecanismele piramidale. Plățile către participanții existenți depind de intrările financiare ulterioare.
Dar asemănarea mecanismului de finanțare nu înseamnă identitate juridică. O schemă Ponzi frauduloasă presupune, în mod caracteristic, inducerea în eroare a participanților și prezentarea falsă a sursei randamentelor. Sistemul public de pensii este instituit prin lege, iar mecanismul său de repartiție este cunoscut.
Problema criticată în prezentul studiu nu este existența unei fraude demonstrate prin simpla utilizare a PAYG. Problema este transformarea contribuției obligatorii într-un drept viitor dependent de generațiile următoare, fără acumularea unui patrimoniu individual corespunzător și fără prezentarea unui bilanț actuarial complet al obligațiilor asumate.
În cazul sistemelor piramidale private, intrările noi susțin obligațiile față de participanții anteriori. În sistemul public de repartiție, contribuțiile actuale susțin pensiile actuale. Diferența juridică este evidentă, dar dependența financiară de fluxurile viitoare trebuie examinată.
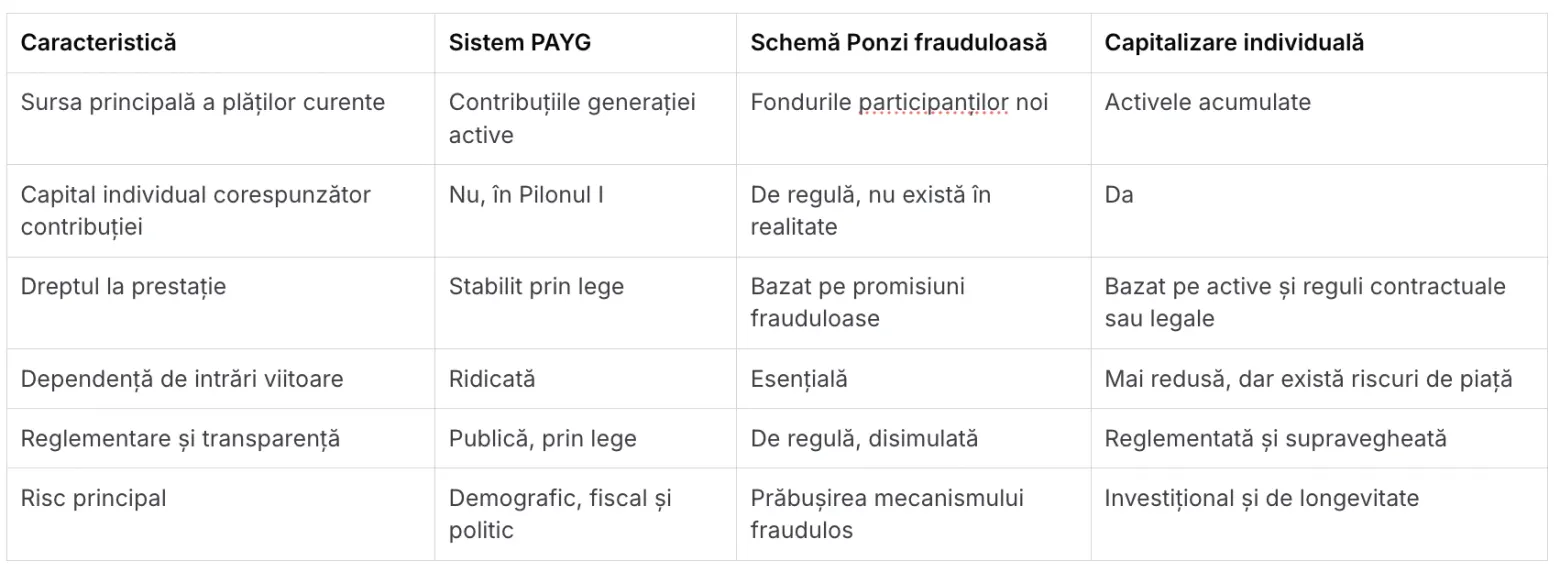
Prin urmare, termenul Ponzi trebuie utilizat în articol ca instrument de critică a dependenței de contribuțiile viitoare, nu ca substitut al demonstrării unei infracțiuni.
Această delimitare nu diminuează gravitatea problemei. Dimpotrivă, permite examinarea unui mecanism legal care poate produce dezechilibre patrimoniale semnificative fără să presupună automat o fraudă penală.
VIII. Unde este capitalul generațiilor anterioare?
O întrebare distinctă privește existența și administrarea rezervelor istorice.
Faptul că sistemul public funcționează prin repartiție nu exclude posibilitatea înregistrării unor excedente. Dacă, într-un anumit an, contribuțiile colectate au depășit prestațiile și cheltuielile legal finanțate, diferența trebuie să se regăsească în evidențele financiare potrivit regimului juridic aplicabil perioadei respective.
Dacă au existat rezerve, trebuie stabilit unde au fost păstrate, cum au fost investite, ce dobânzi au produs și în ce condiții au fost utilizate.
Experiența americană oferă un precedent important. Fondurile Social Security au acumulat, în anumite perioade, rezerve investite în titluri speciale ale Trezoreriei. Aceste titluri reprezintă creanțe ale fondurilor asupra statului, purtătoare de dobândă.
În România trebuie reconstituită situația istorică a contribuțiilor și a obligațiilor sistemului.
Nu se poate presupune că toate contribuțiile istorice trebuie să existe în prezent ca rezerve. O parte a finanțat legal pensiile curente. Dar nici nu se poate considera că mecanismul de repartiție justifică lipsa unei evidențe verificabile a eventualelor excedente.
Această verificare este necesară înainte de formularea unei concluzii privind existența unor utilizări nelegale ale fondurilor.
IX. Fondul de pensii nu este garanția creditorilor statului
Contribuțiile de asigurări sociale sunt venituri publice cu destinație legală specifică. Ele nu sunt identice, din perspectiva destinației, cu impozitele generale utilizate pentru finanțarea ansamblului cheltuielilor publice.
Bugetul asigurărilor sociale de stat este distinct de bugetul de stat, chiar dacă ambele fac parte din bugetul general consolidat. Această separare trebuie să producă efecte juridice asupra administrării resurselor și asupra utilizării eventualelor rezerve.
Problema fundamentală este dacă statul poate trata patrimoniul afectat asigurărilor sociale ca pe o resursă generală disponibilă pentru finanțarea obligațiilor sale față de creditori.
În dreptul patrimonial, afectațiunea unei resurse la o destinație determinată limitează utilizarea sa potrivit regimului legal aplicabil. Această protecție nu este automat identică unei ipoteci, dar are o funcție comună cu mecanismele de garantare, aceea de a împiedica utilizarea necontrolată a unei valori destinate satisfacerii unor obligații specifice.
Legislația americană permite o comparație utilă. Articolul 401 din titlul 42 al Codului Statelor Unite instituie fonduri distincte pentru asigurările sociale și reglementează investirea rezervelor în titluri ale Trezoreriei. Aceste titluri sunt purtătoare de dobândă și reprezintă active ale fondurilor.
Atunci când Trezoreria utilizează lichiditățile corespunzătoare, fondurile păstrează creanțe asupra statului. Resursele nu dispar din evidența patrimonială prin simplul fapt al utilizării lor în finanțele publice.
Termenul american vested privește dobândirea unor drepturi care nu mai depind de îndeplinirea unor condiții viitoare de vesting. El nu instituie automat o ipotecă de rang întâi asupra patrimoniului statului. Totuși, distincția dintre drepturile dobândite și activele afectate unui fond permite examinarea obligațiilor patrimoniale ale administratorului.
Pentru România, problema nu este afirmarea existenței unei ipoteci care nu a fost instituită expres prin lege. Problema este respectarea destinației contribuțiilor, a obligațiilor privind rezervele și a eventualelor creanțe rezultate din utilizarea acestora.
Dacă sistemul public de pensii a acumulat excedente și dacă acestea au fost utilizate de Trezorerie, trebuie stabilit dacă au existat instrumente financiare, obligații de restituire și dobânzi.
Dacă resursele au fost transferate către alte destinații, trebuie identificate actele normative și operațiunile contabile care au autorizat transferurile.
Această analiză trebuie separată de problema datoriei publice generale. Creditorii statului dețin creanțe rezultate din împrumuturi și alte obligații. Pensionarii dețin drepturi rezultate din legislația asigurărilor sociale și din contribuțiile obligatorii.
Nu se poate afirma că toate aceste drepturi au automat același rang juridic. Dar nici nu se poate presupune că drepturile creditorilor generali permit ignorarea destinației legale a resurselor destinate pensiilor.
Datoria publică nu transformă automat fondul asigurărilor sociale într-o garanție disponibilă pentru creditorii statului.
Aceasta este problema juridică ce trebuie examinată.
X. De ce trebuie pensionarul să suporte îndatorarea statului?
Legea responsabilității fiscal-bugetare nr. 69/2010 instituie praguri ale datoriei publice raportate la produsul intern brut și obligații de ajustare a cheltuielilor atunci când aceste praguri sunt depășite.
La depășirea pragului de 50% din PIB intervin măsuri privind cheltuielile salariale publice. La praguri superioare, mecanismul se extinde asupra unor cheltuieli sociale și asupra obligațiilor de reducere a deficitului.
Aceste reguli nu înseamnă că fiecare pensie este redusă automat atunci când datoria publică depășește un anumit procent. Ele creează însă cadrul în care autoritățile pot adopta măsuri de înghețare a cheltuielilor și de suspendare a indexărilor.
În august 2026, autoritățile au confirmat depășirea pragului de 60% din PIB al datoriei publice.
Problema nu este numai nivelul datoriei, ci distribuirea costurilor ajustării.
Cine a contractat împrumuturile? Cine a negociat dobânzile? Cine a decis cheltuielile finanțate prin datorie publică? Cine a aprobat deficitele succesive?
Pensionarul nu a contractat individual aceste împrumuturi. El a executat însă obligația legală de a contribui la sistemul de pensii pe parcursul vieții profesionale.
De ce trebuie atunci să suporte, prin diminuarea valorii reale a pensiei, consecințele îndatorării statului?
OCDE a analizat în 2026 necesitatea consolidării fiscale în România și efectele limitării cheltuielilor publice. Într-un mediu inflaționist, înghețarea veniturilor nominale poate genera economii bugetare importante.
Dar această economie are un corespondent economic direct.
Pentru stat, neindexarea reprezintă o reducere a cheltuielii reale. Pentru pensionar, reprezintă diminuarea puterii de cumpărare.
Prin urmare, o politică prezentată ca măsură de responsabilitate fiscală poate produce o reducere reală a nivelului de trai.
Această consecință trebuie recunoscută și evaluată.
Nu este suficient ca OCDE sau Guvernul să demonstreze că înghețarea pensiilor contribuie la reducerea deficitului. Trebuie demonstrat că măsura este necesară, proporțională și că alternativele mai puțin împovărătoare au fost examinate.
Datoria publică nu poate constitui, prin ea însăși, justificarea suficientă pentru diminuarea sistematică a valorii reale a drepturilor contributive.
XI. Inflația și pierderea puterii de cumpărare
Inflația afectează direct valoarea economică a pensiei.
Dacă pensia nominală rămâne constantă, iar nivelul general al prețurilor crește, pensionarul poate cumpăra mai puține bunuri și servicii.
Formula puterii de cumpărare este:
Valoarea reală = Valoarea nominală / (1 + rata cumulată a inflației)
Pentru o creștere cumulată a prețurilor de 53%, rezultă:
3.766 / 1,53 = aproximativ 2.461 lei
Pierderea de putere de cumpărare este:
1 − 1 / 1,53 = 34,64%
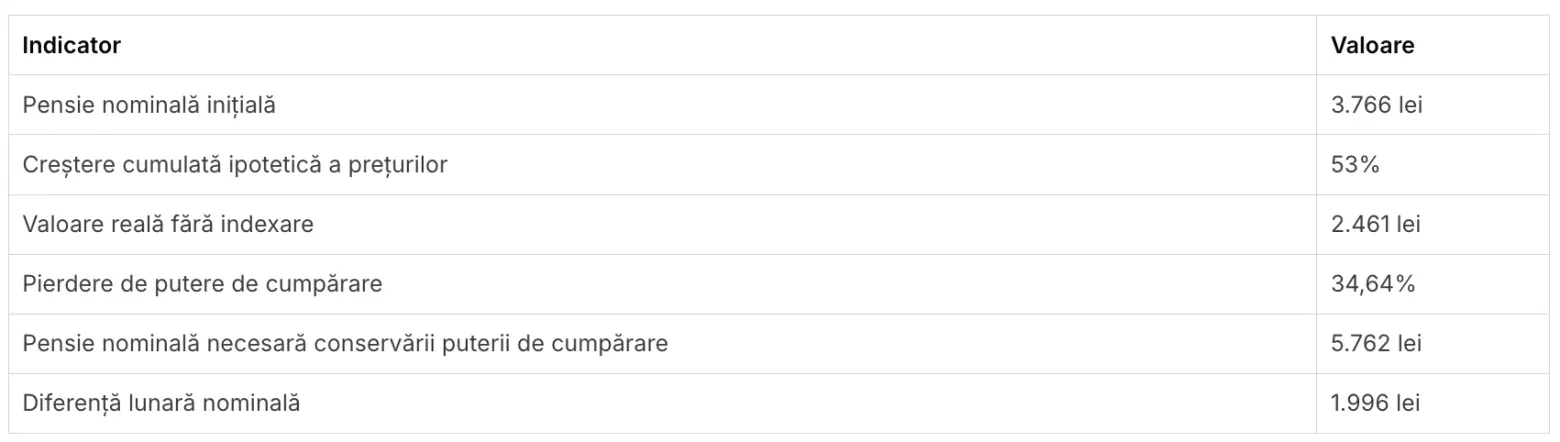
Acest exemplu presupune că pensia nu a fost indexată în intervalul analizat. Pentru determinarea pierderii efective trebuie cunoscute datele de început și de sfârșit, indicele prețurilor de consum și majorările reale ale pensiei.
Este importantă și distincția dintre o creștere a prețurilor de 53% și o pierdere a puterii de cumpărare de 53%. Cele două valori nu sunt echivalente. O pierdere de 53% a puterii de cumpărare ar presupune, pentru un venit nominal constant, o creștere cumulată a prețurilor de aproximativ 112,77%.
Din perspectiva pensionarului, problema esențială rămâne aceeași. Neindexarea poate produce o diminuare reală a prestației fără modificarea sumei nominale.
Articolul 84 din Legea nr. 360/2023 a reglementat majorarea valorii punctului de referință prin raportare la inflație și la evoluția salariilor. Aplicarea mecanismului a fost însă afectată de intervenții legislative ulterioare.
Rezultă astfel o contradicție. Statul recunoaște necesitatea protejării valorii pensiei, dar poate suspenda mecanismul de protecție atunci când urmărește reducerea cheltuielilor bugetare.
Această practică trebuie examinată prin prisma obligației constituționale de asigurare a unui nivel de trai decent.
XII. Jurisprudența internațională și drepturile patrimoniale rezultate din contribuții
Jurisprudența internațională trebuie examinată prin raportare la două probleme distincte. Prima privește natura patrimonială a drepturilor rezultate din contribuții. A doua privește obligațiile de administrare a fondurilor și rezervelor destinate pensionării.
În Germania, Curtea Constituțională Federală a recunoscut, prin hotărârea din 28 februarie 1980, BVerfGE 53, 257, că drepturile rezultate din asigurarea legală de pensii pot beneficia de protecția constituțională a proprietății. Această protecție nu transformă contribuțiile într-un cont individual de capitalizare, dar confirmă că drepturile contributive nu reprezintă simple favoruri acordate discreționar de stat.
Importanța precedentului german constă în legătura dintre contribuția obligatorie și protecția patrimonială a dreptului rezultat. Legiuitorul poate interveni asupra sistemului, dar trebuie respectate limitele constituționale ale intervenției.
În Marea Britanie, cauza R (Carson) v Secretary of State for Work and Pensions, soluționată în 2005, a confirmat că plata contribuțiilor National Insurance nu conferă automat proprietatea individuală asupra unei cote din activele fondului.
Totuși, National Insurance Fund dispune de evidențe financiare distincte și de mecanisme reglementate de administrare a rezervelor. Lipsa proprietății individuale asupra activelor nu elimină obligația de evidență și administrare a patrimoniului colectiv.
Această distincție este relevantă pentru România. Chiar dacă participantul la Pilonul I nu deține un cont individual de capitalizare, trebuie să existe o evidență verificabilă a veniturilor, cheltuielilor, excedentelor și rezervelor sistemului.
În Australia, cauza Finch v Telstra Super Pty Ltd, soluționată de High Court în 2010, privește drepturile participanților la un fond ocupațional de pensii și obligațiile administratorului. Sistemul analizat este diferit de Pilonul I românesc, dar hotărârea ilustrează caracterul patrimonial al unor drepturi rezultate din remunerația destinată pensionării.
În cauza Cunningham v Commonwealth of Australia, din 2016, High Court a analizat natura juridică a unor drepturi de pensionare și problema protecției constituționale a proprietății în contextul modificărilor legislative.
Aceste precedente nu stabilesc că orice modificare a unei pensii reprezintă expropriere. Ele confirmă însă necesitatea identificării dreptului patrimonial concret înainte de examinarea legalității intervenției statului.
Noua Zeelandă oferă un exemplu privind administrarea rezervelor pentru obligațiile viitoare. New Zealand Superannuation Fund este constituit prin lege și dispune de active investite, administrare distinctă, raportare financiară și audit.
Acest model demonstrează că finanțarea pensiilor publice și constituirea unui patrimoniu destinat generațiilor viitoare nu sunt incompatibile.
În Statele Unite, fondurile Social Security sunt reglementate prin 42 U.S.C. §401. Rezervele efective sunt investite în titluri ale Trezoreriei, iar fondurile păstrează creanțe purtătoare de dobândă. Aceste active sunt distincte de drepturile individuale la prestații, dar constituie elemente patrimoniale identificabile ale sistemului.
În jurisprudența Curții Europene a Drepturilor Omului, drepturile de pensie pot intra în sfera protecției proprietății în condițiile stabilite de Convenție și de legislația națională. Cauzele Andrejeva împotriva Letoniei și Žegarac și alții împotriva Serbiei sunt relevante pentru examinarea intereselor patrimoniale asociate prestațiilor sociale.
În cauza Florescu și alții, C-258/14, Curtea de Justiție a Uniunii Europene a examinat o intervenție legislativă privind cumulul pensiei cu venituri salariale în sectorul public, inclusiv din perspectiva drepturilor fundamentale aplicabile.
Aceste hotărâri nu trebuie prezentate ca dovezi că fiecare contribuție obligatorie produce o creanță individuală egală cu valoarea sa capitalizată. Ele susțin însă necesitatea examinării naturii juridice a dreptului, a interesului patrimonial protejat și a proporționalității intervențiilor legislative.
Pentru România, concluzia juridică importantă este că dreptul individual la pensie și patrimoniul colectiv al sistemului trebuie analizate separat, fără ca existența unui sistem PAYG să elimine obligațiile privind administrarea rezervelor sau protecția drepturilor dobândite.
XIII. Dreptul la proprietate, nivelul de trai decent și proporționalitatea contribuțiilor
Articolul 44 din Constituția României garantează dreptul de proprietate. Articolul 47 consacră dreptul la pensie și obligația statului de a lua măsuri pentru asigurarea unui nivel de trai decent. Articolul 56 reglementează justa așezare a sarcinilor fiscale.
Aceste dispoziții trebuie examinate împreună atunci când statul impune contribuții obligatorii de 25% din salariul brut, recunoaște prestații calculate prin formule legislative și poate suspenda mecanismele de protecție împotriva inflației.
Problema nu este garantarea unui cuantum nominal invariabil al pensiei. Problema este dacă raportul dintre contribuțiile obligatorii, drepturile economice recunoscute și măsurile de diminuare a valorii reale păstrează o proporționalitate rezonabilă.
În scenariul analizat, impozitul implicit economic de 17,9658% din salariul brut indică o diferență substanțială între capitalul de referință și valoarea actualizată a prestației publice.
La aceasta se adaugă riscul diminuării puterii de cumpărare prin inflație și neindexare.
Aceste efecte trebuie examinate distinct pentru a evita dubla contabilizare, dar împreună pentru a determina consecințele asupra nivelului de trai.
O pensie care nu permite acoperirea necesităților elementare ridică o problemă constituțională ce nu poate fi redusă la existența formală a unei prestații.
În același timp, o contribuție obligatorie substanțială justifică examinarea destinației resurselor și a raportului dintre obligația impusă și dreptul dobândit.
Competența legiuitorului de a modifica formula de calcul nu elimină obligația de a respecta Constituția și nici necesitatea justificării proporționalității măsurilor.
XIV. Auditul istoric al sistemului public de pensii
Pentru verificarea legalității și a eficienței administrării contribuțiilor este necesară o expertiză contabilă și actuarială istorică.
Aceasta trebuie să identifice, pentru fiecare an, contribuțiile efectiv colectate, pensiile plătite, celelalte prestații finanțate, cheltuielile administrative, transferurile între bugete, excedentele, deficitele, rezervele și activele financiare.
Trebuie stabilit dacă eventualele excedente au fost păstrate în sistem, investite sau transferate către alte destinații. Pentru fiecare operațiune trebuie identificat temeiul legal.
Dacă au fost constituite creanțe asupra Trezoreriei, trebuie verificate soldurile, dobânzile și rambursările.
Dacă au existat utilizări contrare destinației legale, trebuie determinate sumele, perioadele și persoanele responsabile.
Separat, trebuie realizată o analiză actuarială a drepturilor contributive, pe generații, utilizând contribuțiile istorice efective, evoluția salariilor, mortalitatea, durata de plată și indexarea pensiilor.
Numai astfel se poate distinge între redistribuirea legală, costul de oportunitate al contribuțiilor, dezechilibrele actuariale și eventualele prejudicii patrimoniale.
XV. Concluzii. Cine a administrat contribuțiile și cine suportă costul îndatorării?
Sistemul public de pensii din România nu poate fi evaluat numai prin existența unei formule legale de calcul. El trebuie examinat prin raportare la contribuțiile obligatorii, valoarea economică a drepturilor dobândite, patrimoniul administrat și obligațiile constituționale ale statului.
Comparația dintre Pilonul I și Pilonul II indică, în scenariul financiar utilizat, o disproporționalitate economică semnificativă. Contribuția de 20,25% destinată Pilonului I este de aproximativ 4,26 ori mai mare decât contribuția de 4,75% destinată Pilonului II, dar prestația publică analizată are o valoare actualizată mult inferioară capitalului economic de referință.
Indicatorul impozitului implicit de 17,9658% din salariul brut cuantifică această diferență în condițiile ipotezelor utilizate. El nu dovedește automat o deturnare de fonduri, dar justifică examinarea costurilor redistribuirii și a administrării patrimoniului colectiv.
Problema devine mai gravă atunci când statul invocă propria îndatorare pentru a justifica măsuri care diminuează valoarea reală a pensiilor.
Pensionarul nu a contractat individual împrumuturile publice, nu a negociat dobânzile și nu a decis destinația fondurilor împrumutate. El a executat însă obligația de a contribui la sistemul de pensii timp de decenii.
De ce trebuie atunci să suporte, prin pierderea puterii de cumpărare, costul ajustării bugetare?
Contribuțiile sociale au o destinație legală specifică. Fondurile și eventualele rezerve ale sistemului trebuie administrate potrivit regimului juridic aplicabil, fără confundarea lor cu resursele generale destinate satisfacerii creditorilor statului.
Experiența internațională demonstrează că sistemele publice pot funcționa cu evidențe distincte ale rezervelor și activelor, iar drepturile rezultate din contribuții pot beneficia de protecție patrimonială.
De aceea, înainte ca pensionarului să i se explice că statul nu dispune de suficiente resurse pentru indexarea pensiei, trebuie să i se prezinte situația financiară a sistemului, inclusiv modul în care au fost administrate contribuțiile, excedentele și rezervele generațiilor anterioare.
Nu este suficient ca statul să invoce solidaritatea. Trebuie să demonstreze administrarea legală a resurselor.
Nu este suficient să invoce datoria publică. Trebuie să justifice de ce pensionarii trebuie să suporte o parte din costul ajustării.
Nu este suficient să invoce competența legiuitorului de a modifica formula de calcul. Trebuie să demonstreze respectarea drepturilor patrimoniale și a obligației constituționale privind nivelul de trai decent.
Întrebarea finală nu privește numai caracterul contributiv al sistemului, ci și responsabilitatea pentru patrimoniul generațiilor succesive.
Dacă statul a colectat obligatoriu contribuții timp de patru decenii, trebuie să poată explica valoarea economică a drepturilor recunoscute, destinația resurselor colectate și justificarea măsurilor care reduc puterea de cumpărare a pensionarilor.
În absența acestei demonstrații, este necesară o expertiză contabilă și actuarială independentă, urmată de examinarea juridică a eventualelor încălcări ale regimului fondurilor și ale drepturilor contributive.
Aceasta este adevărata problemă a pensiilor de subzistență. Nu numai cât plătește statul, ci ce a colectat, cum a administrat contribuțiile și de ce persoana care a muncit și a contribuit timp de patruzeci de ani trebuie să suporte consecințele unor decizii financiare pe care nu le-a luat.
Expert contabil judiciar Daniel Udrescu
Urmărește știrile Realitatea Financiara și pe Google News