Daniel Udrescu: Construcțiile cresc în statistici, dar piața imobiliară se contractă
Daniel Udrescu / CPA, expert contabil judiciar și auditor

O analiză realizată de Daniel Udrescu, CPA, expert contabil judiciar și auditor, evidențiază aspectele esențiale ale situațiilor financiare, oferind o perspectivă specializată asupra corectitudinii informațiilor contabile, identificării riscurilor și evaluării implicațiilor economice și juridice.
Un proiect imobiliar început în 2022 ajunge la vânzare în 2026 într-un mediu fiscal, monetar și comercial fundamental diferit. Cine suportă costul schimbării regulilor în timpul investiției?
În august 2026, volumul lucrărilor de construcții a crescut cu 40,5% față de aceeași lună din anul precedent, potrivit datelor INS. În sectorul rezidențial, creșterea a fost de 54,9%. Statisticile indică o intensificare a activității de construire, dar nu spun nimic despre profitabilitatea proiectelor, recuperarea capitalului sau capacitatea cumpărătorilor de a finanța locuințele finalizate.
În trimestrul III 2026, ANCPI a raportat 108.437 de imobile tranzacționate, comparativ cu 174.706 în perioada corespunzătoare din 2025, o reducere de 37,93%. Numărul ipotecilor înregistrate a scăzut de la 95.788 la 69.206, cu 27,75%. În timp ce construcțiile avansează, tranzacțiile înregistrate și activitatea ipotecară se contractă. Diferența dintre acești indicatori ridică problema absorbției producției imobiliare.
Un proiect început în 2022 ajunge frecvent la vânzare în 2026, după patru sau cinci ani de imobilizare a capitalului. Terenul a fost cumpărat, finanțarea contractată și rentabilitatea estimată potrivit condițiilor existente la începutul investiției. Între timp, legislația fiscală, costurile de construire, dobânzile și regulile privind avansurile cumpărătorilor s-au modificat substanțial. Dezvoltatorul nu poate recupera aceste diferențe decât dacă piața acceptă prețuri mai mari. Când cumpărătorii nu dispun de venituri suficiente, costurile suplimentare sunt suportate din marja investitorului.
În 2022, plafonul veniturilor pentru microîntreprinderi era de un milion de euro. În 2026, acesta a fost redus la 100.000 euro, iar regulile privind întreprinderile legate și participațiile asociaților au restrâns utilizarea regimului micro prin societăți distincte. Pentru dezvoltatorii care îndeplineau anterior condițiile regimului, modificarea poate însemna trecerea de la impozitarea veniturilor la impozitarea profitului cu 16%, urmată de impozitul pe dividende de 16%.
La venituri de un milion de lei și un profit înainte de impozitare de 200.000 lei, aplicarea unui impozit micro de 1%, urmat de impozitul pe dividende de 5%, ar fi lăsat asociatului 180.500 lei. În regimul impozitului pe profit de 16%, urmat de impozitul pe dividende de 16%, suma netă distribuită este de 141.120 lei. Diferența este de 39.380 lei, respectiv 21,82%, fără includerea CASS. Calculul presupune eligibilitatea societății pentru regimul micro în situația inițială.
Majorarea fiscalității nu poate fi transferată automat cumpărătorului. Prețul este limitat de capacitatea de finanțare a pieței, nu de profitul pe care dezvoltatorul dorește să îl conserve.
Această limitare este vizibilă în cazul TVA. Un apartament cu prețul de 500.000 lei fără TVA costa 545.000 lei la cota de 9%. La cota de 21%, prețul final ajunge la 605.000 lei, cu 60.000 lei mai mult. Dacă piața nu poate suporta majorarea, iar prețul final rămâne 545.000 lei, venitul dezvoltatorului fără TVA se reduce la 450.413 lei. Diferența de 49.587 lei este absorbită din veniturile proiectului.
Presupunem că apartamentul avea inițial un cost de 400.000 lei și un profit estimat de 100.000 lei. Dacă prețul final rămâne constant, iar costurile cresc cu 6,17%, până la 424.680 lei, profitul înainte de impozitare scade la 25.733 lei. După impozitul pe profit și cel pe dividende, asociatul rămâne cu aproximativ 18.157 lei, față de 90.250 lei în regimul fiscal inițial. În acest scenariu, venitul net al investitorului se reduce cu aproape 80%.
Pentru conservarea venitului nominal inițial, apartamentul ar trebui vândut cu aproximativ 668.628 lei, inclusiv TVA, cu 22,68% peste prețul inițial. Aceasta este o simulare a efectelor cumulate, nu o estimare a pierderii medii din industrie. Ea arată însă cât de rapid se comprimă profitul atunci când fiscalitatea și costurile cresc, iar prețul de vânzare nu poate fi ajustat.
Cumpărătorul suportă o presiune similară. Pentru apartamentul de 545.000 lei, un avans bancar de 15% reprezintă 81.750 lei. La prețul de 605.000 lei, avansul crește la 90.750 lei, iar la 668.628 lei ajunge la 100.294 lei. Dacă banca solicită un avans de 25%, suma necesară crește de la 136.250 lei la 167.157 lei.
Creditul ipotecar amplifică efectul TVA. La un avans de 15%, suma împrumutată crește de la 463.250 lei la 514.250 lei. La o dobândă constantă de 7% și o maturitate de 30 de ani, rata lunară crește de la aproximativ 3.082 lei la 3.421 lei. Pe întreaga durată a creditului, diferența dintre avansurile și ratele totale plătite este de aproximativ 131.000 lei, din care 60.000 lei reprezintă majorarea prețului, iar restul costul finanțării suplimentare.
Dacă dobânda ajunge la 9%, rata lunară pentru creditul de 514.250 lei crește la aproximativ 4.138 lei. La un grad de îndatorare de 40%, venitul net lunar necesar gospodăriei urcă de la aproximativ 7.705 lei la 10.345 lei. În acest scenariu, cumpărătorul trebuie să dispună de un venit lunar cu 2.640 lei mai mare pentru a putea finanța aceeași locuință.
Majorarea TVA este astfel finanțată parțial prin credit, iar dobânda se aplică inclusiv sumei suplimentare împrumutate pentru plata taxei. Statul încasează TVA la vânzare, în timp ce cumpărătorul suportă costul finanțării pe durata contractului.
Reducerea capacității de creditare afectează direct vânzările dezvoltatorului. Apartamentele finalizate rămân în stoc, încasările se amână, iar creditele contractate pentru construcție continuă să genereze dobânzi.
În acest context a intervenit Legea nr. 207/2025, care a modificat regimul avansurilor încasate de dezvoltatori. Rezervările au fost limitate la 60 de zile, cu sume de cel mult 5% din preț, iar avansurile încasate în baza promisiunilor de vânzare trebuie păstrate în conturi distincte și utilizate potrivit destinației și condițiilor prevăzute de lege. Utilizarea lor este legată de proiect și de stadiile lucrărilor, inclusiv de limitele stabilite pentru structura de rezistență și instalații.
Măsura urmărește protejarea cumpărătorilor împotriva utilizării avansurilor pentru alte investiții. Din perspectiva finanțării, ea reduce însă flexibilitatea unui mecanism pe care dezvoltatorii îl utilizau pentru susținerea execuției. Sumele încasate nu mai pot fi tratate ca disponibilități generale ale societății, iar cheltuielile care nu pot fi acoperite din aceste fonduri trebuie finanțate din capital propriu sau credite.
Pentru proiectele începute în 2022, schimbarea intervine după angajarea investiției și fundamentarea planului financiar. Dezvoltatorul trebuie să se adapteze noilor condiții într-o perioadă în care avansurile sunt mai greu de obținut, din cauza reducerii numărului cumpărătorilor eligibili pentru creditare.
Considerăm un proiect de 100 de apartamente, fiecare cu un preț contractual de 600.000 lei. La 40 de antecontracte și un avans de 30%, dezvoltatorul încasează 7,2 milioane lei. Dacă numărul antecontractelor scade la 20, încasările din avansuri se reduc la 3,6 milioane lei. Diferența de 3,6 milioane lei trebuie acoperită din alte surse dacă necesarul de finanțare a construcției rămâne neschimbat. La o dobândă anuală de 8%, finanțarea integrală a acestei diferențe timp de un an costă 288.000 lei.
La reducerea avansurilor încasate se adaugă restricțiile privind utilizarea sumelor disponibile. Dacă din cele 7,2 milioane lei încasate numai 4,8 milioane lei pot fi utilizate la un anumit moment pentru cheltuielile eligibile, deficitul temporar de 2,4 milioane lei necesită finanțare suplimentară. La aceeași dobândă de 8%, costul anual ar fi de 192.000 lei. Valoarea disponibilă de 4,8 milioane lei este o ipoteză de calcul, nu un plafon legal general.
Noua reglementare nu interzice finanțarea construcțiilor din avansuri, dar limitează utilizarea acestora și împiedică transferarea lor liberă între proiecte. Protecția cumpărătorului este necesară. Efectul asupra finanțării dezvoltatorilor este însă considerabil, mai ales în cazul societăților care au început investițiile cu un nivel redus al capitalului propriu.
În absența unor surse alternative de finanțare, dezvoltatorul trebuie să majoreze aporturile asociaților, să contracteze credite suplimentare sau să amâne lucrările. Toate cele trei variante afectează rentabilitatea și durata recuperării capitalului.
Pentru un proiect finanțat printr-un credit de 20 de milioane lei, la o dobândă anuală de 8%, fiecare an suplimentar în care soldul rămâne integral utilizat generează dobânzi de 1,6 milioane lei. Dacă vânzarea apartamentelor se prelungește din 2026 în 2027, costul suplimentar poate consuma o parte importantă din profitul estimat.
Presiunea financiară este accentuată de impozitele locale majorate în 2026. Legea nr. 239/2025 și reglementările subsecvente au modificat valorile și regulile de impozitare a proprietăților. Guvernul a estimat o majorare medie a impozitelor pe proprietate de 70–80%, cu diferențe în funcție de categoria imobilului și de hotărârile autorităților locale.
Pentru clădirile rezidențiale, valoarea impozabilă de referință utilizată în anumite calcule a crescut de la 1.492 lei/mp la 2.677 lei/mp, respectiv cu 79,42%. În cazul persoanelor juridice, obligația fiscală se stabilește potrivit regimului aplicabil clădirii, bazei de impozitare și cotei locale prevăzute de art. 460 din Codul fiscal.
Pentru un proiect de 100 de apartamente, cu o suprafață impozabilă ipotetică totală de 8.000 mp, aplicarea unei cote ilustrative de 0,2% la valorile de referință menționate ar conduce la creșterea impozitului anual de la 23.872 lei la 42.832 lei. Diferența este de 18.960 lei.
Impactul poate fi mult mai mare în cazul clădirilor încadrate legal ca nerezidențiale, pentru care pot fi aplicabile cote superioare. La aceeași bază impozabilă ipotetică de 21,416 milioane lei, o cotă de 1% ar conduce la un impozit anual de 214.160 lei. Aceasta este o simulare a sensibilității obligației fiscale la cota aplicată, nu impozitul efectiv datorat pentru apartamentele nevândute ale unui dezvoltator. Încadrarea fiscală și hotărârea autorității locale sunt determinante.
Problema economică nu se limitează la valoarea impozitului. Terenurile cumpărate pentru dezvoltare și apartamentele finalizate, dar nevândute, rămân în patrimoniul societății până la valorificare. Obligațiile fiscale aferente sunt exigibile potrivit legii, indiferent dacă dezvoltatorul a recuperat sau nu capitalul investit.
Dacă o societate suporta anterior impozite locale de 100.000 lei anual, iar obligația crește cu 80%, la 180.000 lei, diferența de 80.000 lei trebuie finanțată din disponibilități. Acoperirea integrală printr-o linie de credit cu dobândă de 8%, pentru un an, adaugă 6.400 lei costuri financiare. Majorarea fiscală produce astfel o ieșire suplimentară de numerar de 86.400 lei, inclusiv dobânda din scenariul analizat.
Pentru dezvoltator, terenul și apartamentele nevândute nu reprezintă neapărat proprietăți deținute pentru consum sau acumulare patrimonială, ci stocuri comerciale și capital angajat într-un ciclu de producție. Impozitarea acestora în perioada în care nu generează încasări reduce capitalul de lucru disponibil pentru plata constructorilor, furnizorilor și băncilor.
Un proiect poate înregistra profit contabil și, în același timp, poate avea dificultăți severe de lichiditate. Valoarea apartamentelor nevândute se regăsește în activele societății, dar nu poate fi utilizată direct pentru achitarea impozitelor și a ratelor bancare. Dacă vânzările întârzie, dezvoltatorul trebuie să transforme alte active în numerar, să atragă capital suplimentar sau să obțină prelungirea finanțării.
Într-un proiect de 100 de apartamente, cu venituri inițial planificate de 50 de milioane lei fără TVA, vânzarea a numai 80 de unități la un preț final menținut la 545.000 lei generează venituri fără TVA de aproximativ 36,03 milioane lei. Diferența de aproape 14 milioane lei față de planul inițial include veniturile aferente apartamentelor rămase în stoc și reducerea venitului unitar. Nu reprezintă integral o pierdere definitivă, dar afectează numerarul disponibil pentru rambursarea finanțării.
Pentru bancă, întârzierea încasărilor înseamnă prelungirea expunerii asupra proiectului. Dacă valoarea garanțiilor scade cu 10%, un credit care reprezenta inițial 85% din valoarea acestora ajunge la un raport de 94,44%, în ipoteza menținerii soldului. Deteriorarea garanțiilor și încetinirea vânzărilor pot determina condiții de creditare mai restrictive pentru proiectele viitoare.
Blocajul se transmite apoi constructorilor, subcontractorilor și furnizorilor. Dezvoltatorul care nu își recuperează capitalul amână achiziția altor terenuri și lansarea investițiilor. Constructorii pierd contracte, iar producătorii de materiale, transportatorii și prestatorii de servicii primesc mai puține comenzi.
Dacă un proiect viitor de 40 de milioane lei este redus cu 20%, comenzile directe scad cu opt milioane lei. Într-un scenariu cu un efect de propagare a producției între 1,3 și 1,8, impactul total asupra sectoarelor implicate ar putea ajunge la 10,4–14,4 milioane lei.
Pentru bugetul public, majorarea cotelor de impozitare nu garantează creșterea proporțională a încasărilor. Statul poate colecta mai mult pentru fiecare tranzacție sau proprietate, dar diminuarea investițiilor reduce baza economică viitoare din care se colectează impozitul pe profit, contribuțiile salariale și taxele aferente activității furnizorilor.
Durata recuperării capitalului este la fel de importantă ca profitul nominal. Un câștig total de 20%, obținut după cinci ani, reprezintă un randament anualizat simplificat de 3,71%. Dacă investiția se prelungește la șase ani, iar câștigul total scade la 5%, randamentul anualizat ajunge la numai 0,82%. În condiții de inflație, un proiect profitabil contabil poate produce o pierdere reală pentru investitor.
Din această perspectivă, creșterea lucrărilor de construcții raportată de INS nu poate fi prezentată drept dovadă a sănătății pieței. O parte a activității din 2026 reprezintă executarea unor investiții începute cu ani înainte. Clădirile pot fi finalizate chiar în perioada în care dezvoltatorii își pierd capacitatea de a finanța proiectele următoare.
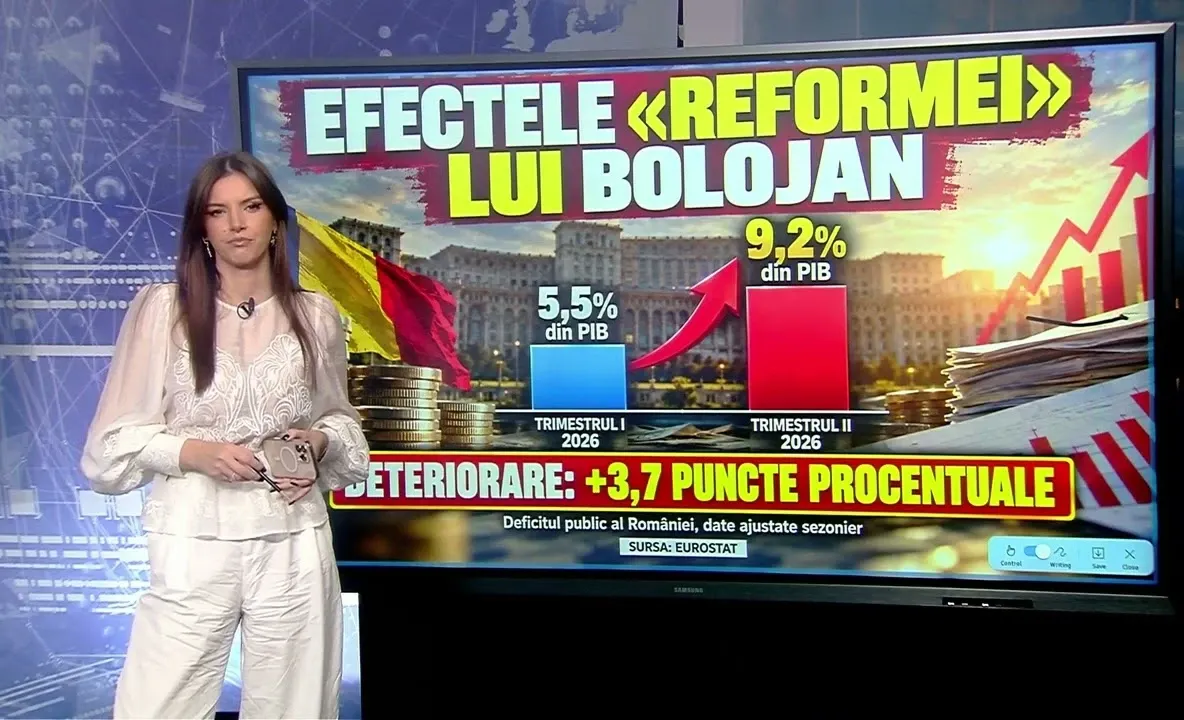
Reforma fiscală promovată de Guvernul Bolojan trebuie judecată în raport cu acest ciclu investițional. Majorarea TVA a crescut prețul final al locuințelor și necesarul de credit al cumpărătorilor. Modificarea regimului microîntreprinderilor și creșterea impozitului pe dividende au redus, în numeroase situații, venitul net al investitorilor. Reglementarea avansurilor a restrâns flexibilitatea finanțării execuției, iar majorarea impozitelor pe proprietate a crescut costul deținerii terenurilor și apartamentelor nevândute.
Aceste modificări nu acționează independent. Ele afectează succesiv cererea, profitabilitatea și lichiditatea aceluiași proiect. Cumpărătorul are nevoie de un avans mai mare și de venituri suficiente pentru un credit mai scump. Dezvoltatorul încasează mai greu, poate utiliza mai restrictiv avansurile, suportă costuri bancare suplimentare și plătește impozite pentru proprietăți pe care încă nu le-a valorificat.
Pentru investițiile începute în 2022, regulile au fost schimbate înainte de recuperarea capitalului. Costurile deja angajate nu mai pot fi renegociate, iar piața nu poate fi obligată să accepte prețurile necesare conservării profitului. Diferența se regăsește în diminuarea marjelor, prelungirea creditelor și consumarea capitalului de lucru.
Critica reformei Bolojan nu privește necesitatea protejării cumpărătorilor sau dreptul statului de a colecta impozite, ci cumularea unor obligații suplimentare într-o industrie dependentă de finanțare și caracterizată prin cicluri investiționale lungi. Impozitarea mai apăsătoare a proprietăților aflate în stoc, concomitent cu restrângerea disponibilității avansurilor și scumpirea creditării, poate accelera blocajul financiar al proiectelor.
Statul urmărește venituri bugetare imediate, dar riscă să reducă tocmai capitalul din care se finanțează construcțiile viitoare. Dezvoltatorii care nu își recuperează investițiile nu vor mai cumpăra terenuri, nu vor mai contracta lucrări și nu vor mai angaja furnizori la același nivel. Efectele se vor vedea după finalizarea proiectelor începute înaintea reformelor.
Creșterea statistică a construcțiilor din 2026 poate ascunde diminuarea investițiilor din 2027. O politică fiscală ce consumă capitalul de lucru înainte de recuperarea investiției riscă să transforme încasările bugetare de astăzi în pierderea bazei de impozitare de mâine.
Urmărește știrile Realitatea Financiara și pe Google News