Daniel Udrescu: Bătrânețea se asigură prin strategie
Daniel S. Udrescu / CPA, ECJ, Auditor
Cum îți poți pregăti financiar bătrânețea fără să depinzi exclusiv de pensia publică? O analiză semnată de Daniel S. Udrescu / CPA, ECJ, Auditor compară fiscalitatea salariatului cu cea a profesionistului independent și arată cum alegerea formei de organizare a activității poate influența capitalul acumulat pentru pensionare. Prin exemple concrete și simulări financiare, autorul susține o strategie bazată pe contribuții CAS la nivelul minim permis de lege și investirea disciplinată a diferenței în active private.
Bătrânețea se pregătește prin deciziile luate în anii de muncă. Pentru persoana care obține venituri profesionale ridicate, forma de organizare a activității influențează direct atât contribuțiile obligatorii, cât și capitalul pe care îl poate construi în nume propriu. Dincolo de baza CAS pe care un PFA o poate alege legal, salariatul continuă să plătească pensie la întregul salariu brut. Profesionistul independent poate menține contribuția la baza minimă permisă și poate investi diferența rămasă după impozitare. Trecerea de la angajat la antreprenor devine astfel o decizie privind patrimoniul de la bătrânețe.
Pentru veniturile anului 2026, reperul superior CAS al PFA este de 24 de salarii minime brute, calculate la salariul minim de 4.050 lei relevant pentru plafoanele anuale. Rezultă 97.200 lei pe an, echivalentul a 8.100 lei lunar. Dacă venitul net anual din activitatea independentă este de cel puțin 97.200 lei, persoana care datorează CAS poate alege această bază minimă pentru pensie. Contribuția este de 25% × 97.200 lei = 24.300 lei anual, adică 2.025 lei lunar în medie. Cele 97.200 lei sunt baza de calcul; cei 24.300 lei sunt suma datorată pentru pensie. [1]
Expresia folosită curent, „plafon CAS pentru PFA”, trebuie înțeleasă în acest sens, contribuabilul poate păstra CAS la 24.300 lei anual chiar dacă venitul net al activității crește mult peste 97.200 lei. În exemplele acestui articol, veniturile anuale sunt de 157.200 lei, 217.200 lei și 320.448 lei, dar CAS rămâne la același nivel, dacă este aleasă baza minimă legală. Legea permite alegerea unei baze mai mari. Prin urmare, 97.200 lei este un minimum al bazei pentru această categorie de venituri, iar strategia analizată constă în păstrarea acestui minimum și investirea diferenței disponibile.
Pentru înțelegerea pragurilor, trebuie precizată și treapta inferioară. La venituri nete anuale între 48.600 lei inclusiv și 97.200 lei exclusiv, baza minimă este de 48.600 lei, iar CAS minim este de 12.150 lei anual. Sub 48.600 lei, CAS nu este obligatoriu pentru veniturile independente analizate, existând posibilitatea asigurării prin opțiune, în condițiile legii. Pragurile se verifică anual. La atingerea pragului de 97.200 lei se trece la baza minimă superioară, după care creșterile ulterioare ale venitului nu obligă la majorarea CAS ales. Echivalentele lunare servesc numai comparației. [1]
Salariatul nu beneficiază de această posibilitate. Pentru salariile obișnuite analizate, CAS de 25% se aplică întregului brut supus contribuției, fără plafonarea la reperul de 8.100 lei lunar folosit pentru PFA. La un brut de 8.100 lei, CAS este de 2.025 lei. La 13.100 lei, crește la 3.275 lei. La 18.100 lei, ajunge la 4.525 lei, iar la 26.704 lei este de 6.676 lei. Profesionistul care alege baza minimă legală rămâne, în toate cele trei exemple de venit ridicat, la echivalentul de 2.025 lei CAS lunar. Aceasta este diferența fiscală pe care se construiește strategia. [6]
Pentru contribuabil, contează și ce primește în schimbul banilor plătiți. În Pilonul I, contribuțiile finanțează în principal pensiile curente, iar persoana dobândește drepturi la prestații stabilite prin lege. În Pilonul II și în Pilonul III se constituie active individualizate. Diferența dintre un drept la prestație și un capital propriu devine esențială atunci când o parte suplimentară a venitului poate fi orientată legal către investiții personale.
Raportul dintre contribuție și prestație poate fi examinat printr-un model financiar explicit. La un salariu brut constant de 10.000 lei lunar, contribuția de 20,25% către Pilonul I este de 2.025 lei lunar. Capitalizarea ipotetică a acestei sume, la sfârșitul fiecărei luni, timp de 40 de ani, cu un randament anual efectiv de 6,60%, conduce la un capital economic de referință de aproximativ 4.508.976 lei. O pensie publică presupusă de 3.766 lei lunar, plătită timp de 20 de ani și actualizată cu aceeași rată, are o valoare de aproximativ 508.789 lei. Raportul este de 508.789 / 4.508.976 × 100 = 11,28%. Diferența de 88,72%, aplicată contribuției de 20,25%, conduce la 20,25% × 88,72% = 17,9658%, respectiv aproximativ 17,97% din salariul brut.
Acesta este impozitul implicit economic identificat în model, diferența dintre valoarea capitalului contributiv de referință și valoarea actualizată a pensiei proprii, exprimată prin raportare la salariul brut. În aprecierea critică a autorului, disproporția constituie o „țeapă” a statului pentru contribuabilul căruia i se cer sume mari, fără să i se recunoască un capital individual corespunzător în Pilonul I. Calculul exprimă un cost de oportunitate în ipotezele precizate. El nu stabilește o cotă fiscală distinctă, o fraudă penală sau un prejudiciu juridic recuperabil și nu poate fi transferat automat asupra oricărei cariere. Dar obligă la evaluarea economică a dreptului cumpărat prin contribuția suplimentară.
Comparația fiscală folosește regulile aplicabile veniturilor din 2026. Persoana analizată datorează CAS, nu este pensionar, nu beneficiază de scutiri și participă deja la Pilonul II. Activitatea independentă este impozitată în sistem real și intră în sistemul public de pensii, fără un sistem profesional propriu care să modifice obligațiile. Venitul profesionistului este cel rămas după cheltuielile profesionale obișnuite, înainte de CAS, CASS, impozitul personal și contribuțiile facultative. Acest venit se compară cu brutul salarial; cifra de afaceri și totalul facturilor nu pot fi folosite în locul său.
Cele trei venituri lunare sunt de 13.100 lei, adică 8.100 + 5.000 lei, de 18.100 lei, adică 8.100 + 10.000 lei, și echivalentul a 5.000 euro. Pentru data redactării, 7 noiembrie 2026, sâmbătă, este folosit ultimul curs de referință disponibil, cel din 6 noiembrie, 1 euro = 5,3408 lei. Rezultă 5.000 euro × 5,3408 = 26.704 lei lunar. Cursul este păstrat fix în exemplu; pentru încasări reale în valută trebuie aplicate regulile fiscale de conversie aferente operațiunilor efective. [7]
Un salariu brut de 8.000 lei, situat imediat sub reperul PFA de 8.100 lei lunar, ilustrează punctul de plecare. CAS este de 2.000 lei, CASS de 800 lei, iar impozitul pe venit de 520 lei. Salariului net de 4.680 lei îi corespund contribuții de 1.620 lei către Pilonul I și de 380 lei către Pilonul II. Cei 4,75% destinați Pilonului II sunt incluși în CAS de 25%, fără să reprezinte o reținere suplimentară.
Pe măsură ce venitul depășește reperul de 8.100 lei, diferența devine vizibilă. Pentru încă 5.000 lei lunar, salariatul datorează încă 1.250 lei CAS. Pentru încă 10.000 lei, datorează încă 2.500 lei. La echivalentul a 5.000 euro, depășirea este de 18.604 lei, iar CAS suplimentar ajunge la 4.651 lei lunar. Profesionistul independent care păstrează baza minimă legală poate evita aceste creșteri ale contribuției și poate investi suma efectiv rămasă după impozitare.
Strategia propusă este organizarea unei activități independente reale și încheierea unui contract de prestări servicii prin PFA, atunci când profesia și modul efectiv de lucru permit această formă. Contribuția pentru pensie se păstrează la baza minimă legală, iar diferența disponibilă se transformă în investiție. Persoana își asumă responsabilitatea pentru activitate și folosește posibilitatea legală de a construi o parte mai mare din resursele propriei bătrâneți.
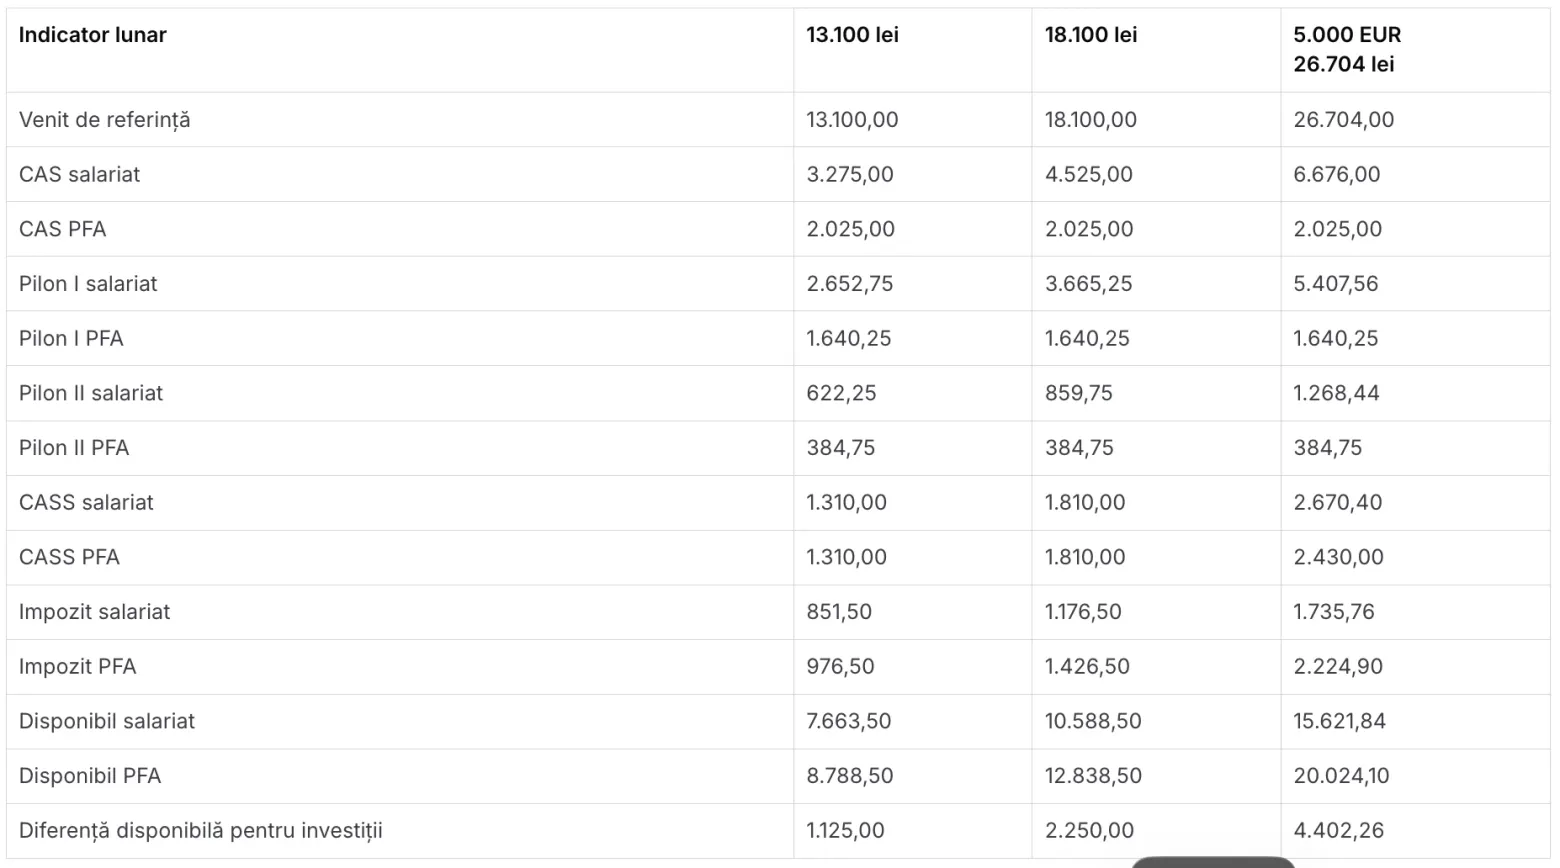
Tabelul exprimă sumele în lei. Pentru PFA sunt prezentate medii lunare ale obligațiilor anuale, la venit constant timp de douăsprezece luni. Calculul nu include deduceri personale, facilități sau economii fiscale aferente pensiei facultative. Impozitul pe venit este de 10% din baza rămasă după deducerea CAS și CASS datorate, în condițiile aplicabile fiecărei variante. Pentru activitățile independente, plafonul CASS din 2026 este de 72 de salarii minime, adică o bază anuală de 291.600 lei și o contribuție maximă de 29.160 lei pe an, echivalentul a 2.430 lei lunar. [1]
La 13.100 lei lunar, diferența CAS este de 1.250 lei în favoarea profesionistului. CASS este aceeași în cele două variante, dar impozitul PFA este cu 125 lei mai mare, deoarece contribuția deductibilă este mai mică. Avantajul efectiv este de 1.125 lei lunar, respectiv 13.500 lei anual. Salariatului îi rămân 7.663,50 lei, iar profesionistului 8.788,50 lei. Cei 1.125 lei pot fi investiți fără diminuarea disponibilului curent față de varianta salarială comparată.
La 18.100 lei lunar, diferența CAS este de 2.500 lei, iar impozitul profesionistului este cu 250 lei mai mare. Rezultă un avantaj efectiv de 2.250 lei lunar, respectiv 27.000 lei anual. Salariatul dispune de 10.588,50 lei, iar profesionistul de 12.838,50 lei. Diferența poate alimenta lunar un capital propriu pentru pensionare.
La 26.704 lei lunar, echivalentul a 5.000 euro, economia CAS este de 4.651 lei. Se adaugă economia CASS de 240,40 lei, deoarece venitul PFA depășește plafonul acestei contribuții. Impozitul profesionistului este cu 489,14 lei mai mare. Avantajul final este de 4.402,26 lei lunar, respectiv 52.827,12 lei anual. Disponibilul salariatului este de 15.621,84 lei, iar al profesionistului de 20.024,10 lei. Aceasta este suma efectiv investibilă, după închiderea întregului calcul fiscal.
Comparația folosește același brut salarial și același venit profesional înainte de contribuții. Pentru negocierea unui contract trebuie analizat și bugetul total al beneficiarului. Angajatorul suportă, în mod obișnuit, contribuția asiguratorie pentru muncă de 2,25%, respectiv încă 294,75 lei, 407,25 lei și 600,84 lei lunar în cele trei scenarii. Profesionistul trebuie, la rândul său, să acopere costurile activității, concediile nefacturate, perioadele fără clienți, contabilitatea și asigurările necesare. Onorariul se negociază ținând seama de toate aceste elemente.
Capitalul poate fi construit printr-o pensie facultativă, un portofoliu diversificat sau alte active adecvate perioadei rămase până la pensionare. Denumirea produsului contează mai puțin decât acumularea efectivă în patrimoniul persoanei. Pilonul II ilustrează mecanismul capitalizării individuale, dar diferența economisită prin PFA nu poate fi virată discreționar în Pilonul II ca o contribuție voluntară suplimentară. Pentru aceste sume trebuie folosite instrumente care permit investiția voluntară.
Pilonul III este o asemenea posibilitate. Limita legală a contribuției, de până la 15% din venitul salarial brut sau din venitul asimilat, trebuie separată de limita deductibilității fiscale a contribuției personale, de 400 euro anual. Persoana poate economisi peste nivelul deductibil, în limitele legale ale schemei. Pentru profesionistul independent, venitul relevant și încadrarea în limita contribuției trebuie documentate potrivit regulilor aplicabile fondului și situației sale. [3] [4]
La venitul de referință de 13.100 lei, limita ilustrativă de 15% înseamnă 1.965 lei lunar, peste diferența investibilă de 1.125 lei. La 18.100 lei, limita este de 2.715 lei, peste diferența de 2.250 lei. În aceste două exemple, întreaga diferență poate fi orientată către Pilonul III, în condițiile schemei, păstrând pentru cheltuielile curente disponibilul variantei salariale. Modelul nu adaugă eventuala economie fiscală produsă de deducerea contribuției facultative.
La echivalentul a 5.000 euro, respectiv 26.704 lei, limita ilustrativă de 15% este de 4.005,60 lei lunar. Din avantajul disponibil de 4.402,26 lei, această sumă poate alimenta Pilonul III, în condițiile schemei, iar restul de 396,66 lei poate merge către alte investiții. Strategia trebuie să cuprindă și lichidități pentru situații neprevăzute, astfel încât persoana să nu fie obligată să lichideze investițiile de durată într-un moment nefavorabil.
Reducerea CAS produce și o contribuție mai mică la Pilonul II. Pentru participantul analizat, cota de 4,75% se aplică bazei CAS alese, nu întregului venit profesional atunci când acesta este mai mare. La baza de 97.200 lei anual, contribuția Pilonului II este de 4.617 lei pe an, adică 384,75 lei lunar în medie. Prin urmare, avantajul investiției facultative trebuie corectat cu suma care ar fi intrat suplimentar în Pilonul II în varianta salarială. [2]
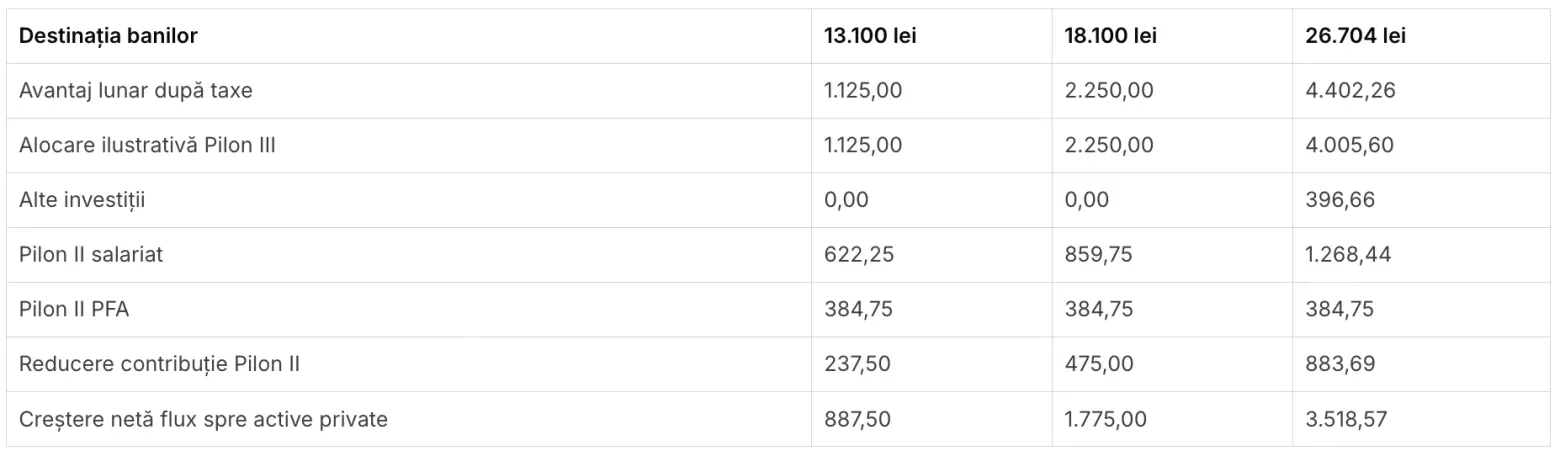
La 13.100 lei, investiția facultativă de 1.125 lei este însoțită de o reducere de 237,50 lei a contribuției Pilonului II. Creșterea netă a fluxului către active private este de 887,50 lei lunar. La 18.100 lei, rezultatul este de 1.775 lei, după scăderea reducerii de 475 lei din investiția de 2.250 lei. La echivalentul a 5.000 euro, investiția de 4.402,26 lei se corectează cu reducerea de 883,69 lei, rezultând 3.518,57 lei lunar. Acestea sunt creșterile efective ale fluxului total către capitalul privat.
Contribuția mai mică la Pilonul I produce, în același timp, un punctaj contributiv mai mic pentru anii respectivi. La același statut de participant la Pilonul II, baza PFA reprezintă 61,83% din baza salarială de 13.100 lei, 44,75% din cea de 18.100 lei și 30,33% din cea de 26.704 lei. Procentele descriu raportul bazelor contributive pentru perioadele analizate. Ele nu indică reducerea întregii pensii, care depinde de întreaga carieră, de punctele de stabilitate, de indicatorii legali și de legislația aplicabilă.
Acest cost trebuie evaluat economic. Constatarea că pensia publică viitoare va fi mai mică este numai începutul comparației. Trebuie stabilit cât valorează dreptul suplimentar obținut prin continuarea contribuției salariale și ce capital poate fi construit din diferența investită. Modelul prezentat, în care valoarea actualizată a pensiei proprii reprezintă 11,28% din capitalul contributiv de referință, arată de ce o contribuție mai mare nu poate fi tratată automat ca o investiție personală mai avantajoasă. Pensia de 3.766 lei este o ipoteză a acelui model, fără să fie atribuită mecanic celor trei venituri din tabel. Decizia individuală cere calcularea drepturilor publice care se reduc și compararea lor cu acumularea privată.
Efectul acumulării poate fi urmărit prin investirea lunară a sumelor de 1.125 lei, 2.250 lei și 4.402,26 lei. Simularea folosește depuneri la sfârșitul fiecărei luni, sume nominale constante și un randament anual efectiv ipotetic de 6,60%, după costurile de administrare presupuse și înainte de eventualele impozite la retragere. În al treilea scenariu sunt însumate pensia facultativă și investițiile complementare, folosind aceeași rată numai pentru comparabilitate.
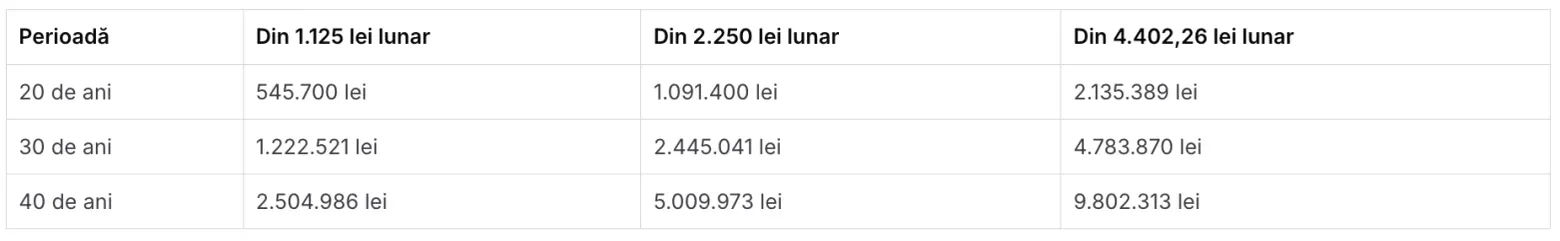
Tabelul prezintă capitalul alimentat din avantajul fiscal disponibil. Pentru comparația cu activele private ale salariatului trebuie dedus și efectul contribuției mai mici la Pilonul II. La aceeași rată ipotetică și după 30 de ani, creșterea netă a capitalului privat este de aproximativ 964.433 lei pentru venitul de 13.100 lei, 1.928.866 lei pentru 18.100 lei și 3.823.578 lei pentru echivalentul a 5.000 euro. Aceste diferențe nu includ compensarea reducerii pensiei publice.
Randamentul de 6,60% este o ipoteză de calcul. Rezultatele sunt nominale, iar inflația le diminuează puterea de cumpărare. Randamentele efective pot fi mai mici și pot include ani de pierdere. Nici menținerea regulilor fiscale din 2026 timp de patru decenii nu este o prognoză. Simularea arată efectul timpului asupra unor contribuții date; planul real trebuie revizuit în funcție de venituri, costuri, piețe și legislație.
Pensia publică rămâne o componentă a protecției pentru bătrânețe și acoperă riscuri de longevitate, invaliditate și urmaș, în condițiile legii. Activele private oferă o altă structură patrimonială, cu reguli privind beneficiarii și moștenitorii, dar presupun riscuri investiționale. Strategia antreprenorială urmărește creșterea ponderii capitalului propriu, păstrând contribuția obligatorie la nivelul legal ales și evaluând separat protecțiile sociale necesare.
Trecerea la PFA trebuie să corespundă unei activități independente reale. Codul fiscal cere îndeplinirea a cel puțin patru dintre cele șapte criterii legale. Autonomia în organizarea muncii, posibilitatea de a lucra pentru mai mulți clienți, asumarea riscului economic și folosirea resurselor proprii trebuie să rezulte din activitatea efectivă, în forma autorizată pentru profesia respectivă. Contractele de management sau de servicii se încadrează după conținut și după regimul propriu remunerației. Simpla facturare nu schimbă natura unei relații de muncă, iar eventuala recalificare fiscală nu echivalează automat cu stabilirea unei fraude penale. [5]
Pentru profesionistul care are clienți și capacitate de organizare, sumele de 13.500 lei, 27.000 lei sau 52.827,12 lei disponibile anual pot cumpăra active și pot produce venituri viitoare. Înaintea investițiilor de durată trebuie însă asigurate plata obligațiilor fiscale, o rezervă pentru întreruperea veniturilor și protecția adecvată pentru boală sau incapacitate de muncă. Costul acestor protecții se scade din suma investibilă. Dacă întreaga diferență este consumată, profesionistul poate rămâne cu drepturi publice mai mici și fără capitalul care trebuia să le completeze.
Concluzia economică pornește de la raportul dintre ceea ce contribuabilul plătește și ceea ce dobândește. În modelul prezentat, unui capital economic de referință de 4.508.976 lei îi corespunde o valoare actualizată a pensiei proprii de 508.789 lei, adică numai 11,28%. Diferența de 88,72%, aplicată contribuției de 20,25%, conduce la impozitul implicit de 17,9658%, rotunjit la 17,97% din salariul brut. Acest rezultat, dependent de ipotezele modelului, face insuficient argumentul potrivit căruia contribuția salarială mai mare trebuie continuată doar pentru că produce un punctaj mai mare. Valoarea acelui punctaj trebuie pusă alături de costul său.
Pentru salariatul cu venit ridicat, obligația crește fără plafonul pe care profesionistul îl poate folosi prin alegerea bazei CAS. Fiecare 5.000 lei suplimentari aduc încă 1.250 lei CAS, iar fiecare 10.000 lei aduc încă 2.500 lei. În aprecierea critică a autorului, „țeapa” statului constă în disproporția dintre valoarea economică cedată obligatoriu și valoarea prestației proprii din model. Existența unui drept legal la pensie nu înlocuiește demonstrarea valorii economice a acelui drept.
Pentru persoana care poate desfășura legal o activitate independentă, răspunsul propus este o decizie antreprenorială, contract de prestări servicii prin PFA, CAS la baza minimă permisă și investirea disciplinată a diferenței efectiv disponibile. După corecția pentru contribuția mai mică la Pilonul II, cele trei exemple permit creșterea fluxului către active private cu 887,50 lei, 1.775 lei și 3.518,57 lei lunar. Reducerea drepturilor din Pilonul I este costul distinct care trebuie evaluat în această alegere.
Bătrânețea se asigură prin strategie. Pentru cel care poate lucra independent, alegerea antreprenorială înseamnă și puterea de a transforma o parte din sarcina contributivă suplimentară în patrimoniu propriu. Diferența economisită trebuie să devină investiție. Altfel, oportunitatea este consumată astăzi, iar contribuția mai mică rămâne să se vadă abia la bătrânețe.
Surse și baza calculului:
[1] ANAF, materialul din ianuarie 2026 privind plafoanele CAS; ANAF Cluj, Completarea și depunerea Declarației Unice, 22 aprilie 2026, inclusiv regulile privind deducerea contribuțiilor și plafonul CASS pentru veniturile din 2026. https,//static.anaf.ro/static/10/Brasov/Brasov/web_ian_2026.pdf și https,//static.anaf.ro/static/10/Cluj/cj_DU_activ_indep_22apr2026.pdf
[2] Legea nr. 411/2004 privind fondurile de pensii administrate privat, art. 43 și 43¹, cota de 4,75% și baza de calcul. https,//legislatie.just.ro/Public/DetaliiDocument/252127
[3] Legea nr. 204/2006 privind pensiile facultative, art. 74 și 76, participarea și limita contribuției. https,//legislatie.just.ro/Public/DetaliiDocument/296192
[4] Codul fiscal, art. 68 alin. (5) lit. g), inclusiv modificarea prin OUG nr. 8/2026, limita deductibilității contribuțiilor personale la pensii facultative. https,//legislatie.just.ro/Public/DetaliiDocumentAfis/307580
[5] ANAF, Criterii pentru a încadra o activitate ca fiind independentă, art. 7 pct. 3 din Codul fiscal. https,//static.anaf.ro/static/10/Ploiesti/decl_activ_independente.pdf
[6] Codul fiscal, art. 138 lit. a), art. 139 și art. 148, cota CAS, baza salarială și baza aleasă pentru activități independente. https,//static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm
[7] Cursul de referință BNR pentru 6 noiembrie 2026, 1 EUR = 5,3408 RON, verificat în arhiva CursBNR și în cotațiile publicate de CBNR. https,//www.cursbnr.ro/arhiva-curs-bnr-2026-11-06 și https,//cbnr.ro/curs-euro
Calculele fiscale folosesc regulile pentru veniturile anului 2026 și ipotezele precizate în articol. Simulările de acumulare folosesc contribuții lunare constante și capitalizare la o rată anuală efectivă ipotetică de 6,60%. Indicatorul economic de 17,97% privește exclusiv comparația financiară descrisă în text și nu reprezintă o rată generală demonstrată pentru toate veniturile sau carierele profesionale.
Urmărește știrile Realitatea Financiara și pe Google News